En qué se diferencian titular y tomador del seguro
A continuación, explicaremos en qué se diferencian el titular y el tomador del seguro, conceptos clave que suelen generar confusión, pero que en realidad tienen funciones distintas en los contratos de seguros.
El mundo de los seguros puede parecer complicado por el uso de términos específicos que a veces se usan de manera intercambiable. Sin embargo, comprender la diferencia entre titular y tomador del seguro es fundamental para entender bien la estructura y las responsabilidades en un contrato de seguro.
Definición de titular del seguro
El titular del seguro es la persona o entidad que tiene derechos y control sobre la póliza. Es quien aparece en el contrato y quien puede tomar decisiones respecto a la póliza, como modificar coberturas o hacer reclamaciones. Además, el titular suele ser quien recibe las notificaciones y documentos relacionados con el seguro.
Por ejemplo, si una persona contrata un seguro de vida para proteger a su familia, esa persona será el titular de la póliza, ya que mantiene el control y la propiedad del contrato.
Es importante resaltar que el titular no siempre tiene que ser la misma persona que el asegurado o beneficiario. El titular simplemente tiene el control administrativo del seguro.
Definición de tomador del seguro
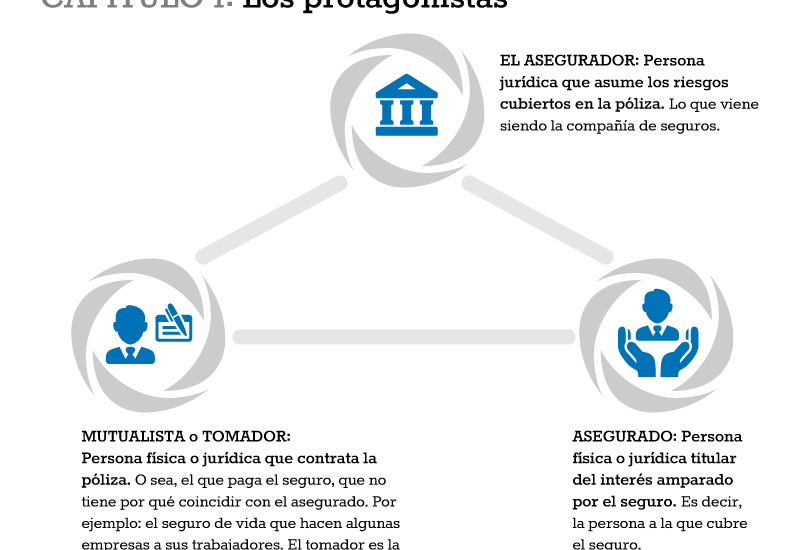
El tomador del seguro es la persona o entidad que firma el contrato de seguro y realiza el pago de las primas. En otras palabras, es quien formaliza la contratación y asume la función económica de emitir el seguro.
El tomador puede ser también el asegurado, pero no siempre es así. Por ejemplo, en seguros de vida donde una empresa contrata un seguro para un empleado, la empresa sería el tomador, mientras que el empleado sería el asegurado.
Otra característica importante es que el tomador tiene la responsabilidad de pagar las primas pactadas en el contrato, pero no necesariamente posee los derechos sobre la póliza si no está también designado como titular.
Diferencias principales entre titular y tomador
Concepto y funciones
- El titular tiene derechos, control y puede gestionar la póliza, incluyendo cambios y reclamaciones.
- El tomador firma el contrato, realiza pagos y asume la responsabilidad económica, pero no necesariamente tiene derechos sobre la póliza.
Relación con la póliza
- El titular aparece en el contrato como la persona que posee y administra la póliza.
- El tomador es quien contrata y paga, pero puede o no ser el mismo que el titular.
Responsabilidades
- El titular puede ejercer los derechos establecidos en la póliza, como solicitar información o modificar coberturas.
- El tomador tiene la obligación de pagar las primas y cumplir con los términos del contrato.
Funciones y responsabilidades del tomador y del titular
El titular del seguro tiene la responsabilidad de gestionar la póliza desde el aspecto personal o económico. Es quien recibe las notificaciones y tiene la potestad de hacer cambios en las condiciones del seguro si así lo desea.
El tomador del seguro, por su parte, asume la responsabilidad principal de contratar el seguro, pagar las primas y asegurarse que las condiciones pactadas se cumplan. En algunos casos, puede ser también el asegurado, pero si no lo es, debe actuar en representación o en interés del asegurado o del beneficiario.
Una diferencia importante es que, mientras el titular mantiene los derechos sobre la póliza, el tomador se enfoca en el aspecto financiero y contractual. La relación puede variar dependiendo del tipo de seguro y de las condiciones pactadas en cada contrato.
Cómo afectan estas diferencias a la gestión de la póliza
Comprender quién es el titular y quién es el tomador ayuda a gestionar de manera eficiente una póliza de seguro. Por ejemplo, en casos donde el titular y el tomador son la misma persona, la gestión suele ser más simple, ya que la misma persona tiene todos los derechos y la responsabilidad económica.
Por otro lado, si son diferentes, es importante que cada parte entienda claramente sus funciones y obligaciones. La identificación correcta evita confusiones y garantiza que las gestiones y reclamaciones sean realizadas por la persona adecuada.
Además, en contratos complejos, como seguros grupales o empresas que contratan seguros para empleados, distinguir claramente estos roles es vital para evitar problemas legales o administrativos.
Casos prácticos: ejemplos de titular y tomador en seguros
-
Ejemplo 1: Seguro de automóvil para un particular
- Titular: La persona que ha contratado y tiene la póliza, por ejemplo, Juan.
- Tomador: La misma persona, Juan, que firma y paga la prima.
-
Ejemplo 2: Seguro de vida contratado por una empresa
- Tomador: La empresa, que firma el contrato y realiza los pagos.
- Titular: La misma empresa o un representante legal que tiene los derechos administrativos del contrato.
- Asegurado: El empleado, que es quien recibe la protección en caso de siniestro.
-
Ejemplo 3: Seguro de salud para un empleado
- Tomador: La empresa, quien contrata y paga las primas.
- Titular: La misma empresa, que administra la póliza.
- Asegurado: El empleado, beneficiario del seguro.
En todos estos ejemplos se puede ver claramente cómo se diferencian el titular y el tomador del seguro, y la importancia de entender sus roles para una adecuada gestión del contrato.
Conclusión: aclarando conceptos en los contratos de seguro
Es fundamental entender que el tomador en un contrato de seguro no siempre es exactamente su titular. Aunque en algunos casos coinciden, en otros desempeñan roles distintos y tienen responsabilidades diferentes. Conocer esta diferencia ayuda a gestionar mejor las pólizas y evitar malentendidos en el proceso de contratación, administración y reclamación de seguros.
Este conocimiento permite que las partes involucradas actúen de forma clara, responsable y eficiente, garantizando una correcta protección y cumplimiento de los derechos en los contratos de seguro.