Cómo evitar la doble imposición internacional en el IRPF
En un mundo cada vez más globalizado, comprender cómo evitar la doble imposición internacional en el IRPF es fundamental para proteger tus ingresos y facilitar la movilidad económica. Este artículo te ayudará a entender los principales conceptos y soluciones para este problema fiscal.
¿Qué es la doble imposición internacional y cómo afecta al contribuyente?
La doble imposición internacional ocurre cuando una misma renta o ingreso es gravada en más de un país. Esto puede suceder cuando una persona o empresa obtiene ingresos en un país diferente al de su residencia fiscal y ambos países reclaman su parte correspondiente en impuestos.
Este fenómeno impacta negativamente a los contribuyentes, ya que genera una carga fiscal excesiva que puede disminuir significativamente sus ganancias. Además, dificulta el movimiento de capitales y fomenta la evasión fiscal, al desincentivar la inversión internacional. Por ejemplo, si Juan vive en España y trabaja en el Reino Unido, sin las medidas adecuadas, podría terminar pagando impuestos en ambos países por la misma renta.
El efecto de la doble imposición puede ser una barrera para empresas y particulares que desean expandirse internacionalmente, ya que añade costos y complicaciones administrativas adicionales. Por eso, los países han creado mecanismos y acuerdos para evitar o reducir estos problemas, garantizando que los contribuyentes no sean gravados injustamente varias veces sobre los mismos ingresos.
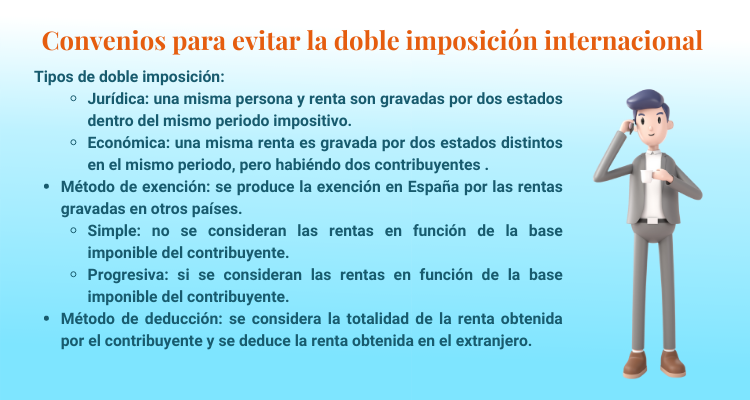
Tipos de doble imposición: jurídica y económica
Existen principalmente dos formas de doble imposición: la jurídica y la económica. Cada una tiene un origen distinto y requiere diferentes soluciones para su resolución.
Doblez jurídica
Este tipo de doble imposición ocurre cuando dos países reclaman la residencia o el domicilio fiscal del contribuyente, o bien disputan sobre la potestad de gravar ciertos ingresos. Esto suele suceder en casos de residentes que pasan mucho tiempo en varios países o cuando las leyes fiscales de estos países no están armonizadas.
Por ejemplo, si una persona vive en Francia pero trabaja en México, y ambos países consideran que es residente fiscal, pueden existir conflictos sobre quién tiene la obligación de gravar sus ingresos. La doble imposición jurídica requiere de mecanismos legales para determinar en quién recae la competencia tributaria.
Doblez económica
La doble imposición económica sucede cuando un mismo ingreso o renta recibe la misma carga fiscal en diferentes países, a pesar de no existir una disputa sobre la residencia. Esto pasa, por ejemplo, cuando una empresa realiza actividades en varios países y cada uno grava la misma ganancia.
Un caso práctico doble imposición internacional IRPF sería que un trabajador que recibe ingresos por trabajo en un país extranjero, además de pagar impuestos en su país de residencia, también es gravado en el país donde realiza su trabajo. Este doble gravamen puede reducir sustancialmente sus ingresos si no existe un mecanismo adecuado para evitarlo.
Importancia de los Convenios de Doble Imposición (CDIs)
Para solucionar estos problemas, los países han firmado los llamados Convenios de Doble Imposición (CDIs). Estos tratados bilaterales establecen reglas claras para determinar qué país tiene la potestad de gravar ciertos ingresos, evitando la doble imposición y fomentando el intercambio económico y fiscal.
Los CDIs establecen las bases para compartir la información fiscal, definir los métodos de eliminación de la doble imposición y regular otros aspectos relacionados con los impuestos internacionales. Gracias a estos acuerdos, los contribuyentes pueden aplicar los métodos acordados para reducir o eliminar la doble imposición en sus declaraciones de IRPF.
Por ejemplo, si Juan, al que mencionamos previamente, obtiene ingresos en Reino Unido y reside en España, el CDI entre ambos países determinará cómo deben tributar sus ingresos, ya sea mediante exención o imputación, según lo establecido en el tratado.
Métodos para evitar la doble imposición: exención e imputación
Los principales métodos que utilizan los CDIs para evitar la doble imposición son dos: la exención y la imputación. Cada uno se aplica en función del convenio específico y de la naturaleza del ingreso.
Método de exención
Con este método, el país de residencia exime de tributar el ingreso que ya fue gravado en el país donde se generó. Es decir, si un trabajador recibe un salario en el extranjero y ya paga impuestos allí, en su declaración en el país de residencia simplemente se contempla esa renta, pero sin volver a gravarla.
La exención evita que el contribuyente pague dos veces por la misma renta. Sin embargo, en algunos casos, la exención puede limitar la fiscalidad del ingreso en el país de residencia si se opta por este método
Método de imputación
Este sistema implica que el país de residencia suma el ingreso a su base tributaria, pero concede un crédito por los impuestos ya pagados en el otro país. Así, el contribuyente paga en su país solo la diferencia entre esos impuestos.
Por ejemplo, María trabaja en Estados Unidos y reside en España. Si paga impuestos en EE.UU., en su declaración en España podrá imputar esos impuestos como crédito y pagar solo la diferencia si la tasa en España es mayor.
Este método busca reducir la carga fiscal efectiva sin eliminarla por completo. Es uno de los más utilizados en los tratados internacionales ya que permite equilibrar la doble imposición.
Cómo interpretar y aplicar los tratados internacionales en tu declaración del IRPF
Para aprovechar correctamente los mecanismos de evitación de la doble imposición, es fundamental entender y aplicar las disposiciones de los Convenios de Doble Imposición (CDIs) vigentes en cada caso.
Primero, revisa si existe un CDI entre el país de residencia y el país donde se generan los ingresos. La mayoría de los tratados contienen una lista de tipos de renta y las disposiciones específicas aplicables a cada uno.
Durante la declaración del IRPF, el contribuyente debe indicar los ingresos obtenidos en el extranjero y aplicar el método acordado en el tratado para evitar que sean gravados doblemente. Además, debe presentar la documentación que pruebe los impuestos pagados en el extranjero, como recibos o certificaciones fiscales.
Es recomendable consultar con un asesor fiscal o revisar las instrucciones oficiales de la Agencia Tributaria para interpretar correctamente cada tratado y asegurarse de aplicar los beneficios correctamente.
Ejemplos prácticos: casos de Juan y María en contextos internacionales
Casos prácticos doble imposición internacional IRPF facilitan comprender cómo funcionan las soluciones en el día a día de los contribuyentes.
- Caso de Juan: Vive en España y trabaja en Reino Unido. Gracias a un CDI, Juan puede aplicar el método de imputación, declarando sus ingresos en España y acreditando los impuestos pagados en UK, reduciendo la doble carga fiscal.
- Caso de María: Es una profesional que realiza giras internacionales. Su situación requiere consultar si hay un CDI vigente con cada país donde trabaja, para aplicar el método correcto y evitar pagar doblemente en cada lugar.
Estos ejemplos muestran que, con la documentación adecuada y el conocimiento de los tratados, los contribuyentes pueden gestionar mejor sus obligaciones fiscales internacionales.
Desafíos y limitaciones cuando no existen acuerdos entre países
En ocasiones, los países no tienen un acuerdo bilateral, lo cual genera desafíos adicionales para evitar la doble imposición. En estos casos, no hay reglas claras, y la resolución puede depender de la legislación interna de cada país.
Esto puede resultar en una carga fiscal mayor para el contribuyente, que tendrá que gestionar por su cuenta las posibles soluciones o recurrir a mecanismos internos de exención o deducción. Además, la ausencia de un tratado puede incrementar la complejidad administrativa y el riesgo de inconsistencias en la tributación.
Por ello, es recomendable que los contribuyentes estén informados sobre las disposiciones de cada país y consideren estrategias para minimizar estos efectos, como la planificación fiscal internacional o buscar asesoramiento especializado.
Recomendaciones para los contribuyentes: pasos a seguir para evitar la doble imposición
- Investiga si existe un CDI: verifica si tu país tiene un tratado con el país donde generaste ingresos.
- Documenta todos los ingresos y pagos de impuestos en el extranjero: recopila recibos, certificaciones y cualquier documento que respalde tu declaración.
- Aplica el método correcto: según lo establecido en el CDI, utiliza la exención o imputación para reducir la doble imposición.
- Consulta con un asesor fiscal: especialmente en casos complejos, un profesional puede ayudarte a interpretar los tratados y cumplir con las obligaciones legales.
- Mantente informado: las leyes y tratados pueden cambiar, por lo que es importante estar actualizado y preparado para ajustar tu estrategia fiscal.
Conclusión: la función de los CDIs en un mundo globalizado
En un entorno cada vez más interconectado, los Convenios de Doble Imposición (CDIs) juegan un papel esencial para garantizar una tributación justa y evitar cargas fiscales excesivas. Gracias a estos tratados, los contribuyentes pueden operar internacionalmente con mayor seguridad y eficiencia en su declaración del IRPF. La correcta interpretación y aplicación de estos acuerdos son clave para gestionar la doble imposición y promover un entorno fiscal más justo y transparente.
Al entender y aprovechar los mecanismos disponibles, los contribuyentes pueden reducir riesgos y cumplir con sus obligaciones fiscales en un mundo cada vez más globalizado. La cooperación internacional fiscal, fortalecida por los CDIs, favorece el comercio, la inversión y la movilidad laboral.