Qué es la Capacidad Económica y Contributiva en el Derecho Virtual

El principio de capacidad económica es fundamental en el sistema tributario y asegura que cada persona contribuya según su situación financiera real, promoviendo así la justicia fiscal y la igualdad ante la ley.
La capacidad económica y la capacidad contributiva son conceptos clave que orientan la forma en que los gobiernos establecen los impuestos. Estos principios garantizan que las cargas fiscales sean justas y proporcionales a la riqueza de cada contribuyente.
Definición de Capacidad Económica y Contributiva en el Derecho Virtual
En el Derecho Virtual, el concepto de capacidad económica se refiere a la cantidad de recursos, ingresos y patrimonio que una persona tiene en el entorno digital. Esto incluye datos, activos digitales, ingresos derivados de transacciones online y cualquier manifestación de riqueza en plataformas digitales.
Por otro lado, la capacidad contributiva implica que las obligaciones fiscales y tributarias deben ajustarse a la riqueza que un individuo puede demostrar o evidenciar, incluso en el mundo virtual. En este escenario, las transacciones digitales y las actividades en línea adquieren protagonismo para determinar cuánto puede contribuir cada contribuyente en la era digital.
Fundamentos constitucionales y normativos del principio
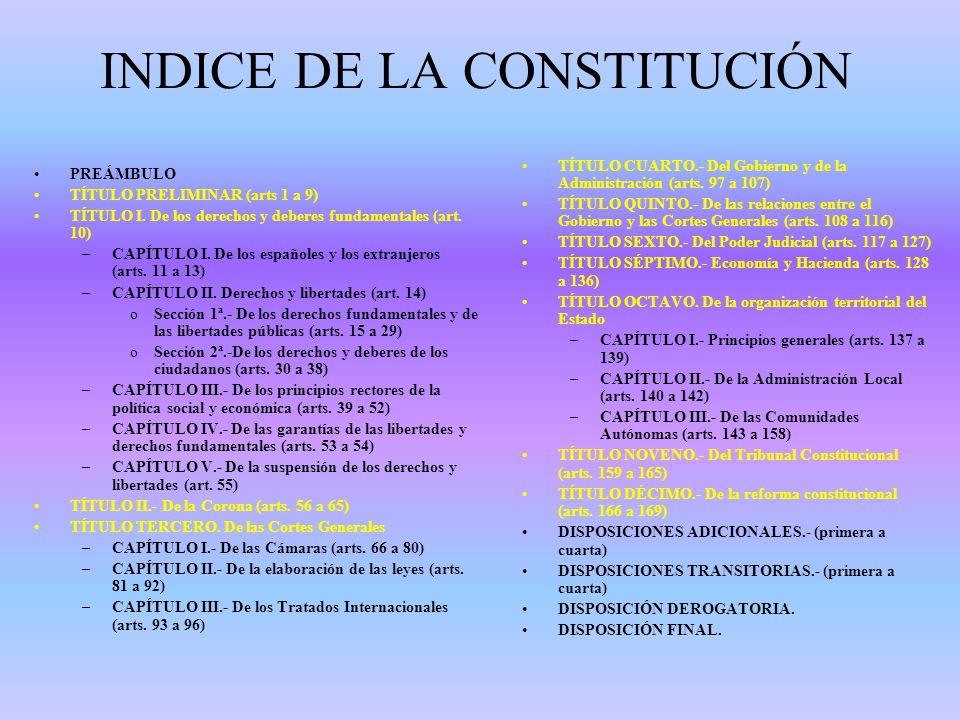
El principio de capacidad económica está respaldado por la Constitución Española, en el artículo 31, que establece que todos contribuirán al sostenimiento de los gastos públicos en función de su capacidad económica, mediante impuestos que establezca la ley.
Este principio también está regulado por la Ley General Tributaria, que establece que los tributos deben guardar relación con la capacidad económica del contribuyente, asegurando que la carga tributaria sea equitativa y proporcional.
En el contexto del Derecho Virtual, estas bases normativas se adaptan para afrontar los nuevos retos que plantea la digitalización, manteniendo como eje central la justicia y la igualdad fiscal.
La relación entre capacidad económica y el sistema tributario digital
En el sistema tributario digital, la capacidad económica se determina a partir de los datos y evidencias disponibles en plataformas electrónicas, transacciones online y activos digitales. La monitorización y regulación de estas actividades permiten que la tributación sea más justa y ajustada a la realidad digital.
El sistema busca que los impuestos en el entorno virtual reflejen la capacidad económica del contribuyente, ya sea a través de impuestos sobre los ingresos digitales, transacciones financieras o patrimonio digital, siguiendo siempre los principios constitucionales y normativos.
Por ejemplo, en el caso del Impuesto sobre la Renta de las Personas Físicas (IRPF) en plataformas online, se evalúan los ingresos derivados del comercio digital para determinar la contribución adecuada, respetando la capacidad económica.
Aplicación práctica en impuestos virtuales y transacciones online
La capacidad económica en el campo virtual se refleja en la tributación de diversos impuestos digitales, como el IVA en servicios y productos online, o el impuesto a las transacciones financieras digitales. La correcta identificación de ingresos y patrimonio digital es clave para determinar la contribución justa.
Algunas de las aplicaciones prácticas incluyen:
- Declaraciones de impuestos digitales: que requieren que los contribuyentes informen sus ingresos y patrimonio en plataformas digitales.
- Impuestos especiales sobre criptomonedas y activos digitales: que evalúan la capacidad económico-contributiva basada en la posesión y transacciones con estos activos.
- Auditorías digitales: que verifican la coherencia entre la actividad económica online y las obligaciones fiscales.
Estas prácticas permiten que el sistema tributario en línea sea más justo y efectivo, protegiendo los derechos del contribuyente y garantizando que pague en función de su capacidad económica.
Jurisprudencia relevante y su impacto en el Derecho Virtual
La jurisprudencia del Tribunal Constitucional y del Tribunal Supremo en España ha reafirmado que el principio de capacidad económica debe respetarse, incluso en el ámbito virtual. La sentencia que invalidó leyes o tributos injustos establece que toda regulación fiscal debe estar basada en datos precisos y justos que reflejen la riqueza real del contribuyente.
En el contexto del Derecho Virtual, estas sentencias sirven como bases para adaptar y actualizar las normativas tributarias digitales, asegurando que no se vulneren derechos fundamentales y que la justicia fiscal sea una realidad en el entorno digital.
Importancia de la justicia y la equidad en la tributación digital
El respeto por la justicia y la equidad en la tributación digital es esencial para mantener la confianza en el sistema fiscal y garantizar que todos contribuyan en función de su capacidad económica.
Un sistema justo evita cargas excesivas o injustas para quienes tienen menos recursos y permite que los que disponen de mayor capacidad económica colaboren proporcionalmente más, promoviendo una distribución equitativa de la carga fiscal.
El reconocimiento del principio de capacidad económica en el mundo virtual ayuda a reducir las desigualdades y a fortalecer el estado de derecho digital, promoviendo un entorno más equilibrado y justo para todos.
Desafíos y futuras tendencias en la regulación de la capacidad económica virtual
Uno de los principales desafíos en la regulación de la capacidad económica en el entorno digital es la dificultad para identificar y valorar actividades y activos en línea, así como para evitar la evasión fiscal.
Futuras tendencias incluyen el uso de tecnologías como la inteligencia artificial y la blockchain para mejorar la transparencia, la trazabilidad y la justicia en la tributación digital, garantizando que la capacidad contributiva se respete en todo momento.
También se contempla la creación de normativas internacionales que unifiquen criterios sobre la tributación en el ámbito digital, ayudando a cerrar brechas y evitar la competencia fiscal desleal entre países.
Conclusión: necesidad de un marco legal actualizado y justo
Es vital contar con un marco legal que reconozca y proteja la capacidad económica en todos los ámbitos, especialmente en el digital, para garantizar una tributación equitativa y justa. La adaptación de la normativa a las nuevas realidades tecnológicas es necesaria para fortalecer la justicia fiscal y proteger los derechos de los contribuyentes en el mundo virtual.
El futuro del Derecho Virtual requiere un enfoque equilibrado entre innovación, justicia y respeto por los principios constitucionales, asegurando un sistema tributario que refleje claramente la capacidad económica de todos en la era digital.
La actualización de las leyes y la incorporación de nuevas tecnologías serán clave para un sistema tributario más justo y eficiente en la era digital.