Qué son las operaciones a terceros y cómo incluirla en el Modelo 347
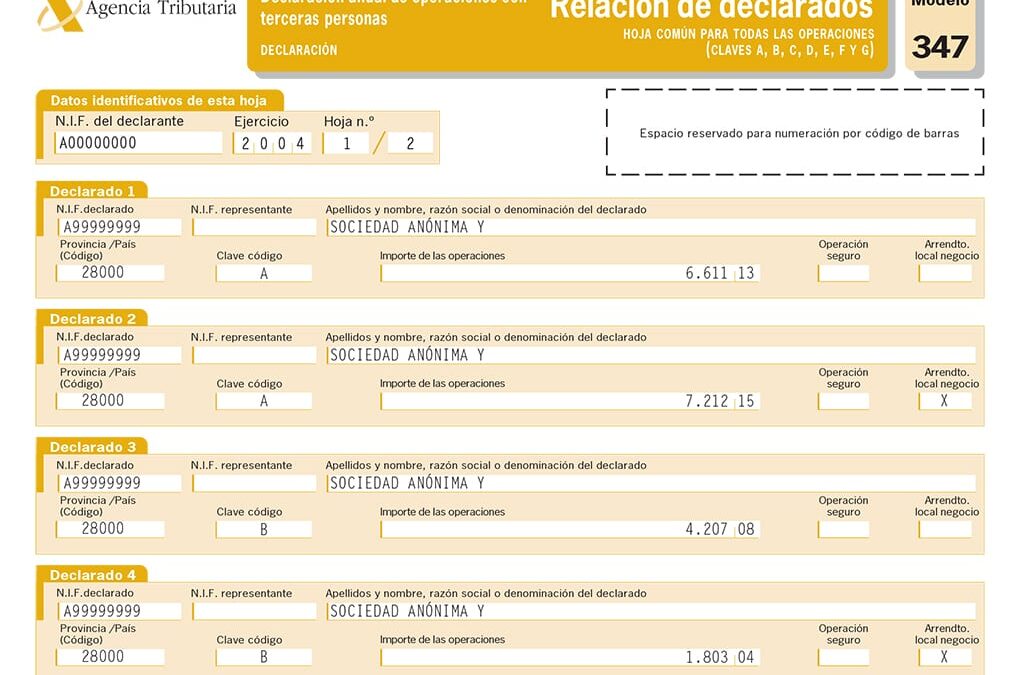
A continuación, explicaremos de forma sencilla y clara qué son las operaciones a terceros y cómo incluir correctamente esta información en el Modelo 347, evitando sanciones y errores comunes.
¿Qué son las operaciones a terceros?
Las operaciones a terceros son aquellos movimientos económicos que realizamos con personas o empresas que no forman parte de nuestra propia estructura empresarial o profesional. En términos simples, corresponden a todas las transacciones que involucran a alguien externo a nuestra actividad habitual.
Estas transacciones pueden incluir ventas a clientes, compras a proveedores, pagos de anticipos, arrendamientos o alquileres de bienes, transacciones inmobiliarias, o ventas y compras internacionales con países terceros. Es decir, todo movimiento económico que realizamos con entidades externas a nuestra empresa o actividad freelance.
Es importante destacar que, aunque muchas de estas operaciones generan IVA, no todas las transacciones con terceros deben necesariamente declararse en el Modelo 347. Solo aquellas que superen ciertos límites económicos establecidos por la Agencia Tributaria.
Importancia del Modelo 347 en las operaciones a terceros
El Modelo 347 es un documento informativo que deben presentar autónomos y empresas en España si sus operaciones con terceros superan los 3.005,06 euros anuales. La finalidad de este modelo es facilitar al Estado un control sobre las transacciones económicas significativamente relevantes hechas con terceros durante el año anterior.
Este modelo ayuda a la Administración Tributaria a verificar que los contribuyentes declaren correctamente sus ingresos y gastos relacionados con operaciones que superan los límites establecidos. La declaración en el Modelo 347 no implica un pago añadido, sino una simple transmisión de información, pero su omisión puede acarrear sanciones importantes.
Por eso, es fundamental que tanto profesionales independientes como empresas conozcan qué datos deben incluir y cómo hacerlo correctamente, para prevenir errores y sanciones de hasta 20.000 euros, que en ocasiones pueden ser recurrentes por no presentar la información correctamente.
Concepto y definición de operaciones a terceros
¿Qué se entiende por operaciones a terceros?
Las operaciones a terceros son todos los movimientos comerciales o económicos que realizamos con clientes, proveedores, arrendatarios o cualquier otra entidad externa, en el marco de la actividad económica. Es decir, todas aquellas transacciones realizadas con entidades distintas a nuestra organización, y que generen una obligación de declarar si superan ciertos límites.
¿Qué tipos de operaciones incluyen?
- Ventas a clientes nacionales e internacionales.
- Compras de bienes o servicios a proveedores externos.
- Pagos anticipados que realicemos a terceros.
- Arrendamientos y alquileres de bienes muebles o inmuebles.
- Transacciones inmobiliarias con terceros.
- Operaciones con países terceros, es decir, fuera de la UE.
Estas operaciones deben ser consideradas para rellenar el Modelo 347 en caso de que su valor total supere los límites establecidos por la ley.
Tipos de operaciones consideradas en el Modelo 347
Existen diferentes tipos de operaciones que se deben incluir en el Modelo 347 siempre y cuando sus importes superen los 3.005,06 euros anuales, incluyendo IVA y otros conceptos.
Operaciones deVentas
Se incluyen todas las ventas realizadas a clientes, tanto nacionales como internacionales, cuando el total anual supere el límite mencionado.
Operaciones deCompras
Son las compras realizadas a proveedores y que también alcanzan o superan el límite establecido. Es importante resaltar que, en algunos casos, solo se declaran las que generan retenciones o tienen carácter relevante para la declaración.
Pagos y cobros por anticipos
Los anticipos tanto a proveedores como de clientes, también deben declararse si superan el monto límite cuando sumados durante el año superan esa cifra.
Operaciones inmobiliarias y arrendamientos
- Compra o venta de inmuebles.
- Arrendamientos de bienes inmuebles.
Operaciones internacionales con países terceros
Transacciones que involucren bienes y servicios con países fuera de la Unión Europea también deben declararse si superan los límites económicos.
Cómo identificar las operaciones a terceros en tu actividad económica
Para detectar qué operaciones a terceros debes incluir en el Modelo 347, es recomendable revisar tus movimientos económicos con ayuda de tus registros contables y facturas emitidas o recibidas.
Es útil realizar un balance de todas las transacciones en las que participaste durante el año, sumando cada categoría y verificando si superaron los 3.005,06 euros en total. También puedes consultar las facturas y movimientos bancarios para asegurarte de no dejar fuera ninguna operación relevante.
La clave está en tener un control exhaustivo de todas las transacciones, clasificadas y documentadas, para poder presentar un resumen correcto en el Modelo 347.
Requisitos y excepciones para declarar operaciones a terceros
Es importante tener en cuenta que no todas las operaciones con terceros deben incluirse en el Modelo 347. Existen algunas exenciones o casos en los que no es obligatorio declarar.
- Operaciones declaradas en otros modelos específicos, como el 303 o 390.
- Operaciones que no superan el límite de 3.005,06 euros en total anual.
- A aquellas transacciones que se realizan fuera del ámbito empresarial, como pagos familiares o personales.
- Operaciones entre sociedades del mismo grupo, cuando estén contempladas en otros regímenes fiscales.
También hay excepciones para ciertos tipos de actividades y movimientos, por lo que siempre es recomendable consultar con un asesor para verificar si alguna operación específica está exenta de declararse en el Modelo 347.
Cómo incluir las operaciones a terceros en el Modelo 347
Incluir las operaciones a terceros en el Modelo 347 requiere seguir pasos claros para garantizar que toda la información sea correcta y completa.
Recolección de datos
Primero, recopila toda la documentación relacionada con las operaciones, como facturas, recibos y extractos bancarios, asegurándote de tener a mano toda la información necesaria como:
- Nombres o razón social de los terceros.
- NIF o CIF, según corresponda.
- Importe total de cada operación.
- Fecha de la operación.
Clasificación y agrupación
Luego, clasifica las operaciones en categorías, agrupando todas las transacciones similares, y sumando los importes para saber si superan el límite establecido.
Preparación del documento
Accede a la plataforma de la Agencia Tributaria, rellena los datos necesarios en el Modelo 347, asegurándote de incluir cada operación en la sección correspondiente, verificando que las cifras sean correctas.
Revisión y envío
Antes de presentar, revisa toda la información cuidadosamente para evitar errores. Recuerda que puedes presentar el Modelo 347 en línea a través de la sede electrónica de la Agencia Tributaria durante el mes de febrero de cada año, correspondiente al año fiscal anterior.
Pasos para preparar y presentar el Modelo 347 correctamente
- Recolección de información: recopila todas las facturas y documentos de operaciones realizadas durante el año.
- Clasificación de operaciones: agrupa las transacciones por tipo y verifica si superan el límite.
- Registro en el programa de la Agencia Tributaria: accede a la plataforma y rellena los datos solicitados.
- Verificación de datos: revisa minuciosamente toda la información, asegurando que no haya errores.
- Presentación del modelo: envía la declaración en línea antes de la fecha límite, generalmente en febrero.
También puedes solicitar ayuda de un asesor fiscal para garantizar que todos los pasos se realicen correctamente.
Consecuencias de no incluir las operaciones a terceros en el modelo
La omisión o incorrecta declaración de operaciones a terceros puede tener varias consecuencias negativas, siendo las principales:
- Sanciones económicas de hasta 20.000 euros, según la gravedad de la infracción.
- Requerimientos o inspecciones por parte de la Agencia Tributaria.
- Posibles recargos o ajustes en la declaración de IRPF o IVA.
- Problemas legales o de confianza con la Administración Tributaria.
Por ello, es fundamental mantenerse organizado y presentar toda la información de manera completa y precisa.
Consejos para evitar errores y sanciones en la declaración
- Mantén un control actualizado de todas las operaciones con terceros durante todo el año.
- Verifica los importes y datos personales o fiscales de cada tercero en tus documentos.
- Utiliza herramientas digitales o software de gestión para facilitar la recopilación de datos.
- Consulta con un asesor fiscal si tienes dudas sobre qué operaciones incluir.
- Revisa cuidadosamente toda la información antes de presentar el Modelo 347.
La prevención y la revisión constante ayudan a cumplir con la ley y evitar sanciones económicas.
Herramientas y recursos para gestionar las operaciones a terceros
Existen diversas herramientas que facilitan la gestión y declaración de las operaciones a terceros, como programas de contabilidad, aplicaciones de gestión fiscal o plataformas digitales de la Agencia Tributaria.
Recomendaciones:
- Utiliza software de gestión que permita controlar todas las transacciones y exportar informes detallados.
- Consulta la página web de la Agencia Tributaria para obtener guías y formularios actualizados.
- Considera contratar un asesor fiscal para asegurarte de cumplir con toda la normativa.
Siempre es recomendable tener un archivo digital bien organizado, donde puedas consultar rápidamente toda la información necesaria en caso de inspección o revisión.
Conclusión: la importancia de una correcta declaración de operaciones a terceros
Declarar correctamente las operaciones a terceros en el Modelo 347 es fundamental para cumplir con la normativa fiscal y evitar sanciones costosas. La organización y revisión son clave para presentar una declaración precisa y puntual, garantizando la transparencia en las transacciones y la tranquilidad de estar al día con la Administración Tributaria.