Qué daños por DANA cubre el Consorcio de Seguros en 2024
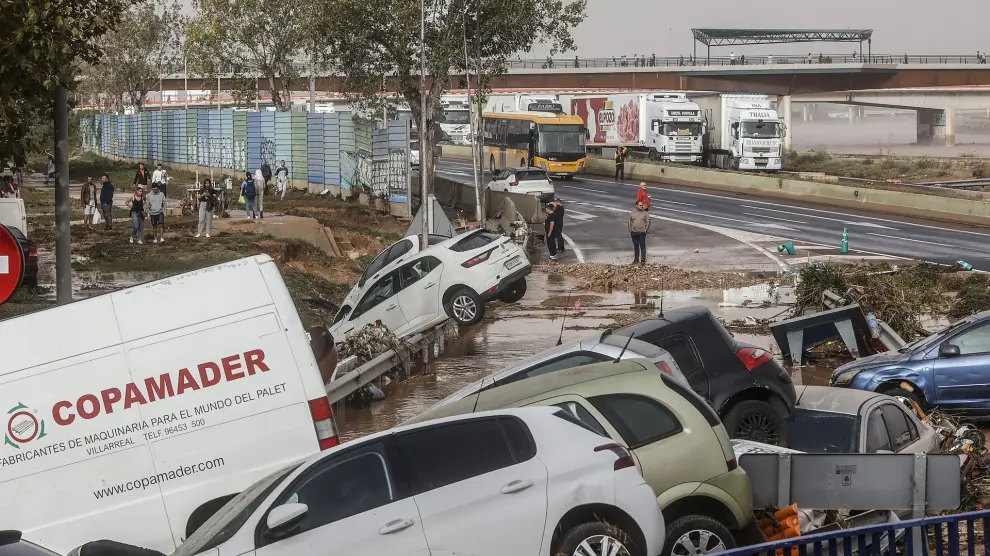
Tras una DANA, muchas personas y empresas desean saber qué daños por DANA cubre el Consorcio de Seguros en 2024. Este artículo explica de forma sencilla y clara los aspectos más importantes sobre esta cobertura y cómo acceder a ella.
¿Qué es la DANA y cómo afecta a los afectados en 2024?
La DANA, cuyo nombre completo es Depresión Aislada en Naciente Atmosférico, es un fenómeno meteorológico que provoca lluvias intensas, lluvias torrenciales, fuertes rachas de viento e incluso inundaciones en diferentes zonas de España. En 2024, estos fenómenos continúan causando importantes daños en viviendas, empresas y bienes personales, afectando la economía de muchas familias y negocios.
Las personas afectadas por una DANA en 2024 pueden sufrir daños materiales en sus propiedades, pérdida de objetos, daños en vehículos, lesiones físicas o incluso pérdidas económicas por la paralización de actividades comerciales. Por ello, contar con una póliza de seguro adecuada resulta fundamental para estar protegido ante estos imprevistos.
El consorcio de compensación de seguros dana es la entidad que, en muchos casos, puede ofrecer ayuda económica a quienes sufren daños por este tipo de fenómenos meteorológicos, siempre y cuando se cumplan ciertos requisitos y condiciones.
¿Qué cobertura ofrece el Consorcio de Seguros ante daños por DANA en 2024?
El consorcio de seguros dana es un organismo público que interviene principalmente en siniestros ocasionados por riesgos extraordinarios, como las DANA. Su función principal es resarcir a los afectados por daños que no cubre el seguro privado o cuando la póliza no está vigente.
En 2024, el consorcio de seguros que cubre daños por DANA, establece un marco general de protección, ayudando a las personas y empresas a afrontar las pérdidas causadas por fenómenos meteorológicos severos. Es importante aclarar que que es el consorcio de seguros ofrece una cobertura complementaria, no una sustitución del seguro privado, salvo en casos específicos.
La cobertura incluye daños materiales en bienes asegurados, daños en vehículos, lesiones o fallecimiento de personas, así como pérdidas económicas derivadas de la paralización de actividades económicas o comerciales. Sin embargo, cabe destacar que únicamente cubre los riesgos expresamente asegurados, y en ciertos casos puede requerirse documentación adicional.
Tipos de daños cubiertos por el Consorcio en caso de DANA
- Daños materiales en viviendas y negocios: incluyen daños estructurales, rotura de cristales, averías en mobiliario y en bienes asegurados en el hogar o en la empresa.
- Daños en vehículos: en los casos en que la póliza los cubra, se indemniza por daños ocasionados por inundaciones, desprendimientos o hundimientos causados por la DANA.
- Lesiones o fallecimiento: si la DANA provoca accidentes que causen lesiones o fallecimiento a personas, el consorcio puede gestionar indemnizaciones relacionadas con estos daños personales.
- Pérdida de beneficios y gastos complementarios: en actividades empresariales, se puede acceder a indemnizaciones por pérdidas económicas derivadas de la paralización o reducción de beneficios, así como los gastos adicionales para mantener la actividad.
- Pérdidas por cese de actividades: si la DANA provoca que un negocio deba cerrar temporalmente, algunos seguros o ayudas pueden cubrir esas pérdidas durante ese periodo.
Es importante recalcar que estos daños solo son cubiertos si están claramente asegurados en la póliza y si cumplen con los requisitos establecidos por la legislación vigente.
Requisitos para acceder a la indemnización del Consorcio en 2024
Para solicitar la ayuda del consorcio de compensación de seguros dana, los afectados deben cumplir con ciertos requisitos básicos, que garantizan que la reclamación sea válida y pueda ser tramitada correctamente. Entre estos requisitos destacan:
- Póliza vigente y sin período de carencia: Es fundamental tener una póliza activa, al día en las primas, sin período de espera o carencia en la cobertura en el momento del siniestro.
- Que el riesgo esté explícitamente asegurado: No todos los daños están cubiertos automáticamente; deben estar dentro de las coberturas contratadas.
- Justificación clara del daño: Se requiere presentar documentación comprensible y verificada del daño sufrido.
- Comprobación mediante partes de siniestro: La presentación de partes de accidente o siniestro facilitará la tramitación del proceso.
Además, en algunos casos, puede exigirse que los daños se hayan producido dentro de las zonas geográficas cubiertas por la póliza o en el plazo especificado en la póliza misma.
Cómo tramitar la reclamación y qué documentación presentar
Para pedir una indemnización al consorcio seguros dana, los afectados deben seguir un proceso estructurado y presentar la documentación necesaria. Los pasos principales son:
- Comunicar el siniestro a la aseguradora: En primer lugar, hay que informar a la compañía aseguradora si el riesgo está cubierto, mediante la presentación del parte de siniestro.
- Recopilar toda la documentación: Esto incluye fotográficas del daño, presupuestos, informes periciales, certificados de lesiones o fallecimiento, y cualquier documento que justifique la pérdida.
- Presentar la reclamación formal ante el Consorcio: Una vez recopilados los documentos, se debe solicitar formalmente la ayuda, entregando toda la documentación requerida en la Oficina o mediante los canales telemáticos habilitados.
- Seguir las indicaciones del proceso: El consorcio podrá solicitar informes complementarios o realizar visitas de inspección antes de conceder la indemnización.
Es recomendable tramitar la reclamación lo antes posible tras el daño, para no perder derechos o obtener una indemnización más ajustada.
Exclusiones y limitaciones en la cobertura por daños de DANA
El consorcio de seguros que cubre daños por DANA en 2024 cuenta con algunas exclusiones y limitaciones que conviene conocer para evitar sorpresas. Entre ellas, destacan:
- Daños en bienes sin seguro: Si los bienes afectados no estaban asegurados, no se podrá reclamar ayuda alguna.
- Daños por lluvias directas o filtraciones: En algunos casos, los daños causados por lluvias internas o filtraciones que no tengan relación directa con la DANA pueden quedar fuera de la cobertura.
- Daños indirectos no relacionados: No se cubrirán pérdidas económicas o daños que no tengan una relación directa con la causa del siniestro, como daños por sobreuso o negligencias.
- Daños en bienes no declarados o no asegurados: La cobertura se limita a los objetos declarados y asegurados en la póliza.
Por tanto, es fundamental revisar bien las condiciones de la póliza y las exclusiones antes de hacer cualquier reclamación.
Fracciones y límites de indemnización aplicables en 2024
El que cubre el consorcio de seguros en 2024 incluye límites específicos en cuanto a la cantidad que puede pagar por daños. Estas fracciones y límites varían según la naturaleza del daño, la póliza y las condiciones pactadas. En general, se aplican límites máximos para cada tipo de daño y franquicias que deben cumplirse:
- Franquicia: En muchas pólizas, la franquicia puede ser de un 7% del valor del daño, aunque en algunos casos, como daños en viviendas o vehículos, puede ser nula.
- Límite máximo de indemnización: La cantidad total que el consorcio puede pagar por siniestros relacionados con DANA puede estar limitada en cada póliza, dependiendo de las condiciones pactadas.
- Aplicación proporcional: En algunos casos, si el daño supera el límite, la indemnización se ajusta proporcionalmente.
Es recomendable que los asegurados consulten su póliza para conocer exactamente los límites y límites de su cobertura en 2024.
Diferencias en la cobertura según tipos de bienes y seguros específicos
Es importante entender que la cobertura del consorcio de seguros dana puede variar según el tipo de seguro y el bien asegurado. Por ejemplo:
- Seguros de vivienda: suelen cubrir daños estructurales, roturas de cristales, mobiliario y en ocasiones, daños en electrodomésticos si están incluidos en la póliza.
- Seguros de coche: en caso de daños por inundación o desprendimientos, el pago dependerá de si el seguro de coche lo cubre y cuáles son las coberturas contratadas.
- Seguros de negocios: pueden tener coberturas específicas para pérdidas económicas, daños en bienes, mobiliario y pérdida de beneficios durante paradas obligadas por el fenómeno meteorológico.
Por ello, es fundamental revisar y actualizar la póliza en función de los riesgos futuros, para contar con la mejor protección posible en casos de DANA.
Recomendaciones para prevenir y gestionar los daños por DANA en 2024
- Revisar y actualizar la póliza de seguros: Asegurarse que la cobertura incluye daños por fenómenos meteorológicos extremos como la DANA y entender las coberturas, exclusiones y límites.
- Realizar mantenimiento preventivo: Limpieza de canales, revisión de ventanas y puertas, y refuerzo de estructuras vulnerables puede reducir daños.
- Conservar evidencia de daños: Fotos, videos y documentos ayudan en la tramitación de reclamaciones y en la valoración de daños.
- Seguir las recomendaciones de las autoridades: En emergencias, mantener las indicaciones oficiales para evitar riesgos adicionales y actuar con seguridad.
Estas acciones pueden reducir el impacto y facilitar la gestión de las reclamaciones ante daños causados por DANA en 2024.
Conocer qué daños cubre el consorcio de seguros dana en 2024 ayuda a estar preparado y gestionar mejor las posibles pérdidas ante fenómenos meteorológicos extremos. La clave está en la prevención y en contar con la documentación adecuada.


