SE PUEDE REPERCUTIR EL SEGURO DE HOGAR AL INQUILINO

El tema del seguro de hogar en alquileres genera dudas sobre quién debe pagar y cómo repercutir el coste al inquilino. A continuación, aclararemos esas consultas de manera sencilla y clara para ambas partes.
¿Qué establece la legislación vigente sobre el seguro de hogar en alquileres?
Actualmente, la legislación española, principalmente la Ley de Arrendamientos Urbanos (LAU), no especifica de manera explícita quién debe contratar o pagar el seguro de hogar inquilino. La ley se centra en regular las obligaciones y derechos tanto del propietario como del inquilino, pero no impone una obligación legal única respecto a la contratación del seguro.
Por ello, el Código Civil establece que las obligaciones respecto a los gastos y las reparaciones dependen del contrato de alquiler, siempre que no contravengan las disposiciones específicas. Esto quiere decir que, en principio, en la normativa vigente, no hay una obligación legal clara que imponga al inquilino o al propietario pagar un seguro hogar alquiler.
La ausencia de una regulación específica ha llevado a que la contratación y coste del seguro del hogar en un alquiler queden a criterio de las partes, siempre que quede reflejado en el contrato de arrendamiento. No obstante, la ley sí regula algunas cuestiones relacionadas con las reparaciones y daños, que pueden relacionarse indirectamente con la existencia de un seguro.
Responsabilidades del propietario y del inquilino respecto al seguro
El propietario y su responsabilidad
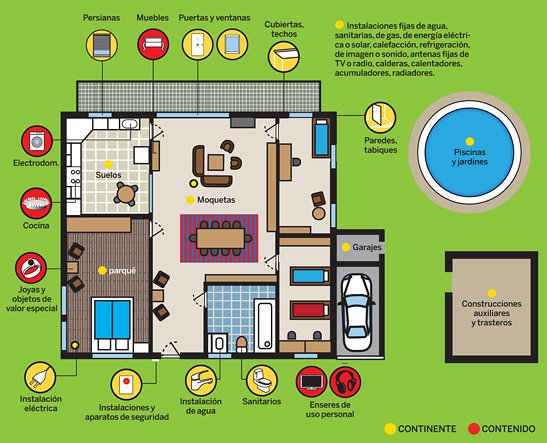
El propietario tiene la obligación de asegurar la estructura del edificio, incluyendo aspectos como las instalaciones comunes y la fachada, mediante un seguro de hogar alquiler adecuado. Generalmente, este seguro cubre daños en la estructura, incendios, lluvias, etc., y es contratado por el propietario para proteger su inversión.
Por otro lado, el propietario debe mantener en buenas condiciones la vivienda, realizando las reparaciones necesarias para garantizar su habitabilidad, de acuerdo con lo establecido en la Ley de Arrendamientos Urbanos.
El inquilino y sus obligaciones
El inquilino seguro tiene la responsabilidad de proteger sus bienes personales y, en algunos casos, puede contratar un seguro de hogar inquilino que cubra responsabilidad civil, daños a sus propios bienes y protección ante emergencias.
En cuanto a las reparaciones menores por daños causados por el propio inquilino o uso indebido, la ley señala que corresponden a este último, aunque en el contrato puede pactarse quién asume estos costes específicamente.
La posibilidad de trasladar el coste del seguro al inquilino: ¿es legal?
El quién paga el seguro del hogar en un alquiler depende, en gran medida, de lo que pacten ambas partes en el contrato. Es legal repercutir el coste del seguro al inquilino si esa condición está claramente especificada en el acuerdo de alquiler.
Es importante destacar que si en el contrato se estipula que el seguro de hogar alquiler lo paga el inquilino, este debe cumplir con esa obligación. Sin embargo, si no se menciona expresamente, no se puede exigir que el inquilino asuma ese coste de forma automática.
Por ello, los arrendadores que quieran trasladar este gasto a los inquilinos deben incluir cláusulas específicas en el contrato, siempre respetando los derechos del arrendatario y asegurándose de que todo quede reflejado de manera clara para evitar posibles malentendidos o conflictos.
Cláusulas en el contrato de alquiler relacionadas con el seguro
Para lograr que el coste del seguro hogar alquiler sea repercutido al inquilino, es recomendable incluir cláusulas específicas en el contrato. Algunas de las más comunes y útiles son:
- Cláusula de pago del seguro: Especifica quién debe pagar el seguro y en qué condiciones.
- Obligación del inquilino de contratar un seguro de hogar inquilino: La cláusula debe describir qué cobertura debe tener dicho seguro, como responsabilidad civil o protección personal.
- Requerimiento de presentar prueba del seguro: El inquilino debe facilitar al propietario copia de la póliza del seguro contratado.
- Consecuencias del incumplimiento: Indicar qué pasa si el inquilino no contrata el seguro o no cumple con las obligaciones acordadas.
Es fundamental que estas cláusulas sean redactadas de manera clara, entendible y que cuenten con el consentimiento de ambas partes para que tengan validez legal.
Cómo repercutir el coste del seguro en el inquilino: recomendaciones prácticas
Para que el coste del seguro de hogar inquilino sea efectivo y claro, se recomienda seguir ciertos pasos:
- Incluir una cláusula específica en el contrato: Detallar quién asume el pago, las condiciones y las coberturas del seguro.
- Solicitar al inquilino seguro la copia de la póliza: Esto garantiza que el inquilino cumple con su obligación y que el seguro está vigente.
- Establecer un importe fijo o variable: Definir si el coste será una cantidad específica o si corresponderá a una prima estimada del seguro.
- Crear un recibo o factura: Registrar los pagos realizados para mayor transparencia y control.
- Revisar periódicamente el contrato y las coberturas: Asegurarse de que ambas partes cumplen con los acuerdos establecidos.
Estas recomendaciones ayudan a mantener la relación en términos claros, evitando malentendidos y futuros conflictos respecto a quién paga el seguro del hogar en un alquiler.
Consejos legales para incluir cláusulas de seguro en el contrato de alquiler
Antes de redactar un contrato que repercuta el coste del seguro de alquiler quien lo paga, es conveniente tener en cuenta algunos consejos legales:
- Consultar con un abogado especializado en derecho inmobiliario: Para garantizar que las cláusulas sean ajustadas a la normativa vigente y puedan ser aplicadas.
- Incluir las cláusulas en el documento principal: Para que no puedan ser modificadas fácilmente y tengan validez legal.
- Explicar claramente las condiciones y obligaciones: Tanto para el propietario como para el inquilino, evitando ambigüedades.
- Respetar los derechos del inquilino: Solo puede incluirse el pago del seguro si el inquilino está de acuerdo y si esto no afecta sus derechos básicos.
Los abogados recomiendan además guardar toda la documentación vinculada al contrato y las pólizas de seguros, para posibles revisiones futuras.
Ejemplos de garantías adicionales para proteger intereses de ambas partes
Para garantizar que quien paga el seguro del hogar en un alquiler cumple con lo pactado, algunas garantías adicionales pueden incluirse en el contrato, tales como:
- Fianza adicional: Una cantidad en depósito que cubra posibles impagos o daños.
- Garantías bancarias o avales: Que respalden el pago del seguro y otras obligaciones económicas.
- Seguros complementarios: Como un seguro de responsabilidad civil que proteja tanto al propietario como al inquilino.
Estas garantías ayudan a equilibrar los intereses, asegurando que ambas partes cumplen con sus responsabilidades en relación al seguro de hogar alquiler.
La repercusión del seguro de hogar al inquilino: aspectos a considerar
En muchas ocasiones, surge la pregunta de si se puede repercutir el seguro de hogar al inquilino. De acuerdo con la legislación y la práctica común, esto es totalmente posible siempre que se estipule claramente en el contrato de arrendamiento. Es importante que tanto propietarios como inquilinos sean conscientes de sus derechos y obligaciones, y que el contrato refleje todas las condiciones acordadas.
Además, es recomendable que el propietario explique al inquilino las razones y beneficios de tener un seguro de hogar, destacando cómo este puede proteger tanto su inversión como los bienes del inquilino.
Conclusión: claves para un acuerdo claro sobre el seguro de hogar en alquileres
Es fundamental que el quién paga el seguro del hogar en un alquiler quede claramente establecido en el contrato, mediante cláusulas precisas y bien redactadas. La transparencia y el respeto a los derechos de ambas partes son claves para evitar conflictos y garantizar una relación de alquiler basada en la confianza. Además, optar por un inquilino seguro y garantías adicionales puede aportar mayor tranquilidad y protección legal para todos.
En resumen, la clave está en redactar un acuerdo claro, legal y detallado que defina responsabilidades y costes relacionados con el seguro hogar alquiler. Por lo tanto, es esencial conocer la ley de arrendamientos urbanos y cómo se relaciona con el seguro de hogar para tomar decisiones informadas.