Qué es el Recargo de Equivalencia y cuánto cuesta
El recargo de equivalencia es un sistema fiscal que afecta a ciertos negocios minoristas en España, facilitando su gestión fiscal pero con efectos directos en el coste de sus compras y ventas.
¿Qué es el recargo de equivalencia? Definición y concepto básico
El que es el recargo de equivalencia es un régimen especial del IVA en España dirigido a ciertos pequeños comercios y vendedores minoristas. Este régimen simplifica las obligaciones fiscales de estos negocios, ya que no necesitan presentar declaración periódica de IVA ni llevar registros detallados de sus operaciones.
Para entender qué es el recargo de equivalencia, hay que saber que en condiciones normales las empresas deben declarar y pagar el IVA por las ventas que realizan, así como deducirlo en sus compras. Sin embargo, en este régimen, los comerciantes pagan un recargo adicional en sus compras que reemplaza la deducción del IVA, simplificando las gestiones, pero incrementando el coste de las mercancías.
El recargo de equivalencia se aplica generalmente a negocios que no realizan transformaciones en los productos, como minoristas que venden al consumidor final sin modificar los artículos. Este sistema busca reducir la carga administrativa y los costes de gestión para estos pequeños empresarios.
¿Quiénes están obligados a aplicar este régimen especial de IVA? Requisitos y exclusiones
El quiénes están obligados a aplicar el recargo de equivalencia son aquellos comerciantes minoristas que cumplen ciertos requisitos. Principalmente, son empresarios que facturan menos de 600.000 euros anuales y no realizan ventas en una modalidad mayorista o a profesionales que puedan deducir el IVA.
Es importante destacar que existen algunas exclusiones del recargo de equivalencia. Por ejemplo, actividades relacionadas con la joyería, la venta de vehículos, bienes de segunda mano o maquinaria industrial, que tienen reglas fiscales particulares y no aplican este régimen especial.
Además, aquellos negocios que realizan actividades agrícolas, ganaderas o pesqueras en ciertos casos, también pueden estar excluidos, según la normativa vigente. En general, se trata de pequeños comercios que venden productos sin realizar transformaciones y cuyo volumen de facturación se mantiene por debajo del límite establecido.
Cómo funciona el recargo de equivalencia en las compras y ventas
El funcionamiento del recargo de equivalencia en las compras y ventas implica que, al adquirir productos, el comerciante debe pagar un IVA general más un recargo adicional, que depende del tipo de IVA aplicable a los productos. Esto quiere decir que, en vez de deducir el IVA en sus compras, paga un porcentaje adicional, que se incluye en el coste final del producto.
Por ejemplo, si compras un artículo con una base imponible de 100 euros y el tipo de IVA es del 21%, además de los 21 euros de IVA, pagarás un recargo adicional según el tipo recargo equivalencia correspondiente. Este recargo se suma al precio y no se puede deducir posteriormente en las declaraciones.
En las ventas, el comerciante no debe repercutir IVA a sus clientes, ya que el sistema está diseñado para evitar la gestión periódica de ese impuesto. En su lugar, paga el recargo en sus compras y declara su actividad de forma sencilla, sin presentar declaraciones de IVA de forma periódica.
Tipos de recargo de equivalencia según el tipo de IVA aplicado
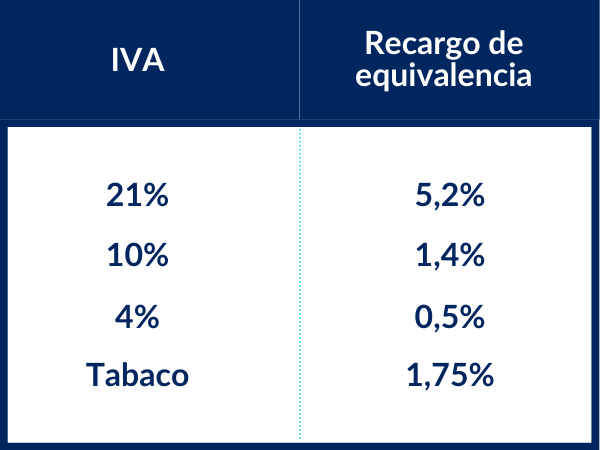
Existen diferentes tipos de recargo equivalencia que varían según la tasa de IVA que aplique el producto o servicio. Los principales son:
- Recargo del 0,5% para productos con IVA del 4%.
- Recargo del 1,4% para productos con IVA del 10%.
- Recargo del 4,2% para productos con IVA del 21%, que es el tipo más habitual en muchos productos de consumo.
Además, existen tipos recargo equivalencia específicos para productos de tabaco, que suelen tener un tratamiento especial debido a su naturaleza fiscal y social.
Ventajas y desventajas del recargo de equivalencia para los negocios minoristas
Ventajas
- Simplificación administrativa: no es necesario presentar declaraciones periódicas de IVA ni llevar registros detallados de las operaciones.
- Menor coste en gestiones fiscales: ahorra tiempo y recursos en la gestión tributaria.
- Facilidad en la facturación: solo se realiza facturación sencilla sin necesidad de incluir IVA ni hacer declaraciones.
Desventajas
- IVA no deducible: el recargo se paga en las compras sin derecho a recuperarlo, lo que incrementa el coste final del producto.
- Encarecimiento de los productos: el coste adicional puede reducir la competitividad del negocio.
- Limitaciones en actividades específicas: algunas actividades quedan excluidas, restringiendo la aplicación del régimen a ciertos sectores.
¿Cuál es el coste del recargo de equivalencia? Cálculo y ejemplos prácticos
El cuanto es el recargo de equivalencia dependerá del tipo recargo equivalencia aplicado y del coste de las compras. La fórmula general para calcularlo es:
Coste con recargo = Base imponible x (1 + IVA) x (1 + recargo)
Por ejemplo, si compras un producto que tiene un IVA del 21% y el tipo recargo equivalencia correspondiente es del 4,2%, y el valor de la base es de 100 euros:
- Calculas el IVA: 100 x 0,21 = 21 euros
- Calculas el recargo: 100 x 0,042 = 4,20 euros
- El coste total de la compra para el minorista será: 100 + 21 + 4,20 = 125,20 euros
En este ejemplo, el cuanto es el recargo de equivalencia en euros sería 4,20 euros en esta compra específica, pero en función del volumen y el tipo, puede variar.
Consideraciones importantes: facturación, deducciones y obligaciones con proveedores
Es fundamental que los negocios en recargo de equivalencia conozcan sus obligaciones de facturación y comunicación con proveedores. Deben informar a sus proveedores que cumplen con este régimen, para que las facturas se emitan con el correcto recargo y no haya errores en el cálculo.
Por otro lado, estos comerciantes no pueden deducir el IVA ni el recargo de equivalencia en sus compras, ya que este último se paga como un coste adicional. También deben revisar que sus facturas sean correctas, incluyendo el recargo correspondiente en las compras, y conservarlas en sus registros.
Además, tienen la obligación de cumplir con la normativa fiscal vigente y presentar los resúmenes anuales si corresponden, aunque no deben presentar declaraciones periódicas de IVA, siempre que no superen ciertos límites.
¿Es conveniente el recargo de equivalencia para tu negocio? Análisis y recomendaciones
La decisión de acogerse o no a este régimen debe basarse en un análisis específico del volumen de ventas, el tipo de productos y la estructura de costes del negocio. Para pequeños negocios sin gran volumen de ventas, el recargo de equivalencia puede ser una opción atractiva por la simplificación fiscal.
Sin embargo, si el negocio realiza muchas compras o tiene productos con márgenes reducidos, puede resultar más conveniente el régimen general del IVA, donde se puede deducir el IVA soportado y reflejarlo en las declaraciones periódicas.
Es recomendable consultar con un asesor fiscal para evaluar las ventajas y desventajas particulares de cada régimen y determinar si el recargo de equivalencia supone un coste adicional que compense la simplicidad administrativa.
Conclusión
El recargo de equivalencia es una opción que facilita la gestión fiscal en pequeños comercios minoristas, pero puede elevar los costes de compra. La clave está en analizar si conviene según las características del negocio.