CONTRATO DE PRÉSTAMO DE DINERO en España: Guía Esencial
El contrato de préstamo de dinero en España es un acuerdo fundamental que regula la entrega de fondos entre dos partes, asegurando derechos y obligaciones claras para ambos, ya sea en situaciones familiares, financieras o personales.
¿Qué es un contrato de préstamo de dinero en España?
Un contrato de préstamo de dinero en España es un acuerdo legal mediante el cual una parte, conocida como prestamista, entrega una suma de dinero a otra, llamada prestatario, con la obligación de devolverla en un plazo determinado y, en algunos casos, con intereses. Este tipo de contratos puede ser formalizado tanto de forma escrita como verbal, siendo recomendable siempre contar con un documento escrito para mayor seguridad y claridad.
En términos simples, se trata de un acuerdo donde una parte confía en que la otra devolverá el dinero en las condiciones pactadas. La existencia de un contrato de préstamo de dinero ayuda a prevenir malentendidos y conflictos futuros, ya que refleja las condiciones acordadas por ambas partes.
El uso de estos contratos no está restringido a grandes transacciones; también se aplican en préstamos entre familiares, amigos, empresas o entidades bancarias. Por ejemplo, cuando una familia presta dinero a otro familiar, o una persona obtiene un crédito de un banco, en todos estos casos se emplean contratos de préstamos de dinero que deben cumplir ciertos requisitos legales.
Elementos esenciales del contrato de préstamo en España
Para que un contrato de préstamo de dinero en España sea válido, debe incluir ciertos elementos esenciales que garantizan la legalidad y claridad del acuerdo. Estos elementos son la base para que el contrato tenga efectos jurídicos y eviten problemas futuros.
Identificación de las partes
Es fundamental que el contrato identifique claramente a quién presta el dinero y a quién lo recibe. Esto implica incluir nombres completos, DNI o NIE, direcciones y datos de contacto, asegurando que ambas partes puedan ser correctamente identificadas.
Objeto del contrato
Este elemento se refiere a la cantidad de dinero prestada y, en su caso, el motivo del préstamo. Es importante especificar claramente la suma de dinero que se entrega y, si aplica, las condiciones adicionales como intereses o garantías.
Consentimiento de las partes
Para que exista un contrato válido, ambas partes deben manifestar su voluntad de formar el acuerdo de forma libre y consciente, sin coacciones ni engaños.
Plazo de devolución y condiciones
Debe establecerse un plazo para la devolución del dinero, así como las formas de pago (por ejemplo, pagos mensuales, en un pago único). Es recomendable también definir si el préstamo incluirá intereses o si será sin intereses.
Forma de formalización
Aunque no siempre es obligatorio, se recomienda que el contrato sea redactado por escrito, ya que esto facilita su prueba en caso de conflicto y respalda el acuerdo alcanzado.
Regulación legal del contrato de préstamo: el Código Civil
En España, los contratos de préstamos de dinero están principalmente regulados por el Código Civil. Específicamente, el artículo 1740 y siguientes establecen las bases del contrato y sus requisitos legales.
El Código Civil indica que el préstamo de dinero es un contrato por el cual una parte entrega a otra una cantidad de dinero, con la obligación de devolver otro tanto de la misma especie en el tiempo y forma convenidos.
Además, establece que los pactos sobre intereses deben cumplir con la normativa legal, ya que el interés excesivo puede considerarse nulo y, en algunos casos, caracterizarse como usura. También regula las garantías y las formas de prueba, fortaleciendo la seguridad jurídica del contrato.
Es importante destacar que, si bien el Código Civil proporciona un marco general, existen otros reglamentos específicos que pueden aplicar, como la Ley de Contratos del Sector Bancario o la normativa del Código de Comercio, en caso de préstamos comerciales.
Tipos de préstamos: con o sin garantía
Los contratos de préstamos de dinero pueden clasificarse en diferentes tipos según las garantías que ofrecerse y las condiciones pactadas entre las partes.
Préstamos con garantía
En estos casos, el prestatario ofrece alguna garantía que respalde la devolución del dinero, como bienes muebles o inmuebles, avales o fianzas. Esto reduce el riesgo para el prestamista y suele implicar condiciones más favorables, como intereses menores o plazos más largos.
Préstamos sin garantía
Son aquellos en los que no se ofrece ningún objeto o bien en garantía. La devolución del dinero se basa únicamente en la confianza entre las partes o en un acuerdo legal, y generalmente tienen intereses más altos debido al mayor riesgo para el prestamista.
En ambos casos, el contrato debe especificar claramente si existe garantía, qué bienes quedan en prenda o hipoteca, y las condiciones en caso de incumplimiento.
Importancia del acuerdo por escrito y el plan de pagos
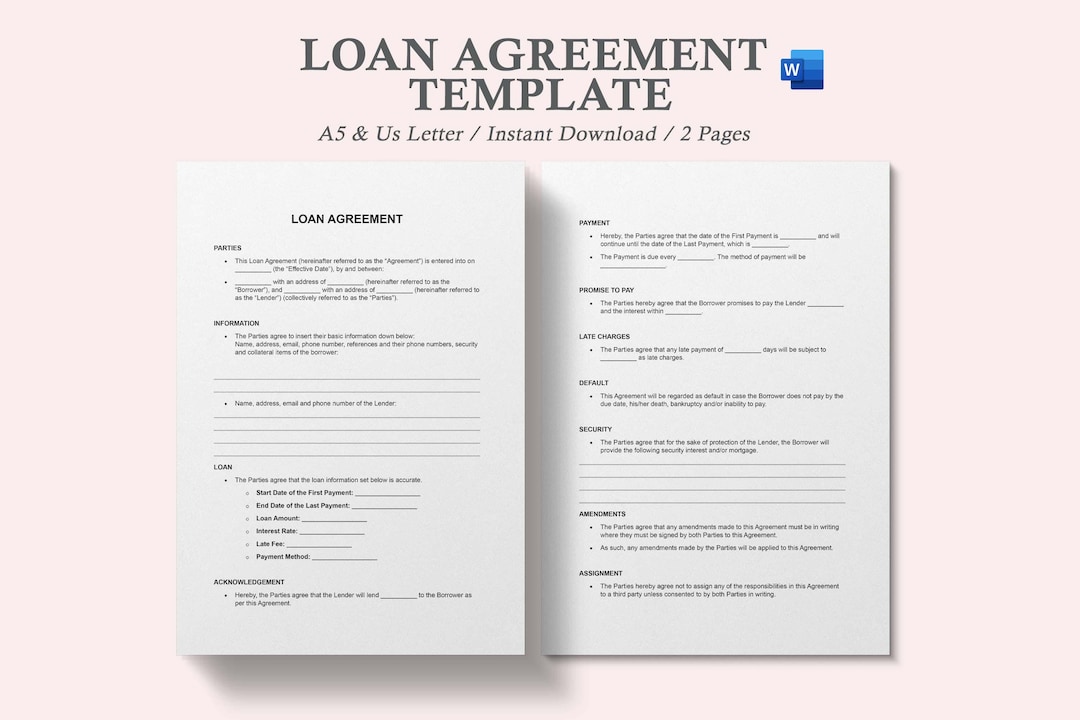
Contar con un acuerdo por escrito en un contrato de préstamo de dinero es esencial para garantizar la validez y seguridad jurídica del acuerdo. Además, un plan de pagos bien definido ayuda a evitar malentendidos y facilita el cumplimiento del compromiso.
Un documento escrito permite evidenciar los términos exactos del préstamo y puede ser utilizado como prueba en caso de disputa legal. Además, especificar un plan de pagos ayuda a las partes a cumplir con la devolución en los plazos acordados, ya sea en pagos periódicos o en un único pago final.
Es recomendable incluir detalles como las fechas de pago, la cantidad de cada cuota, los intereses aplicados, si los hay, y las penalizaciones en caso de retraso. Todo esto fortalece la relación jurídica entre las partes y evita conflictos futuros.
Situaciones comunes donde se utilizan contratos de préstamo en España
- Préstamos familiares: Cuando familiares o amigos se prestan dinero, es recomendable formalizar un contrato para evitar malentendidos.
- Préstamos bancarios: Las entidades financieras exigen contratos formales que regulan las condiciones del crédito o préstamo personal.
- Préstamos entre particulares: Cuando personas se prestan dinero sin intermediarios, también es conveniente documentar el acuerdo por escrito.
- Préstamos para negocios o inversión: Empresas o emprendedores utilizan contratos de préstamos para financiar proyectos o ampliar capital.
En todas estas situaciones, contar con un contrato formal asegura una relación jurídica clara, establece las condiciones y previene posibles conflictos.
Consecuencias del incumplimiento del contrato de préstamo
El incumplimiento de las obligaciones en un contrato de préstamo de dinero puede acarrear diversas sanciones legales, que varían según la gravedad del incumplimiento y las condiciones pactadas.
Intereses de demora y penalizaciones
El contrato puede establecer intereses de demora en caso de retraso en los pagos. Estos intereses suelen ser superiores a los normales para incentivar el cumplimiento.
Embargo y recuperación del dinero
Si el prestatario no cumple, el prestamista puede acudir a los tribunales y solicitar un embargo de bienes o cuentas para recuperar el dinero adeudado, siempre dentro del marco legal.
Acciones judiciales
En casos graves, el prestamista puede iniciar acciones judiciales por la vía civil, reclamando la cantidad debida, intereses, gastos y costes judiciales.
Implicaciones legales
El incumplimiento también puede afectar la reputación crediticia del prestatario y limitar futuras operaciones financieras.
Modificaciones del contrato: reglas y limitaciones
Es posible que, tras la firma del contrato de préstamo de dinero, ambas partes decidan hacer cambios. Sin embargo, estas modificaciones deben respetar ciertos requisitos legales.
- Consentimiento mutuo: Ambos deben estar de acuerdo en cambiar las condiciones del contrato.
- Forma escrita: Aunque el contrato original puede ser verbal, las modificaciones importantes deben hacerse por escrito para tener validez y evidencia.
- Límites legales: Las modificaciones no pueden contradecir la ley ni pactarse en condiciones usurarias o abusivas.
Por ejemplo, no se puede unilateralmente reducir el plazo o los intereses sin el consentimiento de ambas partes, ya que esto podría invalidar el acuerdo.
Recomendaciones para formalizar un contrato de préstamo en España
- Redactar por escrito: Siempre que sea posible, plasmar todos los términos en un documento formal.
- Incluir todos los detalles esenciales: Datos de las partes, cantidad, plazo, intereses, garantías, plan de pagos y penalizaciones.
- Consultar asesoramiento legal: Especialmente en préstamos complejos o de gran cantidad, para asegurarse de cumplir con la normativa
- Registrar el contrato en caso de garantías: Como hipotecas o prendas, para mayor seguridad jurídica.
- Guardar las pruebas: Copias firmadas, recibos de pagos y cualquier comunicación relacionada.
El cumplimiento de estas recomendaciones reduce riesgos y hace que el contrato de préstamo de dinero tenga mayor validez y eficiencia.
Conclusión: la importancia de un contrato bien elaborado
Un contrato de préstamo de dinero correctamente redactado protege a ambas partes, evita conflictos y asegura la validez legal del acuerdo. La formalización y claridad son fundamentales para una relación segura y sin complicaciones.
Invertir tiempo en crear un contrato bien estructurado es clave para garantizar el cumplimiento y la tranquilidad en cualquier operación financiera en España.
La seguridad jurídica y el buen entendimiento entre las partes sustentan relaciones sólidas en los contratos de préstamos de dinero.