Debe declararse un préstamo familiar al abrir un negocio
Al iniciar un negocio, es común contar con apoyo financiero de familiares. Sin embargo, declarar un préstamo familiar de manera adecuada es fundamental para evitar problemas legales o fiscales en el futuro.
Importancia de declarar un préstamo familiar al abrir un negocio
Cuando un préstamo entre familiares se realiza para financiar un negocio, es esencial documentarlo y declararlo correctamente. Esto evita malentendidos y asegura que todas las partes cumplen con sus obligaciones tributarias y legales. Declarar un préstamo familiar ayuda a mantener transparencia y seguridad jurídica, además de proteger los intereses tanto del prestamista como del beneficiario.
Su correcta declaración también previene que la Administración tributaria interprete la operación como una donación encubierta. Las donaciones, en muchos casos, pueden estar sujetas a impuestos, por ello, formalizar y declarar un préstamo entre familiares garantiza que la operación se considere legítima y no derive en consecuencias fiscales indeseadas.
Además, aunque sea un préstamo familiar, se deben tener en cuenta ciertos aspectos legales y fiscales en función de su forma de formalización y condiciones, como intereses, plazo de devolución y documentación. La buena gestión del préstamo facilita que al momento de iniciar un negocio, ambos lados tengan claro sus derechos y obligaciones.
Aspectos legales de los préstamos entre familiares
Los préstamos entre familiares tienen una base legal que se fundamenta en la libertad de contratar, pero también en la necesidad de respetar ciertos requisitos para que sean considerados válidos y no tengan implicaciones fiscales o legales negativas.
Es importante recordar que, en términos legales, un préstamo familiar debe tener un acuerdo claro que especifique las condiciones: cantidad prestada, plazo de devolución, intereses si los hay, y forma de pago. Esto garantiza que ambas partes tengan un registro del compromiso y evita posibles conflictos futuros.
Además, si el préstamo se realiza sin intereses, este aspecto debe reflejarse claramente en el acuerdo. De lo contrario, podría interpretarse como una donación, lo que traería implicaciones fiscales. La formalización puede hacerse mediante un contrato privado, pero siempre es recomendable que sea por escrito y, en algunos casos, notariado para mayor seguridad.
Desde un punto de vista legal, el préstamo entre familiares también puede estar protegido por un contrato que puede incluir cláusulas específicas sobre la devolución, intereses (si los hay), penalizaciones en caso de incumplimiento, entre otros aspectos. Así, se fomenta una relación transparente y segura para ambos.
La formalización por escrito y sus ventajas
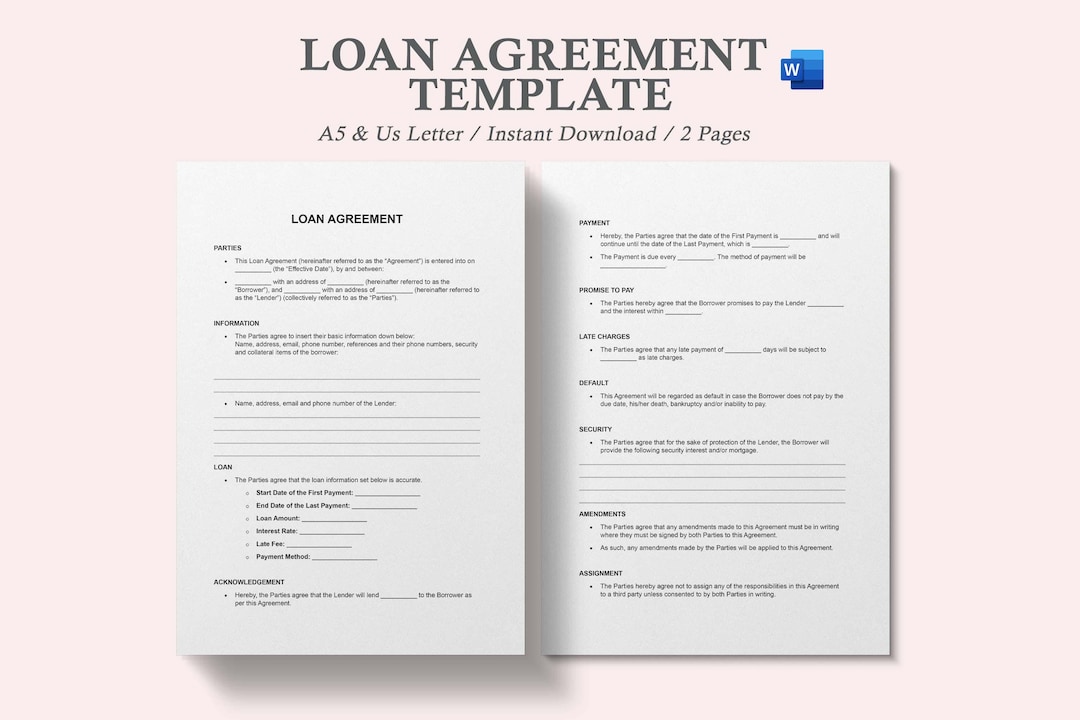
Formalizar un préstamo familiar mediante un contrato escrito ofrece múltiples ventajas. En primer lugar, establece claramente los términos y condiciones de la operación, reduciendo la posibilidad de malentendidos o reclamaciones futuras.
Contar con un documento oficial permite, además, respaldar ante la ley que la operación no es una donación, especialmente si no hay intereses y el plazo de devolución es razonable. También facilita la prueba de la existencia del préstamo en caso de una inspección fiscal o conflicto legal.
Otra ventaja importante es que, en caso de retrasos o incumplimiento del pago, un contrato formal puede contener cláusulas que faciliten la recuperación del dinero y establezcan las penalizaciones correspondientes. Además, si el préstamo incluye intereses, estos deben quedar reflejados en el contrato para declarar correctamente los ingresos y cumplir con las obligaciones tributarias.
La formalización por escrito, además, permite que ambas partes tengan mayor seguridad jurídica y cumplan con las obligaciones fiscales correspondientes, principalmente en temas de declaración de intereses y plazos. Para ello, nuestros servicios jurídicos pueden redactar un contrato adaptado a cada situación específica, garantizando el cumplimiento legal y fiscal.
Consideraciones fiscales de los préstamos familiares sin intereses
Uno de los aspectos claves en los préstamos entre familiares es si se han acordado con interés o sin interés. Cuando no hay intereses, el préstamo no genera ingresos para el prestamista, por lo que no es necesario declarar nada en renta en ese aspecto.
Por el contrario, si el préstamo tiene intereses, estos deben considerarse como rendimientos del capital mobiliario. Por tanto, el dinero recibido en concepto de intereses debe declararse en el Impuesto sobre la Renta de las Personas Físicas (IRPF), y en su caso, se deben pagar los impuestos correspondientes.
Es importante señalar que, en general, los préstamos familiares sin intereses no representan una ganancia para la administración tributaria si se cumplen ciertos requisitos: que el préstamo tenga un plazo razonable y que la operación no parezca encubrir una donación. Esto contribuye a que sean considerados operaciones legítimas y libres de impuestos en términos de intereses.
los préstamos familiares sin intereses presentan ventajas fiscales ya que, en muchos casos, no requieren declaración ni pago de impuestos, siempre y cuando se haga en condiciones razonables y se documente correctamente.
Cómo evitar que un préstamo familiar sea interpretado como una donación
Una de las mayores preocupaciones al realizar un préstamo entre familiares es que la Administración tributaria pueda considerarlo como una donación encubierta. Para evitar esto, hay varias medidas que deben seguirse.
- Formalizar por escrito: siempre es recomendable redactar un contrato que especifique todas las condiciones del préstamo, incluyendo la cantidad, fecha de devolución y si hay intereses.
- Establecer un plazo razonable de devolución: cuánto más largo sea el plazo, más riesgo hay de que se interprete como una donación. Un plazo acorde con las circunstancias del préstamo ayuda a mantener su carácter de préstamo y no de donación.
- Registrar y conservar toda la documentación: facturas, contratos, acreditaciones de pagos, etc., que sirvan como prueba en caso de requerimientos legales o fiscales.
- Acordar intereses si procede: en algunas situaciones, establecer intereses ayuda a diferenciar un préstamo de una donación, ya que los intereses se consideran rendimiento de capital mobiliario.
Estas acciones ayudan a mantener la operación dentro de la legalidad y a evitar interpretaciones erróneas por parte de la administración tributaria.
El plazo de devolución: clave en la declaración y tributación del préstamo
El plazo de devolución en un préstamo entre familiares es un factor fundamental para determinar si la operación será tratada como un préstamo legítimo o como una donación encubierta.
Un plazo demasiado largo puede dar lugar a que la Administración lo considere una donación, ya que parecería que no hay intención de cobrar el dinero en un tiempo razonable. Por ello, es recomendable establecer un período de devolución que esté en línea con las circunstancias, generalmente no superior a unos años, dependiendo del monto y la relación entre las partes.
Por otro lado, si el préstamo se devuelve en el plazo acordado, y este plazo es razonable, se considerará un préstamo formal y, en consecuencia, no tendrá que tributar como una donación en caso de que no se hayan acordado intereses excesivos o nulos.
Es importante tener en cuenta que si el plazo vence y no hay pagos, puede interpretarse como una donación, por ello, se recomienda mantener un control sobre los pagos y reembolsos conforme a lo acordado en el contrato.
Exenciones fiscales aplicables a los préstamos entre particulares
De acuerdo con la legislación vigente, los préstamos realizados por particulares están exentos del pago del Impuesto de Transmisiones Patrimoniales y Actos Jurídicos Documentados, según el artículo 45.I.B.15 del Real Decreto Legislativo 1/1993.
Esta exención aplica cuando se trata de préstamos familiares y las condiciones son las propias de una operación entre particulares. Esto significa que no hay que pagar impuestos adicionales en la formalización del préstamo, siempre y cuando se cumplan los requisitos fiscales y legales.
Es importante destacar que esta exención puede variar dependiendo de la comunidad autónoma, por lo que siempre se recomienda consultar con un experto en materia fiscal. Sin embargo, en general, estas operaciones no tienen coste en impuestos de transmisión si cumplen con la normativa vigente.
Esta ventaja fiscal facilita que los préstamos entre familiares sean una opción atractiva y eficiente para financiar un negocio, sin que ello implique un costo adicional en tributos por parte de los participantes.
Consecuencias de no declarar correctamente un préstamo familiar
No declarar adecuadamente un préstamo entre familiares puede traer serias consecuencias legales y fiscales. La falta de documentación, la omisión de intereses o el incumplimiento de los plazos establecidos puede interpretarse como una donación encubierta.
Las principales consecuencias pueden incluir sanciones económicas, recargos y la obligación de pagar impuestos sobre la base de una donación o de los intereses no declarados. Además, en caso de conflicto, puede dificultar la recuperación del dinero y generar responsabilidades legales para las partes involucradas.
Otra problemática puede ser que, sin la correcta declaración, la Administración pueda ajustar la operación y exigir el pago de impuestos y multas, además de generar un conflicto fiscal que podría afectar la relación entre las partes y cerrar puertas en futuras operaciones.
Por ello, es fundamental contar con asesoría especializada y cumplir con los requisitos legales y fiscales de los préstamos familiares, especialmente cuando estos financian un negocio.
La asesoría jurídica para redactar contratos de préstamos familiares
Una de las mejores recomendaciones para asegurar que un préstamo entre familiares sea válido y esté correctamente declarado es contar con asesoría jurídica especializada. Nuestros expertos redactarán un contrato que refleje claramente las condiciones pactadas.
Este contrato debe incluir cláusulas esenciales, como: monto prestado, intereses si los hay, plazo de devolución, forma de pago, penalizaciones en caso de incumplimiento y garantías, si se consideran necesarias.
La asesoría jurídica también ayuda a identificar los aspectos fiscales a tener en cuenta, garantizando que la operación cumple con la normativa vigente, y que se evita que sea considerada una donación encubierta o que genere obligaciones fiscales indebidas.
Invertir en un buen contrato desde el principio previene disputas futuras y da mayor seguridad jurídica a ambas partes, permitiendo una gestión adecuada del préstamo familiar en el inicio del negocio.
Recomendaciones finales para una gestión adecuada del préstamo familiar al iniciar un negocio
- Formalizar el préstamo por escrito mediante un contrato legal y claro.
- Establecer plazo y condiciones de devolución razonables y acordes a la relación.
- Consultar con un asesor fiscal y legal para cumplir con la normativa vigente.
- Registrar toda la documentación que respalde la operación, como recibos, transferencias y acuerdos.
- Presentar la declaración correctamente si el préstamo genera intereses o si requiere tributar en alguna de las modalidades fiscales.
Siguiendo estas recomendaciones, se garantiza una gestión segura, legal y fiscalmente eficiente en el préstamo entre familiares para financiar un negocio nuevo. La clave está en la formalidad y transparencia.
Conclusión
Declarar correctamente un préstamo familiar al iniciar un negocio evita problemas legales y fiscales, asegura transparencia y facilita una gestión segura y confiable para todos los involucrados.