Qué dicta el Artículo 32 de la Ley de Sociedades de Capital

A continuación, explicaremos en detalle lo que dicta el artículo 32 del Código de Comercio, específicamente sobre la inscripción en el Registro Mercantil de las sociedades y sus implicaciones legales y administrativas.
¿Qué es el Artículo 32 del Código de Comercio?
El artículo 32 del Código de Comercio regula la obligación de inscribir en el Registro Mercantil la escritura de constitución de una sociedad, así como otros actos relacionados con la vida jurídica de la empresa. Este artículo busca garantizar la transparencia, legalidad y formalidad en la creación y operación de las sociedades comerciales.
En resumen, este precepto legal establece quiénes deben realizar esa inscripción, qué documentación se requiere y en qué plazos debe hacerse. La finalidad de esta norma es que la sociedad quede debidamente registrada y reconocida por la ley, permitiendo así que terceros puedan confiar en su situación legal y patrimonial.
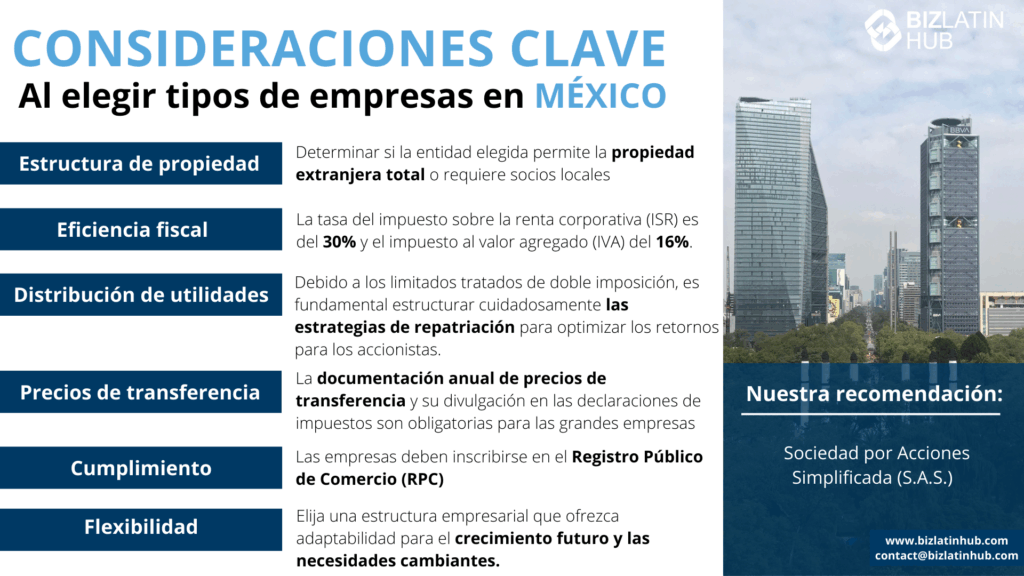
El cumplimiento del artículo 32 del Código de Comercio es esencial para que la sociedad pueda actuar legalmente frente a terceros, obtener financiamiento, firmar contratos y realizar operaciones comerciales con respaldo legal.
Objeto y alcance del Artículo 32 en la constitución de sociedades
¿Qué actos regula el artículo 32?
El artículo 32 del Código de Comercio se centra en la obligación de inscribir en el Registro Mercantil la escritura de constitución de sociedades y ciertos actos posteriores que afecten a la estructura societaria. Esto incluye, además de la constitución, modificaciones en los estatutos, transformaciones o cualquier acto que altere la situación jurídica de la sociedad.
Su alcance es amplio, abarcando tanto la creación de diferentes tipos de sociedades, como sociedades anónimas, sociedades limitadas, entre otras. El objetivo principal es que todos estos actos tengan una publicidad legal adecuada, haciendo que su existencia y condiciones sean públicas y verificables.
Es importante destacar que la ley también establece que algunos actos, además de su inscripción, requieren del cumplimiento de otros requisitos, como el pago de impuestos, para que sean válidos desde el punto de vista legal y fiscal.
Requisitos para la inscripción en el Registro Mercantil según el Artículo 32
La inscripción en el Registro Mercantil exige que la sociedad presente ciertos documentos y cumpla con requisitos legales. Entre ellos, la documentación básica incluye la escritura de constitución, que debe estar firma y notarizada, y que reúne toda la información necesaria como los datos de los socios, el objeto social, el capital social, entre otros.
Además, el artículo 32 del Código de Comercio especifica que la inscripción también requiere demostrar que se han cumplido las obligaciones fiscales relacionadas con el acto, como la solicitud o pago de los impuestos correspondientes, antes de proceder con la inscripción.
Una vez presentada toda la documentación, el Registro Mercantil realiza la verificación y, si todo está en orden, procede a inscribir la sociedad en un plazo razonable. Es importante que los responsables de la sociedad aseguren que toda la documentación esté completa y correcta para evitar retrasos o rechazos en la inscripción.
Plazos establecidos por la ley para la inscripción de la escritura constitutiva
El artículo 32 del Código de Comercio señala que la inscripción de la escritura de constitución debe realizarse en un plazo máximo de dos meses desde la fecha de otorgamiento de la escritura.
Este plazo tiene un carácter máximo, pero es recomendable que las sociedades inscriban sus actos en cuanto tengan toda la documentación en orden, para evitar incurrir en sanciones o en responsabilidad por retrasos.
El incumplimiento de este plazo puede acarrear implicaciones legales, por lo que es fundamental que los socios y administradores gestionen de manera eficiente toda la documentación requerida y se aseguren de presentar la solicitud en ese período de tiempo.
Responsabilidades de los socios fundadores y administradores en la inscripción
Es importante destacar que los socios fundadores y administradores tienen la responsabilidad legal de inscribir en el Registro Mercantil la escritura de constitución de la sociedad. Además, deben realizarlo dentro del plazo establecido por la ley, que, como mencionamos, es de dos meses.
Estos responsables también son solidariamente responsables de los posibles daños causados por el incumplimiento de esta obligación. Esto significa que, si no inscriben en tiempo la escritura, podrían ser responsables de los perjuicios económicos que eso cause a terceros o a la misma sociedad.
Por ello, se recomienda que los fundadores y administradores tengan muy en cuenta esta obligación y, en caso de duda, consulten con expertos en temas legales y fiscales para cumplir adecuadamente con sus deberes.
Procedimientos y condiciones para la inscripción de otros actos societarios
El artículo 32 del Código de Comercio también contempla que otros actos que modifiquen la estructura o funcionamiento de la sociedad, como ampliaciones de capital, cambios estatutarios, fusiones o escisiones, deben inscribirse en el Registro Mercantil.
Para ello, la ley establece que estos actos deben documentarse mediante escrituras públicas o documentos equivalentes, y ser presentados junto con la documentación que pruebe el cumplimiento de obligaciones fiscales, en particular la solicitud o pago de los impuestos vinculados.
Es fundamental seguir los procedimientos establecidos, que generalmente incluyen la aportación de los documentos notariales y la comprobación del pago de impuestos, para que la inscripción sea válida y tenga efectos frente a terceros.
Implicaciones de no cumplir con el plazo y los requisitos de inscripción
El incumplimiento del plazo de inscripción establecido en el artículo 32 del Código de Comercio puede acarrear diversas consecuencias legales y administrativas. Por ejemplo, la sociedad podría tener dificultades para actuar legalmente, obtener financiamiento o realizar contratos sociales, ya que su existencia legal no estaría completamente reconocida.
Además, la ley establece que la falta de inscripción o la inscripción extemporánea puede generar sanciones, multas o incluso responsabilidades para los responsables de la sociedad. La normativa busca incentivar el cumplimiento oportuno de estas obligaciones para mantener la integridad del sistema comercial.
Por otra parte, si no se ha pagado los impuestos correspondientes a ciertos actos, como la constitución, la inscripción puede ser denegada hasta que se cumplan esas obligaciones fiscales, interfiriendo en la legalidad y eficacia de los actos societarios.
La relación entre la inscripción y la aprobación del pago de impuestos
Una parte clave que señala el artículo 32 del Código de Comercio es la necesidad de verificar que se hayan solicitado o pagado los impuestos relacionados con la escritura de constitución u otros actos societarios antes de inscribirlos en el Registro Mercantil.
Este requisito busca asegurar que las sociedades cumplen con sus obligaciones fiscales y que los actos jurídicos que realizan están debidamente fiscalizados. La inspección del pago de impuestos funciona como control adicional para prevenir delitos fiscales o actividades ilegales.
Por lo tanto, los responsables deben solicitar o acreditar el pago de los impuestos correspondientes para que la inscripción tenga efecto legal completo y no haya obstáculos en su reconocimiento oficial.
Consecuencias legales del incumplimiento del Artículo 32
El incumplimiento de las obligaciones establecidas en el artículo 32 del Código de Comercio puede conllevar serias consecuencias jurídicas para las sociedades y sus responsables. Entre ellas, la imposibilidad de que la sociedad actúe legalmente en ciertos aspectos, o la sanción administrativa y económica.
Asimismo, en casos extremos de incumplimiento grave, puede considerarse que la sociedad carece de existencia legal formal, con lo cual todos sus actos hechos en esa condición podrían ser ilegales o nulos.
Por ello, es fundamental que los fundadores, socios y administradores cumplan en tiempo y forma con la inscripción, además de pagar los impuestos correspondientes, para mantener la solvencia legal y administrativa de la sociedad.
Conclusiones y recomendaciones para cumplir con lo establecido en el artículo
El artículo 32 del Código de Comercio impone una obligación clara y estricta para inscribir en el Registro Mercantil la escritura de constitución y otros actos relacionados con la sociedad, en un plazo de dos meses.
Para cumplir con esta normativa, se recomienda que los responsables tengan toda la documentación en orden, verifiquen que se hayan solicitado o pagado los impuestos y realicen la inscripción dentro del plazo establecido.
El respeto a estos requisitos ayuda a evitar sanciones, garantizar la validez de los actos societarios y fortalecer la posición legal de la empresa frente a terceros y ante las autoridades fiscales y comerciales.