SACARON un CRÉDITO a mi nombre Cómo saber y protegerte
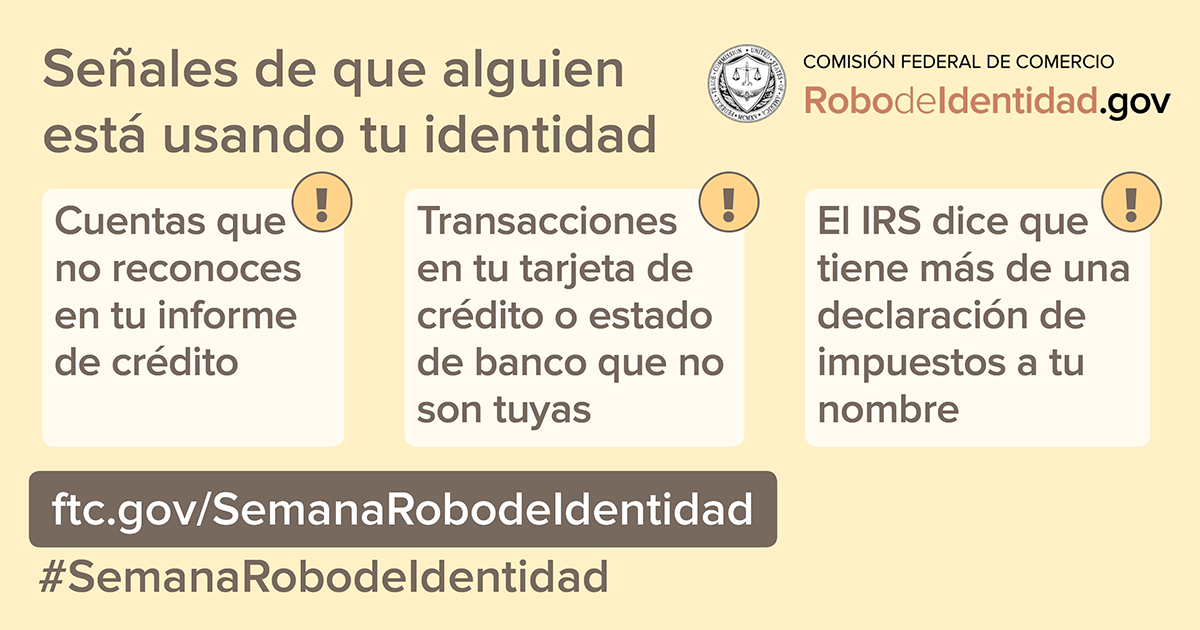
Si alguien solicitó un crédito a tu nombre sin tu autorización, puede tener consecuencias graves en tu situación financiera y crediticia. Por eso, es esencial saber cómo detectarlo y qué pasos seguir para protegerte.
¿Qué hacer si descubres un crédito a tu nombre?
Lo primero que debes hacer al descubrir un crédito no autorizado en tu nombre, es mantener la calma y actuar rápidamente. La mejor opción es denunciar el fraude ante las autoridades correspondientes y recopilar toda la documentación posible que respalde tu denuncia. Esto incluye contratos, registros bancarios y cualquier comunicación que puedas tener con las instituciones financieras.
Es fundamental que presentes estas pruebas ante las autoridades y las entidades financieras para demostrar que no autorizaste la apertura de ese crédito. La rapidez en actuar puede marcar la diferencia para resolver el problema con mayor eficacia.
Recuerda que también puede ser útil acudir a un abogado especializado en casos de fraude para obtener asesoramiento y garantizar que todos los pasos se realicen correctamente. La pronta denuncia y la documentación adecuada serán clave para proteger tus derechos.
Cómo detectar créditos no autorizados en tu historial
Para saber si tengo tarjeta de crédito a mi nombre o si alguien solicitó un préstamo a tu nombre, una de las primeras acciones es consultar tu historial crediticio. En España, puedes revisar tu situación en la Central de Información de Riesgos del Banco de España, conocida como CIRBE.
La CIRBE recopila información sobre los créditos y obligaciones financieras que tienes con diferentes entidades, incluyendo préstamos, tarjetas y otros productos crediticios. Revisar periódicamente esta información te ayuda a como saber si sacaron un crédito a mi nombre sin tu autorización. Si encuentras algo que no reconoces, es importante actuar de inmediato. También es recomendable como saber si sacaron un préstamo a mi nombre para tener un panorama más completo de tu situación financiera.
Además de la CIRBE, puedes solicitar un informe crediticio gratuito a las principales agencias de información crediticia, que también te permitirán detectar movimientos sospechosos o créditos no solicitados. La vigilancia continua de tu información crediticia es la mejor defensa contra el fraude.
La responsabilidad de las entidades financieras ante créditos indebidos
Las instituciones financieras tienen una obligación importante en estos casos. Cuando detectan un crédito indebido, deben comprobar la autenticidad de la solicitud y, en caso de duda, comunicarlo al Banco de España. La responsabilidad en los créditos no autorizados recae en las entidades bancarias, que deben devolver el dinero si se demuestra que la operación fue fraudulenta.
Es importante aclarar que, salvo en casos de sospecha de fraude, las entidades financieras también deben verificar la identidad del cliente antes de aprobar cualquier crédito. Sin embargo, si la operación fue realizada sin tu consentimiento, las entidades deben asumir la responsabilidad y tomar medidas correctivas.
En los casos en que los bancos no actúen correctamente, la ley establece que tú tienes derecho a reclamar y exigir que se eliminen las obligaciones fraudulentas de tu historial crediticio.
Pasos para denunciar un crédito fraudulento
Si confirmas que alguien solicitó un préstamo a tu nombre de forma fraudulenta, debes seguir una serie de pasos concretos para denunciarlo y protegerte:
- Presentar una denuncia formal ante la policía o Guardia Civil. Esto permitirá que las autoridades investiguen el caso y te asistan en el proceso.
- Notificar a la entidad financiera donde se ha solicitado el préstamo. Con ello, podrás bloquear y cancelar la operación fraudulenta.
- Solicitar la cancelación del crédito en tu historial crediticio. Esto incluye acudir a las agencias que gestionan tus datos crediticios y pedir la eliminación de la deuda fraudulenta.
- Reclamar mediante escritos dirigidos a las entidades financieras y al Banco de España. Es importante dejar constancia de todos los pasos que tomas.
Seguir estos pasos puede servir para que la situación se resuelva de manera rápida y efectiva, y que no tenga repercusiones a largo plazo en tu vida financiera.
Importancia de presentar pruebas y documentación soporte
Para que tu denuncia y reclamación sean eficaces, es fundamental reunir toda la documentación que pueda acreditar la falsedad. Por ejemplo, puedes recopilar:
- Contratos o comunicaciones que muestren que no autorizaste la operación.
- Extractos bancarios donde no aparezca ningún movimiento propio o tu firma en esas operaciones.
- Correspondencia con la entidad bancaria o financiera en la que solicitaste información sobre el crédito.
- Cualquier prueba que pruebe que no fuiste tú quien solicitó el préstamo o la tarjeta.
Cuanta más evidencia puedas presentar, más fácil será demostrar que el crédito fue obtenido sin tu consentimiento y evitarás problemas en la resolución.
Cómo actuar si el banco se niega a cancelar el crédito fraudulento
En ocasiones, las entidades financieras se resisten a cancelar créditos fraudulentos, lo que puede generar frustración. En estos casos, debes saber que tienes derecho a reclamar ante el Banco de España. La institución supervisa que las entidades cumplan con la normativa y actúen de manera justa.
Primero debes presentar una reclamación formal ante el banco, explicando la situación y aportando toda la documentación necesaria. Si la respuesta no es satisfactoria, puedes acudir a las oficinas del Banco de España para presentar una reclamación formal.
Asimismo, es recomendable buscar asesoramiento legal para guiarte en el proceso y asegurarte de que tus derechos se respeten.
La función del Banco de España en la protección del consumidor
El Banco de España cumple una función fundamental en la protección de los consumidores frente a prácticas indebidas por parte de las entidades financieras. Cuando las reclamaciones ante los bancos no se resuelven, puedes acudir directamente a esta institución.
El Banco de España revisará tu caso y podrá ordenar a la entidad que corrija la situación, incluido cancelar créditos no autorizados y limpiar tu historial crediticio de datos incorrectos.
Por esto, es recomendable mantener toda la documentación y formalizar tus reclamaciones por escrito para facilitar la labor de supervisión y protección del organismo supervisor.
Reclamaciones ante el banco y el Banco de España en casos de negativa
Si el banco se niega a cancelar un crédito obtenido de forma fraudulenta, formaliza una reclamación por escrito. En ella, explica detalladamente la situación y adjunta todos los documentos que la respalden. Puedes solicitar que revisen nuevamente tu caso y que eliminen la obligación fraudulenta.
En caso de que la respuesta sea negativa, puedes acudir al Banco de España para presentar una reclamación formal. El organismo revisará tu denuncia, y si determina que el crédito fue obtenido sin autorización, podrá ordenar a la entidad que corrija la situación.
Recuerda que también puedes acudir a asociaciones de consumidores para recibir orientación y apoyo en estos procesos.
La necesidad de cancelar datos en ficheros de morosos si la deuda está en disputa
En algunos casos, la deuda puede aparecer en ficheros de morosos, afectando tu puntuación crediticia y tu capacidad para acceder a nuevos créditos. Si la deuda está en disputa porque sabes que fue un fraude, puedes solicitar la cancelación de tus datos en estos ficheros.
Para ello, debes presentar una reclamación ante las empresas que gestionan los registros de morosos, acompañada de la documentación que demuestre que esa deuda fue adquirida de forma fraudulenta. La ley establece que estos registros deben ser precisos y estar actualizados, por lo que tienes derecho a exigir la eliminación de datos incorrectos.
Este paso es crucial para evitar que un crédito fraudulento afecte negativamente tu historial y futuras solicitudes de financiación.
Consejos para proteger tus datos y prevenir futuros fraudes
Una prevención efectiva pasa por cuidar tus datos personales en todo momento. Algunas recomendaciones incluyen:
- No compartir información confidencial con desconocidos o en sitios no seguros.
- Revisar regularmente tu historial crediticio y los movimientos en tu cuenta bancaria.
- Utilizar contraseñas fuertes y cambiar periódicamente tus claves de acceso a tus cuentas bancarias y plataformas digitales.
- Solicitar alertas o notificaciones de movimientos para detectar rápidamente cualquier actividad sospechosa.
Implementar estos consejos puede ayudarte a evitar ser víctima de fraude y detectar rápidamente cualquier actividad inusual en tus registros.
Cómo evitar que un crédito fraudulento afecte tus futuras solicitudes de préstamo
Para minimizar el impacto de un crédito fraudulentamente obtenido en tu historial, debes actuar con rapidez y asegurarte de que la situación esté regularizada. Esto incluye solicitar la eliminación de las deudas no reconocidas en los ficheros de morosos y corregir tu historial crediticio en las entidades encargadas.
Además, al solicitar futuros préstamos o tarjetas, informa al banco o entidad financiera sobre el problema y presenta la documentación que respalde que la deuda fue fraudulenta. Así, la institución podrá evaluar correctamente tu situación y evitar rechazos injustificados.
La(actuación rápida y la información documentada) son clave para que no afecte tu historial y tus posibilidades de obtener créditos en el futuro.
Consecuencias legales y sanciones en casos de falsedad y estafa
El sacar un préstamo a nombre de otra persona sin autorización se considera un delito de falsedad o estafa, y puede acarrear penas de prisión y multas severas. Además, la ley protege a las víctimas mediante sanciones que persiguen disuadir este tipo de conductas delictivas.
Las personas que cometen estos delitos enfrentan procedimientos legales que pueden terminar con sentencias de prisión, especialmente si se demuestra que hubo intención fraudulenta, manipulación o abuso de confianza.
Por eso, si me estafaron y sacaron un préstamo a mi nombre, es fundamental denunciar estos hechos para que las autoridades puedan actuar y garantizar que los responsables asuman las sanciones correspondientes.
Recomendaciones finales para mantener tu situación crediticia segura
Para evitar complicaciones en tu vida crediticia, te recomendamos:
- Revisar regularmente tu historial crediticio y los informes en la CIRBE y otras agencias de referencia.
- Mantener tus datos personales protegidos y no compartir información sensible.
- Actuar rápidamente en caso de detectar movimientos o créditos no autorizados.
- Denunciar siempre cualquier actividad fraudulenta ante las autoridades y las entidades financieras.
La protección de tu información y la vigilancia constante son las mejores herramientas para mantener tu situación crediticia a salvo y evitar problemas futuros.
Conclusión
Si como saber si sacaron un crédito a mi nombre y te has dado cuenta de movimientos sospechosos, actúa con rapidez, denuncia y presenta pruebas sólidas para proteger tus derechos y tu historial crediticio. La prevención y la acción temprana son clave.