Continente y Contenido del Seguro de Hogar: Qué Incluyen
El seguro de hogar puede cubrir diferentes aspectos de tu vivienda y sus enseres, específicamente el continente y contenido. Conocer qué incluye cada uno te ayuda a elegir la mejor protección para tu hogar.
¿Qué es el seguro de hogar y por qué es importante?
El seguro de hogar es un contrato entre tú y la aseguradora que te protege ante posibles daños o pérdidas que puedan ocurrir en tu vivienda. Es fundamental porque te ofrece tranquilidad y protección financiera frente a imprevistos como incendios, robos, accidentes o desastres naturales.
Contar con un seguro de hogar adecuado, que incluya tanto el continente como el contenido, asegura que en caso de un siniestro puedas restaurar o reponer lo perdido sin que tu economía se vea gravemente afectada. Además, muchas pólizas ofrecen servicios adicionales, como asistencia en reparaciones o atención en caso de emergencias.
Es importante entender que, sin un seguro de hogar, tú serías responsable de realizar las reparaciones o reemplazos, lo que puede ser costoso y difícil de afrontar, especialmente en situaciones graves. Por ello, contar con una cobertura clara y adecuada es una inversión en tu tranquilidad y en la protección de tu patrimonio.
La diferencia entre continente y contenido
¿Qué es el continente?
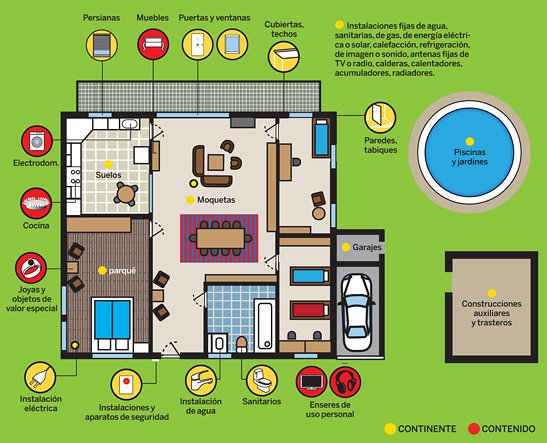
El continente se refiere a la estructura física de tu vivienda o local. Incluye paredes, techos, suelos, ventanas, puertas y toda la edificación en general. Es decir, todos los elementos que conforman la estructura física de tu hogar.
Es importante distinguir que el seguro del continente generalmente cubre reparaciones estructurales y daños que puedan afectar la edificación, como un incendio que queme las paredes o una tormenta que cause daños en el tejado.
¿Qué es el contenido?
El contenido hace referencia a todos los bienes y enseres que se encuentran dentro de la vivienda. Esto incluye muebles, electrodomésticos, joyas, ropa, objetos de valor y en general, todos los bienes muebles que poseas.
El seguro del contenido generalmente indemniza en caso de pérdidas o daños a estos objetos por hechos cubiertos, como un robo o un daño por agua. La diferencia esencial es que el contenido se refiere a los bienes que se pueden mover y que no forman parte de la estructura física.
¿Qué incluye el seguro del continente?
El seguro del continente cubre principalmente los daños en la estructura de la vivienda o edificación. Algunos de los aspectos que suele incluir son:
- Daños por incendio y explosión: protección ante pérdidas causadas por llamas, explosiones o cortocircuitos que afecten la estructura.
- Daños por fenómenos naturales: cobertura frente a eventos como tormentas, granizo, inundaciones y terremotos (según las condiciones de la póliza).
- Daños por agua y humedades: daños producidos por fugas, roturas en tuberías o filtraciones que afecten la estructura.
- Vandalismo y actos de terceros: protección frente a daños provocados por terceros con intenciones destructivas.
Es importante verificar que la póliza contemple la reparación o reconstrucción de elementos estructurales como paredes, techos, suelos y otros componentes que conforman la parte física de tu vivienda.
¿Qué cubre el seguro del contenido?
El seguro del contenido se enfoca en la protección de todos los bienes muebles en el interior de tu vivienda. Algunos ejemplos de lo que suele cubrir son:
- Muebles y electrodomésticos: sofas, mesas, frigoríficos, lavadoras, entre otros.
- Objetos de valor: joyas, obras de arte, cámaras, etc.
- Ropa y enseres personales: prendas, textiles, utensilios de cocina, etc.
- Equipo tecnológico: ordenadores portátiles, televisores, consolas, etc.
Esta cobertura será útil en casos de robos, incendios, daños por agua o fenómenos meteorológicos que afecten los bienes muebles. La indemnización, en estos casos, busca que puedas reemplazar los objetos dañados o perdidos sin mayor inconveniente.
Cómo determinar qué cubrir en tu póliza
Para decidir qué contenteo y contenido necesitas cubrir en tu póliza de seguro, es recomendable hacer un inventario de los bienes y evaluar los riesgos a los que estás expuesto. La valoración de tus pertenencias te permitirá escoger una cobertura adecuada y evitar pagar primas excesivas o insuficientes.
Es aconsejable revisar qué riesgos específicos cubre la aseguradora y asegurarte de que categorías importantes, como daños por agua o robo, estén contempladas. Además, si tienes objetos de gran valor, como obras de arte o joyas, considera incluir coberturas adicionales para estos bienes.
Otra recomendación es consultar con agentes especializados que puedan ayudarte a ajustar la póliza a tus necesidades particulares, garantizando una protección completa tanto para el continente como para el contenido.
Exclusiones comunes en la cobertura de continente y contenido
Es fundamental conocer las exclusiones o limitaciones habituales en las pólizas, ya que pueden variar dependiendo de la aseguradora. Algunas exclusiones comunes son:
- Daños por negligencia: si el daño ocurre por falta de mantenimiento o negligencia del propietario.
- Guerras, conflictos o actos terroristas: generalmente no están cubiertos, aunque existen pólizas específicas.
- Daños por plagas o insectos: estos daños suelen estar excluidos.
- Problemas estructurales previos: si el daño se debe a un vicio o problema de construcción que ya existía antes de contratar el seguro.
Es importante revisar cuidadosamente las condiciones de la póliza para entender qué situaciones no están cubiertas y qué consecuencias puede tener esto en caso de siniestro.
La regulación legal: Ley 50/1980 de Contrato de Seguro
La Ley 50/1980 de Contrato de Seguro en España es la normativa que regula los derechos y obligaciones tanto de aseguradoras como de asegurados. Esta ley establece aspectos fundamentales como la contratación, las coberturas, exclusiones y procedimientos en caso de siniestro.
Gracias a esta regulación, los consumidores tienen protección y deben recibir información clara y veraz sobre las coberturas del seguro, incluido el continente y contenido. Además, la ley protege los derechos del asegurado en caso de disputas, asegurando que las aseguradoras cumplan con sus obligaciones de forma transparente.
Conocer esta normativa ayuda a prevenir abusos y obliga a las compañías a ofrecer productos adecuados y bien explicados, promoviendo una protección efectiva para el usuario.
Consejos para elegir la cobertura adecuada
- Evalúa tus necesidades reales: haz un inventario de bienes y analiza los riesgos específicos de tu vivienda.
- Revisa las coberturas y exclusiones: asegúrate de que tanto el continente como el contenido están bien cubiertos y entiendes qué situaciones quedan excluidas.
- Solicita presupuestos y compara: analiza diferentes ofertas y elige aquella que te ofrezca la mejor relación calidad-precio.
- Consulta con un experto: asesórate con profesionales que puedan ayudarte a ajustar tu póliza a tus necesidades específicas.
- Verifica la solvencia y experiencia de la aseguradora: optar por compañías reconocidas garantiza un mejor servicio en caso de siniestro.
Conclusión: protección integral de tu hogar
Contar con un seguro de hogar que cubra adecuadamente el continente y contenido es clave para una protección eficaz y completa de tu patrimonio. La información y asesoramiento correctos garantizan tranquilidad frente a cualquier imprevisto.