Últimas voluntades sin testamento: Qué sucede después
Cuando una persona fallece sin haber dejado un testamento, el proceso legal para gestionar su patrimonio y herencias se vuelve diferente y requiere seguir pasos específicos que garantizan una correcta distribución de los bienes.
¿Qué ocurre cuando una persona fallece sin haber dejado un testamento?
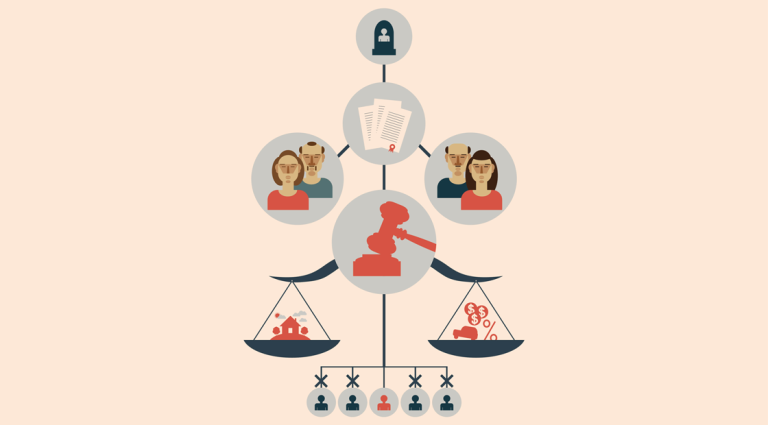
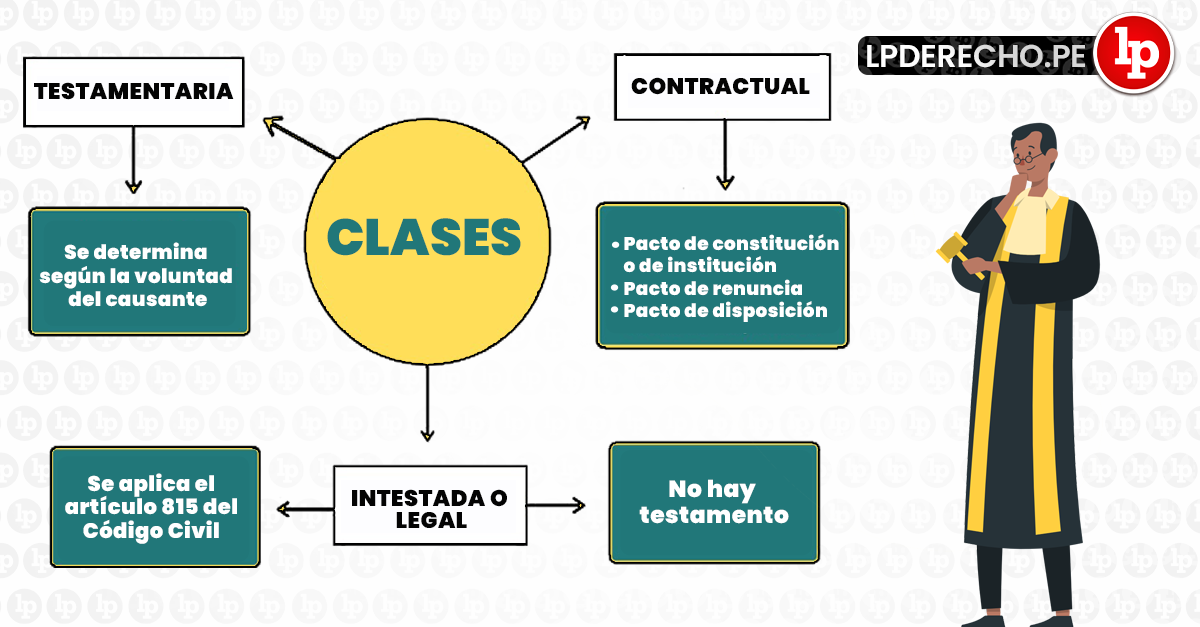
En caso de que una persona fallezca sin haber dejado un testamento, se dice que muere intestado. Esto significa que no existe una voluntad formal expresada por el difunto para distribuir sus bienes. Cuando esto sucede, los herederos no tienen un documento que indique quién debe recibir qué, por lo que la ley establece un orden legal de personas que heredan en estos casos.
La ley determina que, sin un testamento, los bienes del fallecido se reparten siguiendo un esquema legal basado en los lazos familiares. Esto puede incluir a cónyuges, hijos, padres o incluso otros parientes cercanos. Es importante señalar que, en ausencia de un testamento, el proceso puede tardar más y ser más complejo, ya que los herederos deben acudir a la vía judicial o notarial para que se declare quiénes son los legítimos herederos.
Por ello, es fundamental entender qué sucede, cómo saber si hay testamento, y qué pasos seguir después de las últimas voluntades que hay que hacer en estos casos. A continuación, te explicamos en detalle cada una de estas etapas y qué acciones tomar para una correcta gestión de la herencia sin testamento.
Trámites iniciales tras el fallecimiento: certificado de defunción y de últimas voluntades
El primer paso tras el fallecimiento es obtener los documentos necesarios para iniciar el proceso de gestión del patrimonio. Se comienza solicitando en el Registro Civil el certificado de defunción, un documento imprescindible que acredita oficialmente la muerte del individuo. Este trámite suele ser sencillo y rápido, realizándose en la oficina del Registro Civil correspondiente.
Luego, se realiza el trámite del certificado de últimas voluntades en el Ministerio de Justicia. Este certificado indica si la persona dejó un testamento y en qué juzgado o notaría fue autorizado. Para obtenerlo, primero hay que esperar quince días hábiles tras el fallecimiento, ya que es el período establecido por ley para poder consultar si existe alguna última voluntad registrada. Además, se requiere pagar una tasa mediante el modelo 790, que es el formulario oficial para estos trámites.
Es importante destacar que, con este certificado de últimas voluntades, los herederos pueden comprobar si hay un testamento. De ser así, deberán dirigirse al notario que lo custodió para obtener una copia. Sin embargo, en muchos casos, este certificado puede indicar que no existe ningún testamento registrado, lo que implica que el fallecimiento fue intestado.
¿Cómo acceder a la copia del testamento y qué hacer en caso de no existir?
Acceso a la copia del testamento
Si tras solicitar el certificado de últimas voluntades se confirma que existe un testamento, es necesario acudir al notario donde fue autorizado para solicitar una copia. El notario puede facilitar la última voluntad del fallecido, que servirá como base para cumplir sus deseos expresados legalmente.
Es crucial actuar con prontitud, ya que en algunos casos, la ley establece plazos para presentar o gestionar ciertos trámites relacionados con la herencia. La copia del testamento será vital si quieres seguir el proceso de partición o si deseas gestionar directamente la distribución de bienes según la voluntad del fallecido.
En cambio, en las últimas voluntades sin testamento disponibles, o cuando no hay registro de existencia de uno, el proceso de sucesión inicia de forma diferente. En estos casos, hay que realizar la declaración de herederos abintestato, un procedimiento que determina quiénes son los legítimos herederos según la ley.
Proceso para declarar herederos abintestato: opciones ante notario o en juzgado
Cuando no existe un testamento, se necesita una declaración formal de herederos para repartir los bienes. Este proceso se denomina declaración de herederos abintestato. Se puede realizar ante un notario o en un juzgado, dependiendo de la complejidad del patrimonio y de las circunstancias familiares.
La opción ante notario suele ser más rápida y menos costosa. El notario solicitará documentación que acredite los lazos familiares, como libros de familia, certificados de nacimiento, matrimonio o pareja de hecho, y DNI de los herederos. En estos casos, la declaración se realiza mediante un trámite llamado acta de declaración de herederos.
Por otro lado, si hay desacuerdos entre los herederos, o si la herencia es muy compleja, la opción es acudir al juzgado. Aquí, un juez analizará la situación y dictará una resolución que determinará quiénes son los herederos y qué bienes corresponden a cada uno. En ambos casos, el proceso comienza con la presentación de documentos que acrediten la relación familiar y el fallecimiento.
Documentos necesarios para la declaración de herederos y requisitos a cumplir
Para tramitar la declaración de herederos abintestato, ya sea ante notario o en juzgado, se debe presentar una serie de documentos imprescindibles. Los principales son:
- Certificado de defunción: acredita oficialmente el fallecimiento.
- Documentación que acredite la relación familiar: libros de familia, partidas de nacimiento, certificados de matrimonio, etc.
- DNI o documentación de identidad de los herederos y del fallecido.
- Testigos: en algunos casos, es necesario declarar a dos testigos que puedan certificar la relación con el difunto, especialmente en el proceso notarial.
- Empadronamiento y antecedentes patrimoniales: en casos particulares, para verificar la residencia y los bienes a heredar.
Es recomendable recopilar toda la documentación con anticipación para agilizar los trámites. Además, hay que cumplir ciertos requisitos legales, como no tener antecedentes penales que puedan afectar la validez del proceso y verificar que la ley de herencias en tu comunidad autónoma no imponga condiciones adicionales.
Procedimiento de inventariado, valoración y liquidación de deudas y bienes
Una vez declarados los herederos, comienza el proceso de inventario y valoración de los bienes del difunto. Este paso es fundamental para conocer el patrimonio total, que incluirá propiedades, cuentas bancarias, inversiones, bienes muebles y cualquier otro activo.
El inventario se realiza detallando cada uno de los bienes y su valoración, generalmente con la ayuda de expertos o peritos, si es necesario. También se deben identificar y cuantificar las deudas pendientes, como hipotecas, préstamos o impuestos no pagados, para determinar la cantidad neta que será repartida entre los herederos.
Tras este inventario y valoración, se procede a la liquidación de las deudas del difunto. Esto implica pagar los créditos existentes, pagar los impuestos de sucesiones y plusvalías municipales en caso de bienes inmuebles, y saldar cualquier obligación fiscal relacionada con el patrimonio.
Este proceso puede realizarse ante notarías o en juzgado, dependiendo del volumen y complejidad de los bienes y deudas. Es fundamental realizar esta fase con precisión para evitar futuros problemas legales o fiscales para los herederos.
La partición de bienes: acuerdos entre herederos y procedimientos judiciales o notariales
Una vez inventariado, valorado y liquidado el patrimonio, llega la fase de partición de bienes. Este paso consiste en distribuir oficialmente los activos entre los herederos, según la ley o, en el caso de existir, de acuerdo con el testamento.
Si todos los herederos están de acuerdo, pueden realizar la partición mediante un acuerdo notarial que recoja quién recibe qué. Este método suele ser más rápido y sencillo, permitiendo a los herederos firmar un acuerdo que se inscribe en el Registro de la Propiedad o en registros correspondientes según el tipo de bien.
En cambio, si hay desacuerdos o disputas entre los herederos, será necesario acudir a un procedimiento judicial. En estos casos, un juez decidirá cómo repartir los bienes, garantizando la justicia y la legalidad del proceso. La intervención judicial puede retrasar el proceso, pero asegura una resolución imparcial y efectiva.
El acuerdo entre herederos por unanimidad puede simplificar mucho la partición, pero en casos donde no hay acuerdo, el proceso judicial se vuelve indispensable para resolver la distribución.
Obligaciones fiscales: pago del impuesto de sucesiones y plusvalías municipales
Un aspecto extremadamente importante en cualquier proceso de herencia, sea con últimas voluntades o sin testamento, es el cumplimiento de las obligaciones fiscales. El primer impuesto a pagar es el impuesto de sucesiones, que grava la transmisión patrimonial tras el fallecimiento.
El impuesto de sucesiones se paga desde el día siguiente a la muerte, aunque la ley establece un período voluntario de seis meses para presentar la declaración, con posibilidad de prórroga. El importe a pagar dependerá del valor de los bienes heredados, del patrimonio previo y de las deducciones aplicables según la comunidad autónoma.
Además, en caso de que se hereden inmuebles, los herederos deben liquidar la plusvalía municipal, un impuesto que grava el incremento del valor del suelo en el período de tiempo en que el difunto fue propietario del inmueble. Este impuesto también debe ser liquidado en los tiempos establecidos por las autoridades locales.
El cumplimiento correcto de estas obligaciones fiscales es esencial para evitar sanciones o recargos futuros. Es recomendable consultar con un asesor fiscal para calcular y pagar estos impuestos en tiempo y forma.
Inscripción de los bienes en el Registro de la Propiedad tras la sucesión
Una vez finalizado todo el proceso y repartidos los bienes, los herederos deben inscribir en el Registro de la Propiedad los cambios de titularidad de los inmuebles o derechos que hayan recibido.
La inscripción garantiza la seguridad jurídica de la transmisión y permite a los nuevos titulares ejercer plenamente sus derechos sobre los bienes. Además, es un requisito indispensable para gestionar cargas o gravámenes sobre las propiedades y para realizar futuras operaciones de venta o hipoteca.
Este trámite se realiza presentando toda la documentación acreditativa de la herencia, incluyendo la declaración de herederos, la resolución judicial o el acuerdo notarial de partición, y la escritura pública donde se refleje la transmisión.
Es importante pasar por este paso para que la herencia quede formalizada y protegida ante cualquier reclamación futura.
Conclusiones y recomendaciones para afrontar los trámites tras un fallecimiento sin testamento
Si una persona fallece sin dejar un testamento, el proceso se vuelve más complejo y requiere mayor atención a la declaración de herederos y al cumplimiento de trámites legales y fiscales.
Recomendamos acudir a profesionales especializados, como abogados o gestores, para asegurarse de realizar cada paso correctamente: solicitud de certificados, declaración de herederos, inventario, liquidación de deudas y repartos.
También es fundamental actuar con rapidez y claridad, cumpliendo los plazos establecidos por la ley para pagar impuestos y realizar las inscripciones correspondientes.
Finalmente, tener toda la documentación en orden y asesorarse previamente facilitará una gestión más sencilla, evitando futuros problemas legales o fiscales.