Herencia en España 2026: Preguntas Claves y Leyes Esenciales
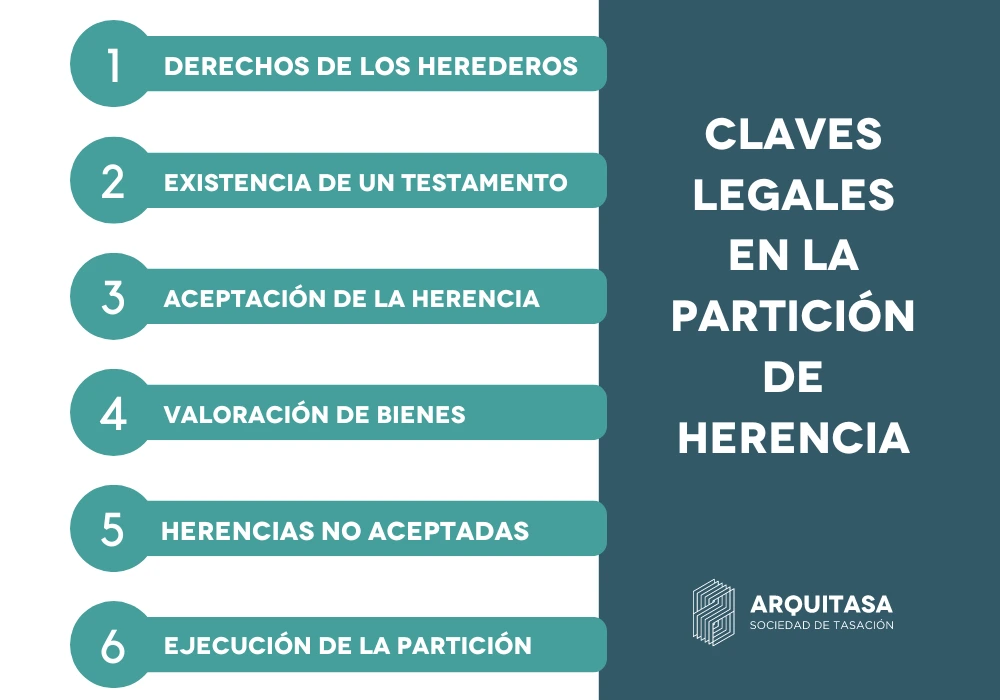
La herencia en España en 2026 continúa siendo un tema importante para quienes enfrentan el proceso de transmitir o recibir bienes tras el fallecimiento de un ser querido, y conocer las leyes y preguntas frecuentes sobre herencias en España resulta fundamental para una gestión adecuada.
Panoorma general de la herencia en España en 2026
En España, la herencia se rige principalmente por el Código Civil y por las leyes regionales específicas, ya que las comunidades autónomas tienen competencia para legislar en materia de sucesiones y donaciones. La herencia es el proceso por el cual se transmiten bienes, derechos y obligaciones de una persona fallecida a sus sucesores, ya sea por voluntad expresa a través del testamento o por ley si no existe dicho documento.
Aunque las normas son similares en todo el territorio español, en 2026 siguen existiendo diferencias en ciertos aspectos, como las tasas del Impuesto sobre Sucesiones y Donaciones o en los mecanismos para gestionar herencias en diferentes comunidades. Esto hace que conocer las particularidades regionales sea crucial para evitar sorpresas y facilitar el proceso para los herederos.
Además, la importancia de una planificación anticipada, como la realización de testamentos o donaciones en vida, ayuda a simplificar la distribución de la herencia y a reducir posibles conflictos familiares, además de optimizar la carga fiscal en cada caso.
Tipos de sucesión en España
Sucesión testamentaria
Es aquella que se realiza conforme a la voluntad del fallecido expresada en un testamento. Aquí, el testador puede designar a sus herederos, especificar la repartición de los bienes y establecer condiciones o limitaciones. Es el método preferido para quienes desean dejar instrucciones claras y personalizadas sobre su herencia.
Sucesión intestada
Se aplica cuando la persona no dejó testamento. En estos casos, las leyes de la herencia en España dictan quiénes serán los herederos y, en qué proporciones, según las reglas de la legítima y la comunidad activa. Generalmente, los parientes más cercanos (como hijos, cónyuge o padres) tienen prioridad.
Otras modalidades
- Sucesión contractual: cuando los herederos acuerdan la distribución de bienes antes del fallecimiento del causante, en ciertos casos permitidos por la ley.
- Herencias en vida y donaciones: estas acciones pueden considerarse anticipos, que más tarde se deben colacionar para evitar distorsiones en la distribución final.
Proceso de aceptación y aceptación a beneficio de inventario
Una vez que se produce el fallecimiento, la herencia necesita ser aceptada por los herederos. La aceptación puede ser pura y simple, o a beneficio de inventario, en la cual el heredero sólo responde por las deudas hasta el valor de los bienes heredados. Esto último resulta especialmente útil cuando hay deudas pendientes, ya que protege el patrimonio familiar.
El proceso comienza con la apertura de la sucesión y la elaboración del inventario de bienes y deudas, para determinar qué forma de aceptación es más adecuada en cada caso. La postura de aceptar a beneficio de inventario es recomendable si existieran dudas sobre las deudas o si se desea limitar la responsabilidad.
Asimismo, el heredero puede optar por renunciar a la herencia si considera que los pasivos superan los activos, evitando así asumir obligaciones futuras.
Roles y derechos de los herederos: universales, legatarios y otros
En la herencia en España, existen diferentes tipos de herederos. Los herederos universales son quienes reciben la totalidad del patrimonio, habitualmente los hijos o cónyuge. Los legatarios reciben un bien específico o una suma determinada, según las indicaciones del testador.
Otros participantes del proceso son los herederos forzosos, que tienen garantizada cierta parte de la herencia, conocida como legítima. Además, pueden existir otros roles como los colaterales o herederos por representación, dependiendo de la estructura familiar.
Es importante comprender estos roles porque inciden directamente en la distribución final y en los derechos de cada uno durante el proceso de herencia.
La legítima y su protección en la transmisión hereditaria
En España, la legítima es la porción de la herencia que la ley reserva de manera obligatoria a determinados familiares: los hijos, el cónyuge y los padres. Esto significa que, aunque haya testamento, una parte de la herencia debe ser automáticamente protegida para estos herederos forzosos.
La protección de la herencias significado en territorio español incluye la garantía de que estos familiares no puedan ser privados de su parte correspondiente. Es fundamental respetar esta regla para evitar invalidaciones o conflictos futuros.
Los testadores pueden disponer libremente de la restante porción de la herencia, llamada *libre disposición*, optimizando la planificación patrimonial sin alterar los derechos derivados de la legítima.
Gestión de deudas y beneficio de inventario en la herencia
Una de las cuestiones clave en la herencia es cómo gestionar las deudas. Los herederos pueden adoptar el beneficio de inventario para limitar su responsabilidad al valor de los bienes heredados, sin responder con su patrimonio personal por las deudas del causante.
Para ello, deben aceptar formalmente la herencia a beneficio de inventario, elaborando un inventario de bienes y pasivos, donde se reflejan las deudas pendientes. Esto ayuda a evitar que las deudas afecten a los bienes propios del heredero y garantiza una distribución transparente.
En casos donde las deudas superan el valor de los bienes, el heredero puede decidir no aceptar la herencia o aceptarla con las limitaciones que la ley prevé para proteger sus intereses.
Donaciones en vida y su consideración como anticipos de herencia
Las donaciones en vida son operaciones mediante las cuales una persona transfiere bienes a otra antes de su fallecimiento. En el contexto de la herencia, estas donaciones muchas veces se consideran anticipos de herencia.
Para mantener la equidad en la distribución, en España es necesario colacionar las donaciones, es decir, sumar el valor de estas en el cálculo final de la herencia, garantizando que sean parte de los bienes heredados y no un privilegio excesivo para ciertos herederos.
Es recomendable formalizar estas donaciones en escritura pública y hacerlas constar claramente, para evitar futuros conflictos y cumplir con las leyes de la herencia.
Procedimientos para la distribución de la herencia: inventario y partición
Una vez aceptada la herencia, se realiza un inventario para determinar todos los bienes, derechos y obligaciones del causante. Posteriormente, se procede a la partición de bienes, que puede hacerse de acuerdo con la voluntad del testador o con las reglas de la ley en caso de sucesión intestada.
El proceso termina con la firma del acuerdo de repartición, en el cual se asignan los bienes a cada heredero. Es posible hacerlo mediante escritura pública o mediante acuerdo privado homologado por un juez, si es necesario resolver conflictos.
El correcto procedimiento garantiza transparencia, evita conflictos y facilita la gestión y disfrute de la herencia por parte de los beneficiarios.
La carga fiscal: Impuesto sobre Sucesiones y Donaciones
Uno de los elementos esenciales en la transmisión de herencias en España es la obligación de pagar el Impuesto sobre Sucesiones y Donaciones. La carga fiscal varía según la comunidad autónoma, ya que cada una establece sus propios planes y bonificaciones.
Este impuesto se calcula según el valor de los bienes heredados, la relación de parentesco, y las cantidades exentas y deducciones aplicables en cada territorio. Por ello, en 2026, es recomendable consultar las tarifas y beneficios de la comunidad donde se realiza la herencia.
El cumplimiento de la obligación fiscal es fundamental para evitar sanciones y garantizar la regularización de la transmisión de bienes.
Leyes regionales y regulación tributaria en diferentes comunidades autónomas
Las leyes de la herencia en España varían significativamente entre las diferentes comunidades autónomas, ya que cada una dispone de normativas y bonificaciones específicas. Por ejemplo, en Madrid o Andalucía, existen beneficios importantes en el Impuesto sobre Sucesiones, mientras que en otras regiones las cargas fiscales pueden ser mayores.
Esta diversidad hace esencial conocer las particularidades de la región donde se ubican los bienes y los herederos, para optimizar la gestión de la herencia y aprovechar posibles beneficios fiscales.
Asimismo, las leyes tributarias regionales ofrecen diferentes plazos para presentar la declaración, límites de exención y condiciones para aplicar las bonificaciones, aspectos clave en la planificación hereditaria.
Sucesiones internacionales: normativa y elección de ley aplicable
En un contexto globalizado, cada vez son más frecuentes las herencias que involucran bienes en diferentes países. En estos casos, la normativa internacional aplicable puede determinar qué ley regirá la transmisión, y cómo reconocer y gestionar la herencia en España y en otros países.
El Reglamento de Sucesiones de la Unión Europea facilita la determinación de la ley aplicable y los procedimientos de reconocimiento en países miembros, mediante instrumentos como el certificado sucesorio europeo. Este instrumento simplifica la gestión y reduce trámites burocráticos en herencias internacionales.
Para evitar conflictos y problemas legales, es recomendable contar con asesoramiento experto que evalúe las mejores opciones y garantice el cumplimiento de las leyes específicas de cada jurisdicción.
Instrumentos prácticos: certificado sucesorio europeo y reconocimiento jurídico
Para facilitar el reconocimiento de una herencia en diferentes países de la Unión Europea, existe el certificado sucesorio europeo. Este documento acredita quiénes son los herederos y qué bienes tienen a su nombre en otros países miembros, agilizando trámites administrativos y judiciales.
Asimismo, la ley en España permite gestionar y reconocer herencias internacionales mediante mecanismos que garantizan la validez del proceso y evitan duplicidades o conflictos legales.
Conocer estas herramientas y cómo utilizarlas en la práctica ayuda a los herederos a optimizar su gestión y a cumplir con la normativa de manera sencilla y efectiva en 2026.
En 2026, las herencias en España siguen siendo un proceso complejo pero gestionable, si se entiende la legislación específica, las implicaciones fiscales y las particularidades regionales, asegurando así una transmisión patrimonial segura y eficiente.