Documentos Mercantiles y Contables: claves y clasificaciones
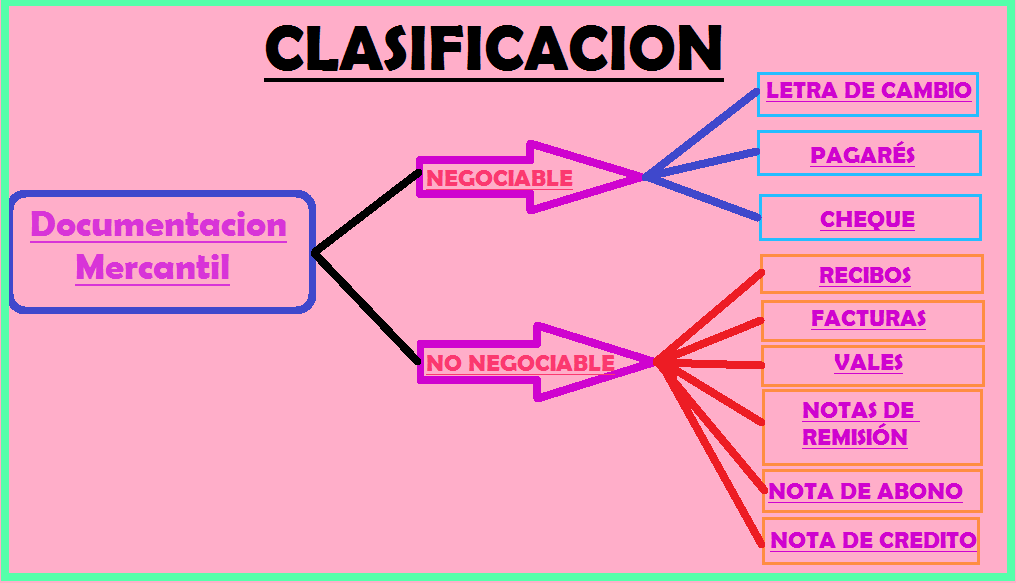
A continuación, analizaremos en profundidad los documentos mercantiles y contables, su clasificación y su papel fundamental en la gestión empresarial para asegurar una correcta documentación y control financiero.
Definición de Documentos Mercantiles y Contables
Los documentos mercantiles son aquellos instrumentos escritos que formalizan y respaldan las operaciones comerciales entre empresas, como facturas, letras de cambio, notas de crédito y otros. Estos documentos sirven como prueba legal de las transacciones, garantizando claridad y seguridad en las operaciones.
Por otro lado, los documentos contables se relacionan con la documentación que registra y evidencia los hechos económicos de una empresa, ayudando a crear estados financieros confiables. Ejemplos comunes incluyen los libros contables, registros de ingresos y gastos, y balances.
Ambos tipos de documentos son esenciales para la correcta gestión empresarial, ya que facilitan el control, la auditoría y el cumplimiento legal de las obligaciones fiscales y comerciales.
Importancia de los Documentos en la Gestión Empresarial
Los documentos mercantiles y contables no solo respaldan las operaciones financieras, sino que también proporcionan una visión clara del estado económico de una empresa. La correcta gestión de estos documentos ayuda a evitar errores, fraudes y malentendidos, además de facilitar auditorías y revisiones fiscales.
Una adecuada organización y conservación de los documentos financieros permite a las empresas cumplir con las normas y regulaciones vigentes, garantizando la protección de derechos de la firma y la aceptación de sus operaciones en el mercado.
Es importante destacar que la gestión eficiente de documentación también influye en la toma de decisiones, ya que proporciona información precisa sobre ingresos, gastos, patrimonio y clasificación de pasivo, aspectos que son fundamentales para el planeamiento estratégico.
Clasificación de los Documentos Mercantiles
Los documentos mercantiles pueden clasificarse de diversas maneras, dependiendo de su función y naturaleza. La clasificación más común incluye:
- Documentos de crédito: como letras de cambio, pagarés y pagarés domiciliados, que representan derechos de cobro o pago.
- Documentos comerciales: facturas, órdenes de compra, notas de crédito y recibos que evidencian transacciones de compra y venta.
- Documentos de garantía y caución: contratos de aval, garantías y pólizas de seguro.
- Otros: documentos internos como los informes de auditoría y notas de asiento contable.
Además, estos documentos pueden clasificarse según su carácter temporal y función legal, contribuyendo así a una adecuada gestión y seguimiento.
Tipos de Documentos Contables y su Función
En el aspecto contable, existen diferentes tipos de documentos que tienen funciones específicas en el registro de la información financiera:
- Facturas: evidencia las ventas y compras, siendo esenciales para determinar los ingresos y gastos.
- Recibos y órdenes de pago: sirven para documentar pagos realizados o recibidos.
- Libros contables: registros oficiales donde se anotan todas las operaciones, incluyendo el libro diario y mayor.
- Estados financieros: como balance y estado de resultados, que resumen la situación económica de la empresa.
Los documentos por cobrar a largo plazo, como los préstamos concedidos con vencimiento superior a un año, son considerados activo en la clasificación de pasivo. Por otro lado, los documentos financieros como letras de cambio y pagarés, cumplen roles específicos en la clasificación de pasivo o activo, dependiendo de si representan derechos o obligaciones para la empresa.
Claves para la correcta gestión de documentos mercantiles
Para asegurar una eficaz gestión de los documentos mercantiles, es fundamental seguir ciertas claves:
- Organización y clasificación adecuada: mantener un sistema lógico y accesible para localizar rápidamente cualquier documento.
- Archivo seguro y conservado: almacenamiento en lugares adecuados, controlando el acceso y garantizando la protección contra pérdida o deterioro.
- Utilización del sistema online mercantil: aprovechar las plataformas digitales para gestionar, consultar y respaldar documentos, facilitando la gestión en línea.
- Normas y regulaciones: cumplir con las leyes vigentes en materia de documentación y datos personales, incluyendo las relacionadas con la normas de documentación contable.
Implementar procedimientos de revisión y auditoría interna también ayuda a detectar errores y mejorar continuamente los procesos de gestión documental.
Clasificación de los Documentos Contables según su función y duración
Los documentos contables pueden clasificarse de varias formas, considerando su función y duración en la empresa:
- Documentos de uso cotidiano o operativo: como facturas, recibos y reportes diarios, que se usan frecuentemente y tienen una duración limitada en el tiempo.
- Documentos de archivo y respaldo: informes fiscales, libros de contabilidad, estados financieros históricos y documentación relacionada con la clasificación de pasivo.
Asimismo, algunos documentos por cobrar a largo plazo permanecen en la contabilidad como activos por períodos extensos, y su correcta clasificación ayuda a reflejar con precisión la situación financiera.
Normas y Regulaciones Aplicables a los Documentos Mercantiles y Contables
El cumplimiento de las normas y regulaciones es imprescindible para la correcta gestión de los documentos mercantiles y contables. Estas leyes garantizan la legalidad y transparencia de las operaciones, y varían según cada país. Algunas de las principales incluyen:
- Normas Internacionales de Información Financiera (NIF)
- Normas de auditoría y control interno
- Leyes fiscales y tributarias
- Regulaciones específicas en aspecto contable para diferentes sectores económicos
El correcto cumplimiento ayuda a evitar sanciones, asegurar la validez de los documentos y facilitar procesos como auditorías y revisiones fiscales.
Mejoras en la organización y archivo de los documentos
El uso de tecnologías digitales y plataformas online mercantil ha transformado la gestión documental, permitiendo mayor eficiencia y control. Implementar un buen sistema de archivo digital:
- Reduce el espacio físico necesario para guardar documentos.
- Facilita el acceso rápido y seguro a la documentación.
- Permite realizar copias de respaldo y protegerse contra pérdidas.
- Facilita la actualización y gestión de los principios de operaciones financieras.
Es recomendable también establecer políticas claras de conservación y eliminación de documentos, ajustadas a la normativa vigente.
Conclusión: Importancia de una adecuada gestión documental en la empresa
Una gestión eficiente de los documentos mercantiles y contables es vital para la transparencia, el cumplimiento legal y la correcta toma de decisiones en cualquier negocio.
Invertir en organización y en tecnología garantiza una mayor seguridad y control de la información, fortaleciendo la salud financiera y la competitividad de la empresa.
La correcta clasificación, conservación y regulación de la documentación aseguran el éxito y seguridad en las operaciones comerciales.
Una buena gestión documental refleja profesionalismo y contribuye al crecimiento sostenible de la empresa.