Impuesto Sucesiones por Comunidades: Guía y Liquidación
El impuesto sucesiones por comunidades es un tributo que grava las herencias y donaciones en función del patrimonio transmitido tras el fallecimiento o donación. Su regulación y beneficios varían según la comunidad autónoma, influyendo en la carga fiscal de los herederos y beneficiarios.
¿Qué es el Impuesto sobre Sucesiones y Donaciones?
El impuesto de sucesiones por comunidades es un tributo que grava los incrementos patrimoniales derivados de negocios realizados por causa de muerte, es decir, las herencias recibidas. Además, también incluye las donaciones en vida, aunque cada modalidad tiene sus propias características y normativa específica.
Este impuesto no es exclusivo de una única autoridad estatal, sino que es un tributo transferido a las Comunidades Autónomas. Esto significa que cada región puede establecer sus propias regulaciones, deducciones y tipos de gravamen, generando un escenario diverso en toda España.
Desde su creación, ha sido un instrumento importante para la redistribución de riqueza y para la recaudación fiscal. Sin embargo, su regulación y beneficios fiscales han evolucionado considerablemente, buscando ajustarse a las políticas económicas de cada comunidad.
Marco legal y competencias de las Comunidades Autónomas
El impuesto sobre sucesiones y donaciones en España cuenta con un marco legal básico establecido por la ley estatal, pero las competencias principales sobre su regulación, administración y beneficios fiscales corresponden a cada comunidad autónoma. Esto permite una adaptación a las realidades socioeconómicas de cada región.
Las comunidades tienen la autoridad para modificar aspectos como las deducciones, bonificaciones, escalas de gravamen y exenciones, siempre respetando los límites establecidos por la ley nacional. Por ejemplo, algunas pueden ofrecer reducciones muy favorables para ciertos grupos familiares o tipos de bienes.
Una de las principales ventajas de esta distribución de competencias es la posibilidad de diseñar políticas fiscales más ajustadas a las necesidades locales, aunque también genera disparidades entre regiones en cuanto a la carga fiscal y beneficios ofrecidos.
Es importante señalar que cambios normativos en el marco legal nacional o en las normativas autonómicas pueden afectar las condiciones y beneficios del impuesto sucesiones por comunidades en cualquier momento, por ello, siempre es recomendable consultar la normativa vigente en cada región.
Evolución normativa y cambios en la residencia habitual
La normativa del impuesto de sucesiones por comunidades ha experimentado importantes cambios a lo largo de los años para adaptarse a las necesidades sociales y económicas. Uno de los hitos principales fue en 2010, cuando se modificó la ley para clarificar la determinación de la residencia habitual del fallecido, aspecto clave para determinar la regulación aplicable en cada caso.
Antes de esta modificación, no siempre estaba claro si el impuesto se debía liquidar según la residencia del fallecido o la del heredero. Desde 2010, se estableció que la residencia habitual del difunto en el momento del fallecimiento sería el criterio principal para aplicar las normativas y beneficios fiscales correspondientes.
Este cambio facilitó una mayor coherencia en la normativa y contribuyó a evitar conflictos en la regulación del impuesto en casos donde el fallecido tuviera propiedades en diferentes comunidades o residiera en un territorio distinto al de su patrimonio principal.
Asimismo, la normativa ha ido ajustándose en respuesta a las protestas sociales y a las propuestas de unificación o armonización del impuesto a nivel nacional, aunque aún existen diferencias sustanciales entre comunidades que contemplan diferentes escalas y ventajas fiscales.
Valoración de bienes y patrimonio en la liquidación
Uno de los pasos fundamentales en la liquidación del impuesto sucesiones por comunidades es la valoración adecuada de los bienes y el patrimonio heredado o donado. La valoración correcta asegura que el impuesto se calcule sobre la base imponible real y justa.
Para determinar el valor de los bienes, se consideran diferentes criterios, como el valor de mercado, los precios de venta recientes, o los valores catastrales en algunos casos. Es importante tener en cuenta que la normativa autonómica puede establecer ciertos valores mínimos o máximos para evitar valoraciones infladas o deflactadas.
En la práctica, el patrimonio heredado incluye bienes muebles, inmuebles, cuentas bancarias, inversiones, acciones, objetos de valor y cualquier derecho que haya sido transmitido. La sucesión también puede incluir pasivos o deudas, que deben restarse del valor total del patrimonio para obtener la base imponible final.
La correcta valoración permite a los herederos conocer la base sobre la que deben pagar el impuesto y también facilita la planificación patrimonial y fiscal para futuras transmisiones.
Deducciones y reducciones aplicables según parentesco y condición personal
Uno de los aspectos más relevantes del impuesto de sucesiones por comunidades son las deducciones y reducciones que cada región puede aplicar. Estas reducciones dependen del parentesco entre el fallecido y los herederos, así como de otras circunstancias personales.
Las reducciones básicas suelen incluir una cantidad exenta que varía en función del grado de parentesco. Por ejemplo, en algunas comunidades, los descendientes directos como hijos o nietos disfrutan de importantes reducciones o bonificaciones en su cuota tributaria.
Además, existen reducciones específicas por condiciones personales, como discapacidad, mayores de 65 años, o el valor de la vivienda habitual que se transmite, para facilitar el acceso a beneficios fiscales.
Por ejemplo, en algunas comunidades, los familiares directos pueden reducir en una cantidad fija o un porcentaje del valor del patrimonio para calcular la base imponible, reduciendo así la cantidad a pagar y el esfuerzo fiscal para los herederos.
Escalas de gravamen y diferencias regionales
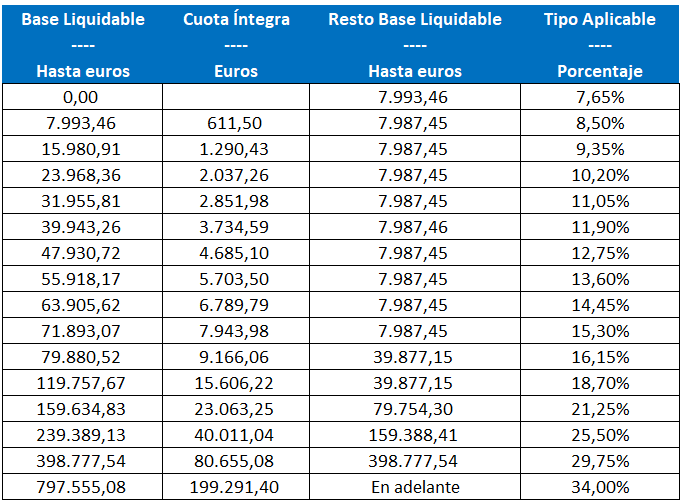
El impuesto sucesiones por comunidades presenta diferentes escalas de gravamen, que son los porcentajes aplicados en función de la base imponible. Estas escalas varían significativamente entre regiones, creando una situación heterogénea en todo el país.
Por ejemplo, algunas comunidades establecen tipos impositivos progresivos, donde el porcentaje aumenta a medida que la base imponible es mayor. Otras, en cambio, utilizan tarifas planas o gravámenes reducidos para ciertos tramos de patrimonio.
Las diferencias regionales en las escalas de gravamen reflejan las políticas fiscales específicas de cada comunidad y su interés en fomentar o restringir las transmisiones patrimoniales. En general, las comunidades con mayores beneficios fiscales tienden a tener tipos más bajos y bonificaciones elevadas.
Es importante estar atento a estos detalles, ya que influyen directamente en la cantidad final a pagar y en la planificación del patrimonio hereditario.
Bonificaciones y beneficios fiscales en Comunidades Autónomas específicas
Desde 2007, algunas comunidades autónomas han implementado «bonificaciones» muy altas en el impuesto sucesiones por comunidades», alcanzando en algunos casos hasta el 99%. Estas bonificaciones reducen notablemente la carga fiscal y facilitan la transmisión de patrimonio.
Las regiones más destacadas en este aspecto incluyen Madrid, Valencia y Canarias, donde sus administraciones han flexibilizado significativamente las cargas hereditarias. Muchos herederos en estas comunidades disfrutan de reducciones fiscales considerables, promoviendo la continuidad familiar y la protección del patrimonio.
Por ejemplo, en algunos casos, las bonificaciones permiten que una parte casi total de la herencia quede exenta del impuesto, fomentando la transmisión de viviendas, empresas familiares o patrimonio familiar en general.
Estas bonificaciones están sujetas a condiciones y límites, y pueden variar conforme a la legislación vigente y a las políticas económicas de cada comunidad, por lo que resulta esencial informarse en cada caso concreto.
Régimen en territorios forales y exenciones especiales
Los territorios forales, como Vizcaya o Guipúzcoa, gozan de un régimen fiscal propio muy beneficioso respecto al impuesto de sucesiones por comunidades. Esto se debe a su normativa especial y a la existencia de exenciones y beneficios adicionales.
En estas provincias, el régimen foral permite exenciones casi totales en la transmisión de bienes o reduce significativamente la cuota a pagar. En algunos casos, las herencias pueden estar completamente exentas si se cumplen ciertos requisitos, como el destino del patrimonio a fines familiares o sociales.
Este sistema especial favorece la protección del patrimonio familiar y la continuidad empresarial en estas regiones, además de reflejar un marco legal que respeta sus particularidades históricas y culturales.
Conocer estas ventajas específicas es clave para los herederos en territorios forales, ya que garantiza la optimización fiscal en la gestión y liquidación de las herencias.
Impacto del entorno económico en las bonificaciones y beneficios fiscales
El contexto económico y las políticas fiscales de cada momento influyen en las bonificaciones y beneficios fiscales del impuesto de sucesiones por comunidades. En períodos de crisis o ajuste fiscal, algunas comunidades han optado por reducir las bonificaciones o incluso eliminar ciertos beneficios, buscando aumentar la recaudación.
Por ejemplo, en los últimos años, comunidades como Andalucía han limitado o eliminado bonificaciones para hacer frente a las deudas públicas o promover una política fiscal más equitativa. Esto ha provocado un aumento en la carga fiscal para algunos herederos, incentivando estrategias de planificación patrimonial diferentes.
El entorno económico, por tanto, afecta directamente a la flexibilidad y beneficios del impuesto, reflejando las prioridades económicas del momento y las políticas sociales de cada comunidad.
Es fundamental mantenerse informado sobre los cambios normativos y económicos para planificar adecuadamente la liquidación y evitar sorpresas en la carga fiscal.
Consejos prácticos para la liquidación del Impuesto por Comunidades
- Consultar la legislación vigente en cada comunidad: Es fundamental revisar las normativas autonómicas actualizadas, ya que los beneficios y escalas pueden variar.
- Valorar correctamente los bienes y derechos: Asegurar una valoración adecuada de la herencia o donación para evitar problemas fiscales o sobrevaloraciones.
- Aprovechar las deducciones y reducciones: Ver qué beneficios específicos aplican en cada comunidad en función del grado de parentesco o la condición personal del heredero.
- Planificar con antelación: Considerar estrategias de gestión patrimonial o donaciones en vida para optimizar la carga fiscal futura.
- Consultar con un profesional especializado: La asesoría de un experto en tributación autonómica garantiza una correcta declaración y optimiza las bonificaciones disponibles.
Conocer las particularidades del impuesto sucesiones por comunidades ayuda a minimizar cargas y maximizar beneficios en la transmisión patrimonial, facilitando una gestión eficiente y legal del patrimonio heredado.
La regulación del impuesto de sucesiones por comunidades refleja su carácter adaptable, ofreciendo ventajas y desafíios que requieren conocimiento y planificación para su correcta gestión en cada región.