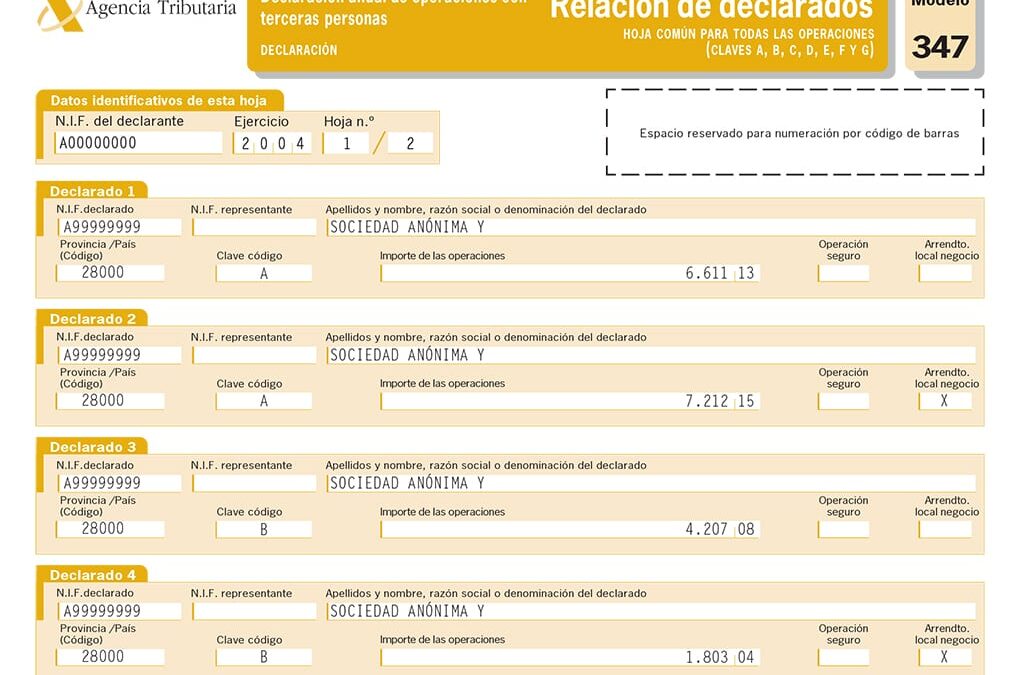
Préstamos en Declaración: ASPECTOS FISCALES ESENCIALES
A continuación, analizaremos los aspectos fiscales esenciales de los préstamos en declaración en España, ofreciendo una guía clara y sencilla para entender las obligaciones y ventajas tributarias relacionadas con estos contratos.
a los aspectos fiscales de los préstamos en España
Los préstamos en declaración son un tema importante en la gestión fiscal personal y empresarial. En España, cuando se formaliza un préstamo entre particulares o con entidades, existen una serie de obligaciones fiscales que deben cumplirse para evitar sanciones y aprovechar posibles beneficios. La clave está en entender cómo deben declararse, qué impuestos se deben pagar y cuáles son las mejores prácticas para cumplir con la normativa vigente.
Es fundamental que las partes conozcan que los préstamos se declaran desde el momento en que generan rentas o beneficios económicos que deben reportarse ante la Agencia Tributaria. La correcta gestión de estos aspectos ayuda a mantener la transparencia fiscal y evita problemas en el futuro.
Naturaleza y clasificación de los préstamos personales desde el punto de vista fiscal
Desde la perspectiva fiscal, los préstamos personales se clasifican como contratos mediante los cuales una parte (el prestamista) entrega una cantidad de dinero o bienes a otra (el prestatario), quien se compromete a devolverlos en un plazo determinado y con las condiciones pactadas. La naturaleza de estos préstamos puede variar, permitiendo diversas clasificaciones según su finalidad y las partes involucradas.
Principales tipos de préstamos en España
- Préstamos entre particulares: Cuando amigos, familiares o conocidos prestan dinero sin intermediarios financieros. En estos casos, los aspectos fiscales cobran especial importancia, ya que los préstamos se declaran y deben cumplir con requisitos determinados.
- Préstamos empresariales: Cuando una empresa obtiene fondos para financiar su actividad, con implicaciones fiscales distintas que dependen de si los fondos son propios o ajenos.
- Créditos hipotecarios: Préstamos con garantía sobre bienes inmobiliarios, que también tienen implicaciones fiscales específicas, especialmente en su declaración y deducciones.
Independientemente del tipo, los préstamos se declaran en función de las obligaciones fiscales que se derivan del interés, la forma de devolución o en caso de perdón de la deuda.
Tributación de los intereses percibidos por el prestamista: IRPF y rendimientos del capital mobiliario
Uno de los aspectos más relevantes en la fiscalidad de los préstamos es cómo deben declararse los intereses que recibe el prestamista. En España, los intereses de préstamos se consideran rendimientos del capital mobiliario y, por tanto, están sujetos al Impuesto sobre la Renta de las Personas Físicas (IRPF).
Por ello, los intereses percibidos deben declararse en la declaración del IRPF en los territorios donde corresponda, ya que constituyen ingresos que incrementan la base imponible. La correcta declaración de estos rendimientos ayuda a cumplir con la normativa tributaria y a evitar posibles sanciones.
¿Qué obligaciones tiene el prestamista?
- Declarar los intereses percibidos en su declaración de IRPF del ejercicio fiscal correspondiente.
- Mantener documentación que justifique los préstamos y los intereses cobrados, como contratos y justificantes de cobro.
- En caso de no declarar estos intereses o hacerlo incorrectamente, puede enfrentarse a sanciones administrativas por parte de la Agencia Tributaria.
Es importante destacar que los intereses se deben declarar siempre que sean percibidos, independientemente de si la cantidad es significativa o no.
Obligaciones fiscales del prestatario: declaración y deducibilidad de los fondos recibidos
En general, el prestatario no tiene que declarar el dinero recibido en un préstamo, salvo en casos específicos relacionados con su actividad económica. Es decir, si la persona recibe un préstamo para uso personal o familiar, no debe declarar esa cantidad en su declaración de IRPF.
Sin embargo, hay excepciones importantes, especialmente cuando el dinero se destina a actividades empresariales o profesionales. En estos casos, los fondos vinculados a los préstamos pueden considerarse gastos deducibles o adquisición de financiación, lo que afecta a la declaración y a la base imponible del IRPF o del Impuesto sobre Sociedades.
Por ejemplo, si una empresa obtiene un préstamo para comprar maquinaria, los intereses pagados pueden ser deducibles en su declaración de impuestos, siempre que cumplan con los requisitos establecidos.
¿Cuándo sí se puede deducir el importe del préstamo?
- Cuando los fondos se utilizan para actividades económicas o inversión productiva.
- Para gastos relacionados con mejoras en la vivienda habitual, en algunos casos, si están sujetos a deducción.
- En general, el dinero recibido en préstamo para uso personal no es deducible.
Por eso, es recomendable tener claros los usos del dinero y consultar con un asesor fiscal si van a realizarse deducciones relacionadas con préstamos.
Implicaciones fiscales en caso de perdón de la deuda: donaciones y el Impuesto de Sucesiones y Donaciones
El perdón del préstamo es una situación fiscal delicada. Cuando una parte decide cancelar o perdonar una deuda, esto se puede considerar una donación por parte del prestatario hacia el prestamista, y tener consecuencias en impuestos.
En estos casos, el prestamista o beneficiario debe declarar en su declaración del Impuesto de Sucesiones y Donaciones la cantidad perdonada, considerando que recibe un patrimonio gratuito. Lo mismo aplica si la deuda perdonada se realiza en el contexto de una herencia o donación.
Por ello, si los préstamos se declaran y se perdonan, es importante tener en cuenta la posible obligación de tributar por la donación, dependiendo del importe y las circunstancias. Además, existe un periodo de tiempo en el cual el beneficiario puede tener que declarar este ingreso para cumplir con la normativa fiscal.
Importancia de formalizar legalmente los préstamos mediante contratos escritos
Para evitar malentendidos y asegurar la correcta gestión fiscal, es fundamental formalizar los préstamos mediante contratos escritos. Este documento debe establecer claramente los términos, como la cantidad, los intereses, el plazo de devolución y las condiciones en caso de incumplimiento.
Además, disponer de un contrato escrito permite tener una prueba en caso de requerimientos por parte de la Agencia Tributaria o en situaciones de discusión entre las partes. La formalización también ayuda a conocer las obligaciones fiscales que corresponden en cada caso, evitando sanciones y errores en las declaraciones.
Recomendaciones para formalizar un préstamo
- Redactar un contrato por escrito detallando todos los términos del préstamo.
- Registrar los intereses percibidos o pagados en cada ejercicio fiscal.
- Conservar copias del contrato y justificantes de pago o cobro.
Obligaciones fiscales específicas en préstamos entre particulares
Los préstamos entre particulares en España generan algunas obligaciones fiscales especiales que deben atenderse para cumplir con la normativa. La principal es que los los préstamos se declaran en la declaración del IRPF o del Impuesto sobre Donaciones, en función de si hay perdón o no de la deuda.
Por ejemplo, si un familiar perdona una parte del préstamo, esa cantidad puede considerarse una donación y, por tanto, debe tributarse en el Impuesto de Sucesiones y Donaciones si se supera el mínimo exento.
También es importante destacar que, en algunos casos, las autoridades fiscales pueden solicitar información sobre estos préstamos para evitar fraudes o evasión fiscal, por lo que llevar un control adecuado y justificar la procedencia y destino del dinero es esencial.
Deducciones fiscales relacionadas con los préstamos en función de su finalidad
Las deducciones fiscales relacionadas con los préstamos en España varían según la finalidad del dinero y su utilización. En algunos casos, los fondos prestados o recibidos pueden dar lugar a beneficios fiscales si cumplen ciertos requisitos.
Financiación de actividades económicas
- Los intereses pagados por préstamos utilizados en actividades empresariales o profesionales pueden ser deducibles en la declaración del IRPF o del Impuesto sobre Sociedades.
Mejoras en la vivienda habitual
- En ciertos casos y comunidades autónomas, los intereses de préstamos destinados a mejoras en la vivienda habitual también permiten deducciones fiscales.
En cambio, los préstamos personales sin un uso específico, como viajes o compras personales, generalmente no permiten deducción alguna en su declaración.
Por ello, es importante consultar con un asesor fiscal para conocer exactamente las posibilidades y las condiciones que aplican a cada situación concreta.
Recomendaciones para cumplir con las obligaciones fiscales y evitar sanciones
Para gestionar correctamente los aspectos fiscales de los préstamos en declaración, se aconseja seguir una serie de buenas prácticas:
- Formalizar siempre los préstamos mediante contratos escritos.
- Declarar los intereses percibidos en el IRPF en el momento correspondiente.
- Conservar toda la documentación relacionada con el préstamo, incluyendo contratos, justificantes y pruebas de pago o cobro.
- Si se produce el perdón del préstamo, realizar la declaración correspondiente en el Impuesto de Donaciones o Sucesiones si corresponde.
- Consultare con un profesional para asegurarse de cumplir con todas las obligaciones fiscales y aprovechar las posibles deducciones.
El cumplimiento de estas recomendaciones ayuda a evitar sanciones económicas y problemas futuros con la Agencia Tributaria.
Conclusiones: aspectos clave y buenas prácticas en la gestión fiscal de los préstamos
los préstamos en declaración en España deben gestionarse con cuidado para cumplir con la normativa fiscal. Es imprescindible formalizar los préstamos por escrito, declarar los intereses percibidos y tener en cuenta las implicaciones en caso de perdón de la deuda.
Además, conocer cuándo y cómo se pueden aplicar deducciones, así como las obligaciones en los préstamos entre particulares, contribuye a una mejor planificación fiscal. La transparencia y la correcta documentación aseguran una gestión fiscal eficiente y segura, evitando sanciones y beneficiándose de las ventajas fiscales disponibles.
Seguir una estrategia ordenada y asesorarse con expertos ayuda a mantener una adecuada salud fiscal en todas las operaciones de préstamo.