Plusvalía 2024: EJEMPLOS y COEFICIENTES, Es CONSTITUCIONAL
¿Qué es la plusvalía municipal y cómo afecta a los contribuyentes en 2024
La plusvalía municipal, también conocida como IIVTNU (Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana), es un impuesto que deben pagar los propietarios cuando venden, heredan o donan un terreno urbano. Este impuesto se basa en el valor del terreno y en cuánto ha aumentado su valor desde la última transmisión. Para los contribuyentes, la plusvalía ejemplo más común es cuando venden su propiedad y deben pagar una cantidad adicional a las autoridades locales, que varía según el incremento del valor catastral. Sin embargo, en 2024, las reglas y las formas de calcular este impuesto han cambiado considerablemente debido a las decisiones judiciales y las reformas legales recientes.
Este impuesto afecta directamente a quien transfiere un terreno, ya que puede representar un gasto importante, especialmente si el valor del suelo no ha aumentado o incluso ha bajado. Además, la normativa fiscal local puede variar en función del municipio, aunque existen unas directrices generales que aplican en toda España. La fiscalidad en 2024 ha estado en un proceso de revisión, pues la controversia jurídica y las reformas del año anterior impulsaron cambios en cómo se calcula la plusvalía y cuándo se puede aplicar. Esto ha repercutido en que muchos contribuyentes puedan beneficiarse de exenciones o que el impuesto solo se aplique en casos de incremento real del valor.
Historia y evolución de la plusvalía: desde su creación hasta 2024
La plusvalía municipal tiene sus raíces en leyes que datan del siglo XX, estableciendo un impuesto para captar una parte del valor añadido de los terrenos en las transacciones. Originalmente, su fórmula de cálculo era sencilla y se basaba en la diferencia entre el valor catastral del terreno en el momento de adquisición y en el momento de la venta, aplicando un coeficiente de incremento que dependía del tiempo transcurrido y de las características del suelo.
Con el paso de los años, esta modalidad de calcular la plusvalía fue perfeccionándose, y en muchas localidades, los coeficientes de plusvalia 2024 continúan siendo los mismos que en años anteriores, aunque con ajustes en algunos casos. Sin embargo, en 2021, la normativa sufrió un impacto importante, ya que el Tribunal Constitucional declaró que la fórmula utilizada para calcular la plusvalía era inconstitucional porque no reflejaba adecuadamente la realidad económica de los contribuyentes. La sentencia alegaba que la ley permitía cobrar un impuesto incluso cuando no existía un incremento real del valor del terreno, vulnerando principios constitucionales como la igualdad y la capacidad contributiva.
La declaración de inconstitucionalidad por parte del Tribunal Constitucional en 2021
En 2021, el Tribunal Constitucional emitió una sentencia que marcó un antes y un después en la historia de la plusvalía municipal. La resolución declaró que la fórmula de cálculo que se utilizaba hasta entonces era contraria a la Constitución Española, principalmente porque permitía aplicar el impuesto sin que existiese realmente un incremento del valor del terreno. Es decir, en algunos casos, los propietarios tenían que pagar el impuesto incluso si al vender su propiedad no obtenían beneficio alguno o incluso sufrían pérdidas.
Esta decisión supuso un gran impacto en la fiscalidad local, ya que obligó a las administraciones a revisar sus métodos de cálculo y en muchos casos anuló ciertas liquidaciones ya efectuadas. La sentencia puso en evidencia que el impuesto no podía gravar un incremento ficticio, sino que debía estar basado en un incremento real y efectivo del valor del terreno. Además, sentó un precedente en la legislación y en las futuras reformas del sistema tributario municipal.
Reformas legales implementadas en 2021: ajustes en el cálculo y exenciones
Tras la sentencia del Tribunal Constitucional, en 2021 se introdujeron varias reformas legales para adaptar la normativa a la legalidad constitucional. Estas reformas tenían como principales objetivos ajustar la fórmula de cálculo para que solo gravase los incrementos efectivos y garantizar que las exenciones se apliquen en los casos donde no exista aumento real del valor.
Uno de los cambios más relevantes fue la introducción de un sistema que permite a los contribuyentes solicitar la devolución o corregir las liquidaciones en caso de que no se haya producido un aumento real. Además, se establecieron exenciones para ciertos casos, como herencias o donaciones en las que no haya habido incremento en el valor del suelo, o cuando el valor de transmisión esté por debajo del valor de adquisición o valor catastral.
Estas modificaciones también afectaron a los coeficientes plusvalia 2024, ya que ahora se aplican de forma más flexible, permitiendo que el cálculo refleje la realidad económica de cada transmisión, y no solo un porcentaje fijo basado en el tiempo transcurrido.
Cómo se calcula la plusvalía en 2024: fórmula y coeficientes actualizados
En 2024, el cálculo de la plusvalía ha cambiado sustancialmente con respecto a años anteriores. Ahora se basa en una fórmula que considera el incremento real del valor del terreno y utiliza coeficientes actualizados que reflejan esta realidad. La fórmula general es:
- Valor catastral del suelo en el momento de transmisión.
- Valor catastral del suelo en el momento de adquisición o última transmisión.
- Diferença entre ambos valores, ajustada con los coeficientes plusvalia 2024.
- Aplicación del coeficiente por el tiempo que ha transcurrido.
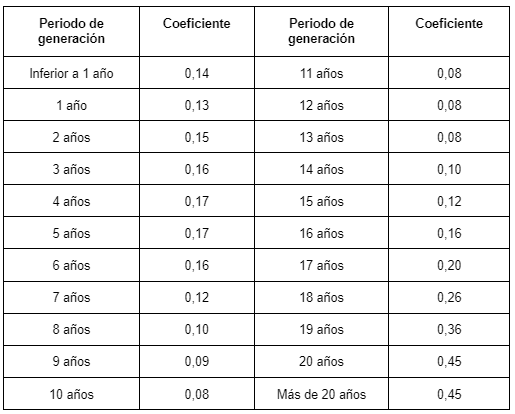
Los coeficientes plusvalia 2024 se han actualizado para que el cálculo sea más justo y refleje el incremento real del valor del terreno. Estos coeficientes dependen del periodo transcurrido y del tipo de suelo, y varían tiernamente para adaptarse a las fluctuaciones del mercado inmobiliario.
Ejemplos prácticos de cálculo de plusvalía en diferentes escenarios
Vamos a ver algunos plusvalia ejemplos para entender cómo funciona el cálculo en diferentes situaciones:
Ejemplo 1: Venta con incremento de valor
- Valor catastral en 2020: 50.000 €
- Valor catastral en 2024: 60.000 €
- Periodo transcurrido: 4 años
- Coeficiente aplicable: 1.2 (por ejemplo)
El incremento real sería de 10.000 €, y con los coeficientes actualizados, el impuesto se determinaría en base a ese incremento, resultando en una cantidad a pagar más ajustada a la realidad económica del contribuyente.
Ejemplo 2: Venta sin incremento real
- Valor catastral en 2019: 80.000 €
- Valor catastral en 2024: 80.000 €
- Periodo transcurrido: 5 años
En este caso, no existe incremento del valor del terreno. La reforma legal permite que el contribuyente no pague la plusvalía o que reciba la devolución si ya ha abonado en alguna liquidación anterior.
¿Qué son los coeficientes de plusvalía y cómo se aplican en 2024?
Los coeficientes de plusvalía en 2024 son números que se utilizan en el cálculo para ajustar el valor catastral según el tiempo transcurrido y otros factores. Estos coeficientes son esenciales para determinar cuánto ha aumentado efectivamente el valor del terreno y, por tanto, cuánto debe pagar el contribuyente. La actualización de estos coeficientes en 2024 busca reflejar mejor la realidad del mercado inmobiliario y evitar cobros injustos.
Entre los coeficientes plusvalia 2024 destacan aquellos que se aplican para diferentes periodos, usualmente de uno a quince años, y que varían según el tipo de suelo y la zona geográfica. La ley establece fórmulas para calcular estos coeficientes, garantizando que solo se grave la ganancia efectiva obtenida en la transmisión del terreno.
La constitucionalidad de la plusvalía y las sentencias que han marcado su evolución
La polémica en torno a la plusvalía ha sido constante desde la sentencia del Tribunal Constitucional en 2021, que declaró que la fórmula de cálculo era inconstitucional si no reflejaba incrementos reales. Desde entonces, el sistema ha estado en proceso de ajuste, con sentencias que han ido reforzando la necesidad de que el impuesto solo grave incrementos efectivamente producidos y no en situaciones fijas o ficticias.
Varias sentencias judiciales posteriores han confirmado que la plusvalía debe ajustarse para cumplir con el principio de capacidad contributiva, y que su aplicación debe ser proporcional a la ganancia real. Esto ha generado un cambio en la jurisprudencia y en la legislación municipal para garantizar que la aplicación de la plusvalía en 2024 sea compatible con la Constitución Española.
Casos en los que la plusvalía no se aplica: condiciones y exenciones actuales
Actualmente, existen ciertas condiciones bajo las cuales la plusvalía no se aplica, o puede eximirse, en 2024. Algunas de estas condiciones son:
- Cuando no había incremento en el valor del terreno desde la última transmisión.
- En transmisiones por herencia o donación en las que no exista aumento real.
- Cuando el valor de venta es inferior al de adquisición, generando pérdida.
- En ciertos casos de exención por motivo familiar o social, dependiendo de la legislación municipal.
Estas exenciones y condiciones buscan evitar que los contribuyentes paguen un impuesto injusto en situaciones donde no hay una ganancia real, ajustándose a la jurisprudencia y a la reforma legal de 2021.
Impacto de las reformas en la fiscalidad local y en los contribuyentes en 2024
Las reformas implementadas en 2021 y 2022 tuvieron un gran impacto en la fiscalidad local y en la vida de los contribuyentes de 2024. Ahora, el cálculo de la plusvalía es más justo, ya que se basa en incrementos reales y no en fórmulas que podían cobrar incluso sin aumentar el valor del suelo.
Para los contribuyentes, esto significa que en muchas ocasiones podrán evitar pagar el impuesto si no se ha producido ningún aumento efectivo. Además, las modificaciones facilitaron la devolución de cantidades pagadas en exceso. Para los ayuntamientos, implica un cambio en la recaudación y en la manera de aplicar las normativas. En resumen, las reformas buscan un equilibrio entre la justicia fiscal y la recaudación municipal.
Conclusión: perspectiva futura y resoluciones judiciales sobre la plusvalía en 2024
En 2024, la plusvalía continúa siendo un tema de actualidad jurídica y fiscal, en constante desarrollo y adaptación a las sentencias del Tribunal Constitucional. La tendencia es hacia una aplicación más justa, que solo grave incrementos efectivos del valor del suelo, respetando los derechos de los contribuyentes. La evolución de las leyes y el uso de coeficientes plusvalia 2024 garantiza un sistema más transparente y ajustado a la realidad del mercado inmobiliario. La jurisprudencia futura probablemente siga reforzando estos principios, haciendo esta figura fiscal más equitativa y constitucional.