Puedes usar un contrato de préstamo con garantía personal
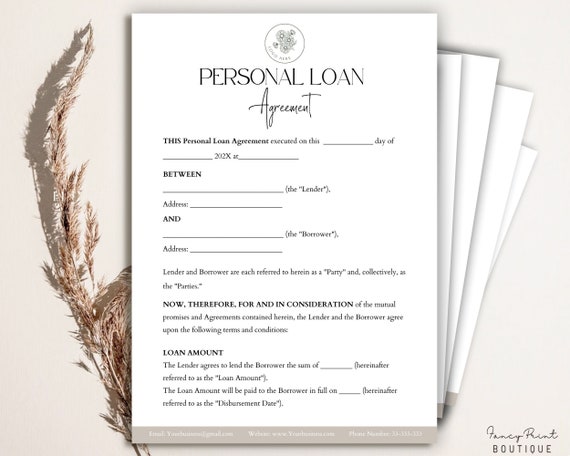
Los contratos de préstamo con garantía personal son una modalidad común para obtener financiamiento, en la que cuenta con la garantía de un fiador, sin necesidad de poner en garantía bienes inmuebles o muebles específicos.
¿Qué es un contrato de préstamo con garantía personal?
Un contrato de préstamo de dinero con garantía con garantía personal es un acuerdo legal en el que una parte, llamada prestatario, recibe una suma de dinero y se compromete a devolverla en un plazo determinado, con intereses. La diferencia principal respecto a otros tipos de préstamo es que la garantía no está respaldada por un bien tangible, sino por la promesa de un tercero, conocido como fiador, quien se compromete a pagar en caso de que el prestatario incumpla con sus obligaciones.
Este tipo de contrato se caracteriza por la participación del fiador, quien aporta su respaldo como garantía de pago. La figura del fiador es muy importante, ya que asume la responsabilidad de pagar la deuda si el prestatario no cumple con sus obligaciones económicas. El contrato de préstamo con garantía personal brinda una opción accesible para quienes necesitan financiamiento y no tienen bienes que ofrecer como garantía, pero sí cuentan con alguien dispuesto a respaldarlos.
Elementos clave de los contratos de préstamo con garantía personal
Para que un contrato de préstamo de dinero con garantía sea válido y efectivo, debe contener ciertos elementos esenciales. Estos elementos garantizan que ambas partes tengan claros sus derechos y obligaciones, y ayudan a evitar malentendidos en el futuro.
Identificación de las partes
- Prestatario: La persona o empresa que recibe el dinero y se compromete a devolverlo.
- Fiador: La persona que garantiza la devolución del préstamo y asume la responsabilidad solidaria.
Monto y forma de pago
- La cantidad de dinero otorgada (principal).
- El plazo para devolver el dinero.
- Las cuotas y los intereses aplicados, si los hubiera.
Condiciones y plazos
- Fecha de inicio y fin del préstamo.
- Fecha de pago de cuotas o pagos únicos.
Responsabilidades del fiador
En este contrato, se especifica claramente que el fiador acepta pagar en caso de incumplimiento del prestatario. Además, se detalla si su responsabilidad es solidaria o subsidiaria, y en qué condiciones puede ser requerida la intervención.
La figura del fiador: responsabilidades y derechos
El fiador es una figura clave en los contratos de préstamo con garantía personal. Su principal responsabilidad es garantizar que la deuda será pagada, asumiendo las obligaciones del prestatario si este no cumple. La responsabilidad del fiador suele ser solidaria, lo que significa que el prestamista puede exigirle el pago completo de la deuda sin tener que acudir primero contra el prestatario.
Entre los derechos del fiador, destaca el de solicitar información sobre la situación del préstamo y, en algunos casos, reclamar la devolución de lo pagado si posteriormente resulta que el prestatario sí cumplió con sus obligaciones. También tiene el derecho de ser notificado y de solicitar una copia del contrato firmado, para conocer en detalle las condiciones acordadas.
La responsabilidad del fiador no es menor y requiere de una evaluación cuidadosa antes de aceptar firmar un contrato de préstamo con garantía personal. Es importante entender que, en caso de incumplimiento del prestatario, el fiador puede ser requerido a pagar toda la deuda, lo cual puede afectar su patrimonio personal.
Diferencias entre garantía personal y garantía real
Una de las principales distinciones en los contratos de préstamo de dinero con garantía es si la garantía es personal o real. Estas diferencias definen las condiciones en las que el prestamista puede recuperar su dinero en caso de incumplimiento.
Garantía personal
La garantía personal se basa en la promesa del fiador de pagar si el prestatario no cumple. No implica la posesión ni la asignación de un bien tangible, sino una responsabilidad que recae en una persona voluntaria. Este tipo de garantía es útil cuando las partes no tienen bienes de valor para ofrecer como garantía y cuando el fiador tiene sólidos recursos económicos.
Garantía real
En contraste, la garantía real implica que el préstamo está respaldado por un bien tangible, como un inmueble, un vehículo u otro bien mueble. En caso de incumplimiento, el acreedor puede ejecutar la propiedad del bien para recuperar el dinero prestado. Este tipo de garantía ofrece mayor seguridad al prestamista, pero requiere que el prestatario tenga un bien con valor suficiente para garantizar el préstamo.
Ventajas y desventajas de usar un contrato de préstamo con garantía personal
El uso de un contrato de préstamo con garantía personal tiene beneficios y riesgos que es importante considerar antes de decidir si es la opción adecuada.
Ventajas
- Permite acceder a financiamiento incluso cuando no se poseen bienes para garantizar el préstamo.
- El proceso suele ser más sencillo y rápido que un préstamo con garantía real, ya que no es necesario tasar ni inscribir bienes.
- Puede ser útil para negocios o personas con recursos económicos sólidos, pero sin propiedades registradas.
Desventajas
- Implica un alto riesgo para el fiador, quien puede ser responsable de pagar toda la deuda.
- En caso de incumplimiento, el acreedor puede exigir el pago directamente al fiador sin necesidad de acudir primero al prestatario.
- Puede generar tensiones o problemas familiares o con terceros, si el fiador no está dispuesto a asumir esa responsabilidad.
Casos en los que es recomendable utilizar este tipo de contrato
El contrato de préstamo con garantía personal resulta recomendable en situaciones específicas, donde el acceso a otros tipos de garantías es limitado o inexistente.
- Cuando el prestatario no tiene bienes inmuebles o muebles que puedan usarse como garantía real.
- En préstamos de dinero entre familiares o amigos que confían en la relación personal y desean formalizar un acuerdo.
- Para pequeñas y medianas empresas que buscan financiamiento, pero no tienen activos registrables como garantías.
- En operaciones donde la rapidez y la flexibilidad son esenciales, y las partes confían en la solvencia del fiador.
Recomendaciones para redactar un contrato de préstamo con garantía personal
Para que un contrato de préstamo con garantía personal sea efectivo y válido, debe estar redactado con cuidado, claramente, y siguiendo ciertos consejos clave:
- Precisa identificación de las partes: nombre completo, domicilio y documentos de identidad del prestatario y el fiador.
- Detalla el monto y el plazo del préstamo, así como la modalidad de pago y los intereses aplicables.
- Incluye las responsabilidades del fiador, destacando que responde de manera solidaria y en qué condiciones puede ser exigido.
- Especifica las condiciones en caso de incumplimiento, como multas, intereses moratorios o acciones legales.
- Cláusulas de revisión y modificación que permitan alterar o complementar el acuerdo si ambas partes lo consideran necesario.
Una redacción clara y precisa ayuda a proteger los derechos tanto del prestamista como del fiador, reduciendo riesgos y posibles conflictos.
Consideraciones legales y aspectos a tener en cuenta
Antes de firmar un contrato de préstamo con garantía personal, es fundamental considerar aspectos legales importantes para garantizar su validez y seguridad jurídica.
- Ley aplicable: Verifica las leyes locales que regulan este tipo de contratos y las responsabilidades del fiador.
- Capacidad legal: Asegúrate de que ambas partes tengan plena capacidad para contratar.
- Formalización: Es recomendable que el contrato sea por escrito y, si es posible, legalizado o ratificado ante un notario para mayor validez.
- Derechos del fiador: El fiador puede solicitar información y limitar su responsabilidad, en algunos casos, mediante cláusulas específicas.
- Implicaciones patrimoniales: El fiador debe ser consciente de que puede ser requerido a pagar con sus bienes personales en caso de incumplimiento.
¿Es conveniente optar por la garantía personal?
La decisión de usar un contrato de préstamo con garantía personal depende de la situación particular de cada parte. Si no se dispone de bienes muebles o inmuebles para garantizar, y se cuenta con un fiador de confianza, puede ser una excelente opción para acceder a financiamiento.
Por otro lado, es importante evaluar los riesgos para el fiador y entender que su responsabilidad puede afectar significativamente su patrimonio. En general, si ambas partes están claras y de acuerdo con las obligaciones, y si se redacta correctamente, puede ser una solución efectiva para facilitar el acceso a créditos sin necesidad de garantías reales.
Conclusión
En resumen, el contrato de préstamo de dinero con garantía personal es una alternativa válida, que requiere de responsabilidad, claridad en las condiciones y una buena evaluación de riesgos para las partes involucradas. Considera cuidadosamente su uso para garantizar una operación segura y justa.