Responsabilidad Hipotecaria: Cómo se Calcula y Su Valor
La responsabilidad hipotecaria es una parte fundamental en los préstamos para adquirir viviendas, ya que determina el nivel de compromiso que asume el deudor ante el banco o entidad financiera en caso de impago.
¿Qué es la responsabilidad hipotecaria?
La responsabilidad hipotecaria hace referencia a la obligación que tiene una persona cuando firma un contrato de préstamo hipotecario. Esta responsabilidad implica que, si el deudor no cumple con los pagos acordados, puede perder la propiedad adquirida, la cual se puede utilizar como garantía para saldar la deuda.
En esencia, la responsabilidad hipotecaria significa que el deudor responde con el inmueble en caso de impago. Además, suele incluir un límite que generalmente oscila entre el 130% y el 150% del monto original del préstamo, incluyendo intereses, gastos y costos de ejecución que puedan generarse durante el proceso de recuperación de la deuda.
Este mecanismo proporciona a las entidades financieras una mayor seguridad, ya que pueden recuperar el dinero prestado mediante la venta del inmueble si el prestatario incumple con sus obligaciones. Sin embargo, también implica que en ciertos casos el saldo adeudado puede ser mayor al valor del bien hipotecado, generando una posible deuda residual para el deudor después de la ejecución.
Elementos que se consideran en el cálculo de la responsabilidad hipotecaria
Para determinar el monto de la responsabilidad hipotecaria, se toman en cuenta diferentes elementos y conceptos que incluyen el capital del préstamo, los intereses, gastos de formalización y posibles costes asociados con la ejecución de la hipoteca.
Principales elementos considerados:
- Capital del préstamo: Es la cantidad de dinero originalmente prestada por la entidad financiera.
- Intereses: Son los costes adicionales que el deudor debe pagar por el uso del dinero prestado, que se calculan en base a tipos de interés pactados.
- Gastos de formalización: Incluyen los costes de apertura, estudio, notaría, registros y tasaciones necesarios para la constitución de la hipoteca.
- Costs de ejecución: Si hay impago, se generan costes adicionales relacionados con la venta de la propiedad, como honorarios de subastas y abogados.
- Límite de la responsabilidad: Como se mencionó anteriormente, suele estar entre el 130% y el 150% del préstamo inicial.
Es importante entender que todos estos componentes influyen en el cálculo final de la responsabilidad hipotecaria, y que estos límites están regulados para evitar que la deuda sea desproporcionada en relación con la propiedad.
Fórmulas y métodos para determinar el valor de responsabilidad
El proceso para calcular la responsabilidad hipotecaria puede variar, pero generalmente se basa en métodos y fórmulas establecidas por la legislación vigente y las políticas de las entidades financieras.
Forma básica de cálculo:
- Suma del capital inicial y los intereses: Se suman los intereses aplicados sobre el préstamo durante su vigencia, además del capital adelantado.
- Añadido de gastos y costes: Se incluyen los gastos de formalización, tasación y cualquier coste adicional relacionado con la gestión o ejecución de la hipoteca.
- Aplicación del porcentaje límite: La suma resultante se puede multiplicar por el porcentaje establecido por la ley (entre 130% y 150%) para determinar el límite de responsabilidad.
Es decir, si un préstamo tiene un capital de 100.000 euros, los intereses y gastos suman 20.000 euros, el valor total sería de 120.000 euros, y el límite de responsabilidad podría situarse en entre 156.000 y 180.000 euros, dependiendo del porcentaje aplicado.
Para realizar estos cálculos, también se utilizan herramientas y simuladores específicos que ayudan a los deudores y abogados a determinar con precisión el alcance de la responsabilidad hipotecaria.
Factores que influyen en la cuantificación de la responsabilidad hipotecaria
Numerosos factores pueden afectar el cálculo final de la responsabilidad hipotecaria. Conocer estos elementos ayuda a entender en qué aspectos puede variar la cuantía y cómo se determina de manera ajustada a cada situación concreta.
Aspectos clave:
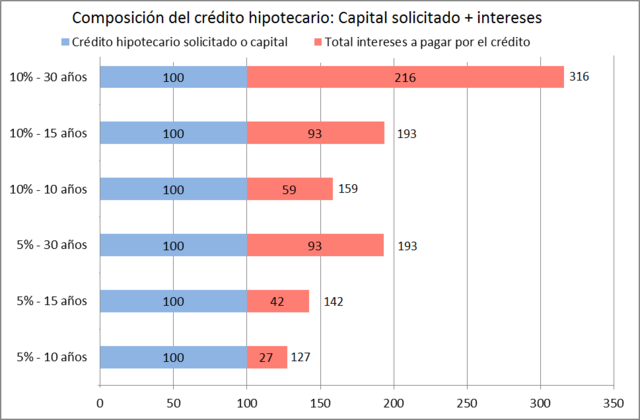
- Tipo de interés contratado: Los tipos de interés variables o fijos influirán en el monto total de intereses que se generan durante el préstamo.
- Plazo de amortización: Cuanto mayor sea el plazo del préstamo, mayores serán los intereses acumulados, afectando la responsabilidad total.
- Gastos añadidos: Costes notariales, registros y tasaciones pueden variar dependiendo de la entidad y la ubicación del inmueble.
- Incumplimiento parcial o total: La existencia de pagos parciales puede alterar la forma en que se calcula la deuda, especialmente en los intereses acumulados.
- Valor del inmueble: La tasación y el valor de mercado pueden influir en la cantidad que se recuperará en caso de ejecución.
No obstante, aunque estos factores puedan variar, la legislación establece límites claros para evitar que la responsabilidad hipotecaria exceda ciertos umbrales.
La legislación española y su impacto en la responsabilidad hipotecaria
En España, la responsabilidad hipotecaria está regulada principalmente por la Ley Hipotecaria y la Ley de Enjuiciamiento Civil, que establecen las condiciones y límites para la ejecución de hipotecas y la protección del deudor.
Una de las principales reformas en los últimos años ha sido la regulación de los límites a la responsabilidad del deudor tras la crisis financiera, para evitar situaciones en las que la deuda excede el valor del inmueble.
Según la ley, en ciertos casos, la responsabilidad puede limitarse al valor de tasación de la propiedad, excluyendo otros gastos o intereses futuros. Esto evita que la deuda residual sea excesiva y ampara al deudor ante ejecuciones que puedan ser desproporcionadas.
Además, la legislación fomenta la investigación y transparencia en los procesos de ejecución y obliga a los bancos a informar claramente al cliente sobre la cuantía de la responsabilidad hipotecaria y las posibles implicaciones en caso de impago.
Cómo se realiza la ejecución hipotecaria en caso de impago
La ejecución hipotecaria es el proceso legal mediante el cual el banco o entidad financiera puede recuperar la cantidad prestada en caso de que el deudor no cumpla con sus pagos. Este proceso sigue varias etapas y pasos judiciales.
Pasos principales:
- Reclamación extrajudicial: El banco intenta contactar con el deudor para negociar o acordar una solución antes de acudir a los tribunales.
- Reclamación judicial: Si no se llega a un acuerdo, el banco presenta una demanda ante el juzgado solicitando la ejecución de la hipoteca.
- Embargo y subasta: El juzgado ordena el embargo del inmueble y realiza una subasta pública para vender la propiedad y recuperar la deuda.
- Pago de la deuda: La cantidad recaudada en la subasta se destina a saldar la deuda, incluyendo gastos judiciales y coste de la ejecución.
- Deuda residual: Si el precio de venta no cubre toda la deuda, el banco puede solicitar el embargo de otros bienes del deudor para recuperar la diferencia.
Este proceso puede durar varios meses o incluso años, dependiendo de la complejidad y los recursos de las partes involucradas.
Estrategias para evitar la ejecución y minimizar la responsabilidad
Para los deudores, existen varias estrategias que pueden ayudar a evitar la ejecución hipotecaria o reducir la responsabilidad en caso de dificultades financieras.
Recomendaciones clave:
- Negociar con el banco: Muchas entidades están dispuestas a negociar nuevos plazos, quitas, o modificaciones en la cuota para aliviar la carga financiera.
- Solicitar ayudas o moratorias: Algunos programas gubernamentales o ayudas sociales ofrecen periodos de gracia para el pago en situaciones complicadas.
- Buscar asesoramiento legal y financiero: Un especialista puede ofrecerte alternativas y orientar sobre las mejores opciones para tu caso concreto.
- Reestructuración del préstamo: modificar las condiciones del contrato puede reducir la cuota mensual y evitar el impago.
- Conocer tus derechos: Es vital entender los límites legales de la responsabilidad hipotecaria y las medidas de protección disponibles.
Adoptar estas estrategias puede marcar la diferencia entre mantener la vivienda y enfrentarse a una ejecución, así como reducir posibles deudas residuales.
Consejos para calcular y gestionar tu responsabilidad hipotecaria
Calcular con precisión tu responsabilidad hipotecaria y gestionarla adecuadamente, es fundamental para evitar sorpresas desagradables en el futuro.
Recomendaciones prácticas:
- Revisar periódicamente el contrato: Verifica los términos, tipos de interés y cláusulas que afectan tu responsabilidad.
- Hacer simulaciones de pago: Utiliza herramientas y calculadoras para estimar cuánto puedes llegar a deber en caso de impago.
- Consultar con expertos: Abogados o asesores financieros pueden ayudarte a entender tus límites y opciones.
- Ahorrar para emergencias: Disponer de un fondo de reserva puede evitar que una dificultad temporal se convierta en impago.
- Informarte sobre cambios legales: Mantente al día con las reformas que puedan afectar tu responsabilidad hipotecaria.
Estas prácticas te ayudarán a mantener un control claro de tu deuda y a tomar decisiones informadas en momentos difíciles.
Conclusión: la importancia de comprender tu responsabilidad hipotecaria
Conocer en detalle tu responsabilidad hipotecaria te permitirá gestionar mejor tus finanzas, tomar decisiones conscientes y evitar complicaciones legales y económicas en el futuro.
La información y asesoramiento adecuados son claves para proteger tus derechos y mantener el control sobre tu patrimonio y tus obligaciones financieras.
Recuerda que estar informado te dará mayor tranquilidad y control sobre tu situación hipotecaria, previniendo problemas mayores.