Se debe hacer la declaración de la renta de un fallecido
La declaración de la renta del fallecido es una obligación que surge en ciertos casos específicos, y su cumplimiento es fundamental para evitar sanciones y cumplir con las normativas fiscales vigentes.
¿Cuándo es obligatoria la declaración de la renta de un fallecido?
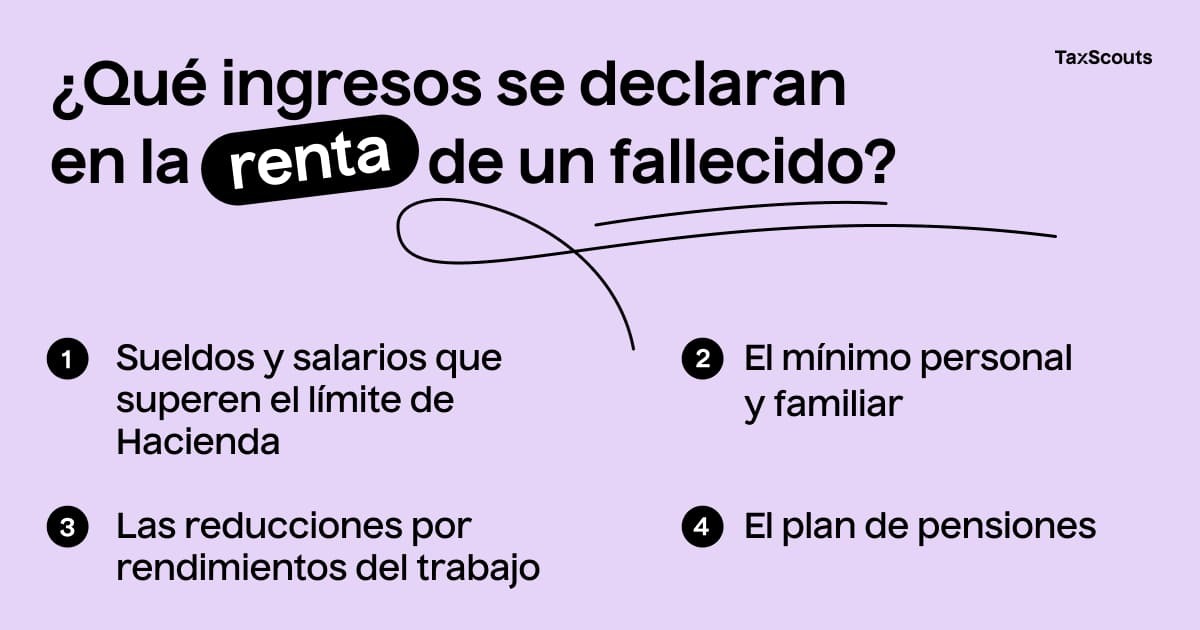
La declaración de la renta de un fallecido generalmente es necesaria cuando sus ingresos superan ciertos límites establecidos por la Agencia Tributaria, como en el caso de una pensión bruta superior a 22.000 euros. Esto significa que si el difunto recibía ingresos por encima de ese monto, sus herederos o responsables deben presentar la declaración correspondiente para cumplir con las obligaciones fiscales.
Es importante tener en cuenta que si el fallecimiento padre declaración renta, los herederos deben evaluar si les corresponde presentar la declaración. La obligación no desaparece automáticamente tras la muerte; en algunos casos, aunque los ingresos sean bajos, puede ser recomendable presentar la declaración para regularizar cualquier situación y evitar futuras complicaciones.
Existen situaciones en las que no es obligatorio presentar la declaración, como cuando los ingresos del fallecido fueron inferiores a ciertos límites o procedentes de rentas exentas, pero en cualquier caso, consultar con un especialista puede ser lo más conveniente para determinar si hay que hacerla o no.
¿Quiénes son responsables de presentar la declaración tras el fallecimiento?
Una vez que una persona fallece, la responsabilidad de presentar la declaración de la renta recae en los herederos o responsables legales. Estas personas deben actuar en nombre del difunto en los trámites fiscales, especialmente si existen impuestos pendientes o que deben liquidarse.
Es importante destacar que, en caso de que los herederos no cumplan con presentar la declaración, podrían enfrentarse a sanciones por cobrar pensión de un fallecido o por no cumplir con las obligaciones fiscales. La ley establece que los herederos responderán de manera solidaria por las deudas tributarias del difunto, por lo que su intervención en estos trámites es crucial.
Además, también son responsables de realizar los trámites necesarios para gestionar y regularizar las declaraciones, y en caso de una conducta omisiva, podrían verse sometidos a sanciones o intereses, lo que hace indispensable contar con asesoramiento legal y fiscal adecuado.
Cómo presentar la declaración de un fallecido: pasos y requisitos
Presentar la declaración de la renta de un fallecido requiere seguir ciertos pasos y cumplir con algunas condiciones. En primer lugar, los herederos deben obtener toda la documentación necesaria, como la certificación de defunción y los datos fiscales del difunto.
Para simplificar el proceso, los herederos pueden acceder a los datos fiscales del difunto en la sede electrónica de la Agencia Tributaria. Este acceso puede hacerse mediante una referencia que no requiere certificado digital, acreditando su condición con una copia del documento legal que acredite que son herederos, como la escritura de adjudicación de herencia o un poder legal.
Una vez recabada toda la documentación, los herederos deben cumplimentar el borrador de la declaración, verificando si los ingresos del fallecido superaron los límites establecidos y si hay deducciones o gastos deducibles. La declaración puede presentarse de forma presencial o telemática a través de la página web de la Agencia Tributaria, siguiendo los pasos indicados y asegurándose de firmar y enviar correctamente.
La declaración de la renta en casos de declaración conjunta y unitaria
En algunos casos, si un cónyuge fallece, la ley permite que se haga una declaración conjunta en el ejercicio fiscal en que ocurrió el fallecimiento, incluso si la muerte ocurrió en diciembre. Esto facilita que la unidad familiar pueda presentar una sola declaración, simplificando el proceso.
Por otro lado, en caso de que no sea posible o no se quiera hacer de forma conjunta, se puede presentar una declaración unitaria por cada uno de los herederos, considerando los ingresos y bienes que correspondan a cada uno. La elección entre una y otra modalidad dependerá de la situación concreta, las ventajas fiscales y las recomendaciones de los asesores legales.
Es importante consultar con un auditor o asesor fiscal para determinar cuál de las dos opciones es más conveniente en cada caso, ya que hacer una correcta declaración evitará posibles sanciones y facilitará la liquidación de impuestos.
Acceso a los datos fiscales del difunto en la sede electrónica de la Agencia Tributaria
Para facilitar la declaración de la renta de un fallecido, la Agencia Tributaria permite el acceso a los datos fiscales del difunto a través de su sede electrónica. Esto simplifica mucho el proceso, ya que los herederos no necesitan solicitar certificados cada vez.
El acceso se realiza mediante una referencia que se obtiene con anterioridad, sin necesidad de certificado digital. Para acreditar la condición de heredero, se debe presentar documentación legal, como la escritura de herencia o un poder notarial. Es fundamental tener en cuenta que, gracias a esta opción, los responsables pueden verificar y gestionar las posibles obligaciones fiscales sin complicaciones.
Este procedimiento ayuda a garantizar que los herederos cumplan con sus obligaciones tributarias de forma sencilla y segura, evitando sanciones o multas por incumplimiento.
Obligaciones y consecuencias de no presentar la declaración de un fallecido
El incumplimiento en la presentación de la declaración de la renta de un fallecido puede acarrear diversas consecuencias legales y económicas. La más importante es que la Agencia Tributaria puede aplicar sanciones por retrasos o por no haber presentado la declaración en los plazos establecidos.
En casos extremos, la falta de declaración puede implicar multas y recargos, además de intereses de demora sobre los importes no declarados. También, si no se cumplen estas obligaciones, los herederos podrían ser considerados responsables en caso de existir sanciones por no declarar, incluyendo la posible sanction por cobrar pensión de un fallecido si se detectan irregularidades.
Por todo ello, se recomienda actuar con diligencia y asesorarse adecuadamente para evitar complicaciones futuras. La correcta gestión garantiza que se cumpla con la normativa y se eviten sanciones económicas o administrativas.
Cálculo de impuestos y obligaciones financieras para herederos
El proceso de heredar bienes y derechos implica también el cumplimiento de obligaciones fiscales relacionadas con la tributación de bienes heredados y rentas a partir del fallecimiento. Los herederos deben declarar y pagar los impuestos que correspondan por estos bienes, así como por las rentas generadas desde el momento del fallecimiento.
El valor de la herencia puede estar sujeto a diferentes impuestos, como el Impuesto de Sucesiones, que varía según la comunidad autónoma y el valor de los bienes. Además, las rentas procedentes de los bienes heredados, como alquileres o intereses, también deben declararse en el IRPF de los herederos, desde la fecha de fallecimiento.
Es recomendable consultar con expertos en fiscalidad para gestionar correctamente estos aspectos y evitar errores en los cálculos o en la presentación, ya que cualquier error puede derivar en sanciones o en un pago excesivo de impuestos.
Tributación de bienes heredados y rentas a partir del fallecimiento
Desde el momento del fallecimiento, los bienes heredados se consideran incrementos patrimoniales, y sus valoraciones deben reflejarse en la declaración de la renta del heredero. La tributación puede variar si, por ejemplo, la herencia incluye inmuebles, inversiones o cualquier otro activo.
Asimismo, las rentas generadas a partir de esos bienes también se consideran ingresos para el heredero y deben incluirse en su declaración a partir del momento del fallecimiento. Esto evita que se pierdan obligaciones fiscales, y asegura que se declare toda la rentabilidad generada en ese periodo.
Es conveniente tener en cuenta que, en algunos casos, las herencias pueden tener ventajas fiscales o deducciones. Sin embargo, cada situación es diferente, por lo que contar con asesoramiento profesional ayuda a gestionar eficazmente estos aspectos tributarios.
Consejos y recomendaciones: asesoramiento legal y fiscal para herederos
Para cumplir con todas las obligaciones fiscales y evitar futuras sanciones o complicaciones, los herederos deben considerar la posibilidad de solicitar asesoramiento legal y fiscal. Un profesional experimentado puede orientarlos en la presentación de la declaración de la renta del fallecido y en el cálculo de los impuestos correspondientes.
Algunos consejos útiles incluyen mantener toda la documentación organizada, consultar los datos fiscales en la sede electrónica de la Agencia Tributaria y verificar si si un cónyuge fallece se puede hacer declaración conjunta. Además, si la herencia involucra bienes de valor alto, es importante calcular correctamente los impuestos y gestionar la documentación necesaria.
La asesoría legal ayuda a evitar errores en la gestión, a entender las ventajas fiscales de la herencia y a garantizar el cumplimiento normativo, previniendo sanciones y futuras inspecciones.
Conclusión
Hacer la declaración de la renta de un fallecido implica cumplir con obligaciones fiscales, gestionar bien los datos y asesorarse adecuadamente para evitar sanciones y resolver cualquier situación legal o financiera de forma eficaz.