No puedes pagar la hipoteca Cómo entregar tu casa al banco
¿Quieres saber qué hacer si no puedes pagar la hipoteca y cómo entregar tu casa al banco de manera adecuada? A continuación, te explicamos paso a paso las opciones y derechos disponibles para ti.
La responsabilidad del deudor hipotecario sobre todos sus bienes
Cuando firmas una hipoteca, el deudor asume una responsabilidad que puede afectar todos sus bienes presentes y futuros. Esto significa que, en caso de impago, el banco tiene derecho a reclamar no solo la vivienda hipotecada, sino también otros bienes que puedas tener, como ahorros, vehículos, o propiedades adicionales.
Sin embargo, en la escritura hipotecaria es posible pactar que la obligación solo afecte a los bienes específicos que se pongan como garantía. Este acuerdo puede ofrecer mayor protección al deudor al limitar la responsabilidad a ciertos bienes. Por ello, es fundamental revisar cuidadosamente las cláusulas de la hipoteca y, si es necesario, negociar estos términos antes de firmar el contrato.
En caso de dificultades para cumplir con el pago, entender la extensión de la responsabilidad puede marcar la diferencia. Si no puedo pagar la hipoteca puedo entregar la casa, pero hay opciones y procedimientos específicos que conviene conocer.
Cómo pueden pactarse los límites de la obligación en la escritura hipotecaria
Las partes involucradas en la firma de la hipoteca pueden acordar límites en la responsabilidad del deudor, incluyendo:
- Restricciones sobre los bienes que garantizan la deuda: especificar qué propiedades o bienes quedan afectados en caso de incumplimiento.
- Duración de la obligación: pactar si la responsabilidad es única o se extiende en el tiempo.
- Cláusulas de exclusión: establecer que ciertos bienes están fuera del alcance del crédito hipotecario.
Este tipo de pactos ayuda a proteger los bienes que no se desean comprometer. Es recomendable que, si quieres limitar tu responsabilidad, consultes con un experto en derecho hipotecario antes de firmar la escritura, para asegurarte de que las cláusulas sean claras y legales.
Recuerda que, en algunas ocasiones, los bancos permiten negociar estas condiciones, especialmente si el cliente tiene una buena relación o un historial crediticio positivo.
Opciones de cesión de la vivienda para cumplir con la deuda
Si no puedo pagar la hipoteca, una alternativa es la cesión de la vivienda al banco. Este acuerdo, también conocido como dación en pago, consiste en entregar la propiedad a la entidad crediticia a cambio de la cancelación total o parcial de la deuda.
La cesión de la vivienda puede ser una solución beneficiosa para ambas partes: el banco recibe un inmueble que puede vender o gestionar, y el deudor se libera de la carga del préstamo. Sin embargo, es importante saber que la aceptación de esta opción depende del acuerdo entre las partes y de las políticas del banco.
Para que esta opción sea efectiva, generalmente es necesario cumplir con ciertos requisitos y presentar documentación que acredite la situación económica del deudor. En algunos casos, las entidades financieras aceptan la cesión si se cumplen las condiciones legales y si existe una dificultad económica real.
Medidas de protección para deudores sin recursos económicos
Existe un conjunto de medidas destinadas a proteger a los deudores en dificultades económicas, especialmente cuando su vivienda habitual es la única forma de sustento familiar. Una de las principales es la dación en pago de la vivienda habitual con condiciones especiales.
Para acceder a estas protecciones, se deben cumplir ciertos requisitos, como:
- Que la vivienda sea la residencia habitual del deudor y su familia.
- No haber restructurado la deuda ni adoptado otras medidas en los últimos 12 meses.
- Que los ingresos no superen un límite establecido, que puede variar según la normativa vigente.
- Demostrar una situación de vulnerabilidad económica o familiar, a través de documentación acreditativa.
Estas medidas buscan evitar ejecuciones hipotecarias en hogares donde la economía familiar se encuentra en una situación crítica, garantizando un mínimo de protección y de estabilidad.
Si cumples con estos requisitos, puedes solicitar la dación en pago y reducir así tus cargas económicas, entregando la vivienda en lugar de seguir con pagos imposibles.
Requisitos y documentación para acceder a la dación en pago
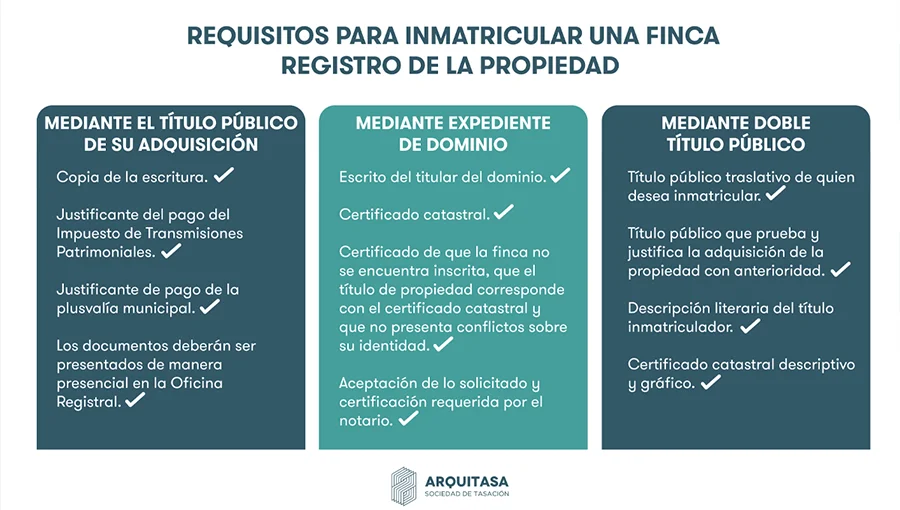
Para solicitar la dación en pago, debes preparar una serie de documentos que acrediten tu situación y tu propiedad, tales como:
- Escritura de la hipoteca, para demostrar la existencia del préstamo y las condiciones pactadas.
- Documentación acreditativa de ingresos y recursos: nóminas, declaración de la renta o certificados de patrimonio.
- Justificación de la vulnerabilidad económica: informes sociales, certificaciones de desempleo, o informes de valor de los bienes.
- Documentación de la vivienda: catastrales, escritura, y datos sobre si se vive en ella como residencia habitual.
Es fundamental presentar toda la documentación en los plazos establecidos y seguir los procedimientos específicos que establece cada entidad financiera o autoridad competente.
El proceso puede variar dependiendo del banco, la comunidad autónoma y la normativa vigente, por lo que asesorarse con un profesional es recomendable para facilitar la gestión.
El papel de las entidades adheridas al Código de Buenas Prácticas
El Código de Buenas Prácticas es un acuerdo voluntario entre entidades financieras y organizaciones de consumidores y usuarios para proteger a los deudores hipotecarios en dificultades. Las entidades adheridas a este código tienen la obligación de informar a sus clientes sobre las opciones existentes, como la dación en pago y otras medidas de apoyo.
Estas instituciones deben ofrecer alternativas antes de proceder con ejecuciones hipotecarias y explorar soluciones como reestructuraciones, moratorias o condonaciones. Además, promoviendo la transparencia, facilitan el acceso a información y asesoramiento adecuado.
Si tienes problemas para pagar tu hipoteca, debes consultar si tu banco forma parte de este código, lo que puede ayudarte a acceder a medidas de protección y evitar problemas mayores.
Marco legal: leyes y normativas que protegen a los deudores hipotecarios
Las leyes y normativas que protegen a los deudores hipotecarios han sido fortalecidas en los últimos años para evitar ejecuciones hipotecarias injustas y ofrecer soluciones viables:
- Real Decreto-ley 6/2012: estableció medidas urgentes de protección para familias en dificultades económicas, incluyendo la dación en pago y moratorias.
- Ley 1/2013: mejoró y complementó las medidas previas, fortaleciendo los derechos de los consumidores hipotecarios.
- Normativa autonómica y europea: ofrecen protecciones adicionales, adaptándose a las necesidades y circunstancias específicas de cada comunidad.
Estas leyes buscan garantizar que los deudores puedan acceder a opciones como si no puedo pagar la hipoteca puedo entregar la casa sin ser objeto de procedimientos abusivos o injustos. Además, fomentan la negociación y la protección social en casos de vulnerabilidad.
Conclusión
Existirán diversas opciones y derechos que te permiten afrontar la situación si no puedes pagar la hipoteca. Conocer y aprovechar estas medidas puede facilitar la resolución de tus dificultades económicas de forma más justa y segura.