Qué son las operaciones vinculadas y cómo se aplican
Las operaciones vinculadas en fiscalidad son transacciones realizadas entre partes relacionadas, como empresas del mismo grupo, socios o administradores, que pueden afectar directamente la tributación y la justicia fiscal de un país.
¿Qué son las operaciones vinculadas?
Las operaciones vinculadas son aquellas transacciones o intercambios de bienes, servicios, dinero o derechos que se realizan entre empresas vinculadas. Es decir, cuando las partes involucradas tienen algún tipo de relación que implica control o influencia significativa, como pertenecer al mismo grupo empresarial.
Estas operaciones pueden incluir la venta de productos, la prestación de servicios, préstamos, alquileres, licencias, entre otros. La diferencia fundamental respecto a las transacciones entre empresas independientes es que en el caso de las operaciones vinculadas, existe una relación que puede influir en el precio o las condiciones de dicha transacción.
El principal interés en conocer y regular las operaciones vinculadas radica en que pueden realizarse a precios diferentes a los del mercado, lo que puede generar distorsiones en las obligaciones fiscales y afectar la recaudación del Estado.
Importancia de las operaciones vinculadas en fiscalidad
Las operaciones vinculadas tienen una gran relevancia en fiscalidad porque afectan directamente a la determinación de la base imponible y la cuota tributaria de las empresas. Cuando estas transacciones no se valoran correctamente, pueden aprovecharse para reducir su carga fiscal mediante la manipulación de precios o condiciones.
Por esto, las autoridades fiscales del mundo implementan regulaciones estrictas para garantizar que las operaciones entre empresas vinculadas se valoren de forma que reflejen lo que realmente habría ocurrido en transacciones entre partes independientes. Esto ayuda a prevenir la evasión fiscal y asegurar un reparto justo y equitativo de la carga tributaria.
Además, la correcta gestión de las operaciones vinculadas favorece la transparencia, la competencia leal en el mercado y evita la doble imposición, que puede ocurrir cuando diferentes países modifican los valores de dichas operaciones sin coordinarse.
Normativa y regulación de las operaciones vinculadas
La regulación de las operaciones vinculadas varía según el país, pero generalmente está basada en normativas que buscan asegurar la correcta valoración y declaración de estas transacciones. Una de las principales fuentes de regulación a nivel internacional es el *Modelo de Convenio de la OCDE para la Prevención de la Doble Imposición y la Fiscalidad de las Sociedades*.
En la Unión Europea, además, existen directrices que regulan los precios de transferencia y métodos para determinar si una operación vinculada se realiza a valor de mercado. Cada país adapta estas recomendaciones en sus leyes internas. Por ejemplo, en España, la normativa fiscal establece que las operaciones vinculadas deberán valorarse conforme a lo que se denomina el método del “precio comparable” o el método del “valor de mercado”.
Es importante destacar que la Administración Tributaria tiene la facultad de revisar estas operaciones y ajustar el valor declarado si detecta que se aparta significativamente de lo que sería un acuerdo entre partes independientes.
Criterios para determinar cuándo una operación es vinculada
Para saber si una operación es vinculada, se consideran diferentes criterios, entre los que destacan:
- Participación significativa: Cuando una empresa controla o tiene influencia dominante en otra, por ejemplo, mediante participación mayoritaria.
- Relaciones familiares o de control: Cuando los socios o administradores comparten vínculos familiares o de control en ambas empresas.
- Dependencia económica: Cuando las empresas dependen económicamente la una de la otra, como en relaciones de proveedor-cliente.
- Vinculación de directivos o socios: Si los mismos individuos participan en la gestión o control de varias empresas.
De este modo, la vinculación entre empresas se establece mediante estas relaciones de control o influencia que permiten identificar cuándo existe una operación vinculada.
Este análisis es fundamental para determinar si la transacción debe ajustarse a valores de mercado y cumplir con la normativa vigente.
Valoración de las operaciones vinculadas y precios de transferencia
Una de las tareas principales en la gestión de las operaciones vinculadas es valorar dichas transacciones correctamente. La valoración adecuada permite que las transacciones se realicen a precios de mercado, garantizando que las empresas vinculadas paguen o reciban lo justo.
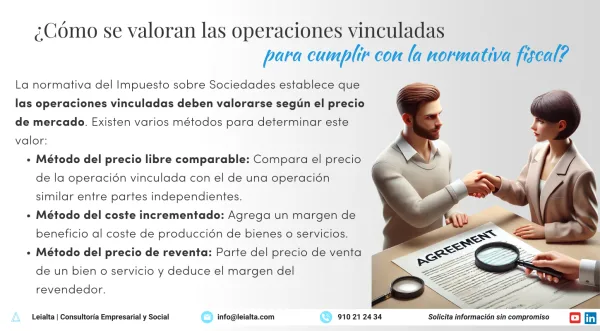
Para ello, se utilizan los llamados métodos de precios de transferencia, que buscan determinar un valor de mercado comparando con transacciones similares entre empresas independientes. Algunos de los métodos más utilizados son:
- El método del precio comparable no controlado
- El método del costo más margen
- El método del reparto del beneficio
- El método del precio de venta
Estas metodologías ayudan a definir si los precios de las operaciones vinculadas están ajustados a lo que sería un acuerdo entre partes independientes. En caso contrario, la Administración tiene la facultad de aprobar ajustes y mantener la justicia fiscal.
Por eso, las empresas deben documentar bien las transacciones y tener en cuenta las normativas internacionales para evitar sanciones o ajustes impositivos que puedan afectar su resultado económico.
Cómo la Administración detecta y corrige discrepancias en operaciones vinculadas
La detección de discrepancias en las operaciones vinculadas es un proceso que la Administración Tributaria realiza mediante auditorías y revisiones fiscales. Para ello, utiliza información presentada por las empresas, comparando los precios declarados con los precios de mercado y las cuentas de transacciones similares entre terceros independientes.
Cuando la autoridad fiscal detecta que el valor de una operación realizada entre empresas vinculadas no corresponde a un precio de mercado, puede realizar un análisis de valoraciones y emitir ajustes o requerimientos para que la empresa rectifique la situación.
Estas correcciones buscan garantizar que todas las transacciones sean basadas en valores justos y que la recaudación tributaria sea correcta. Además, las empresas pueden presentar documentación y justificaciones que respalden sus precios de transferencia y evitar sanciones.
Mecanismos de resolución de conflictos en operaciones vinculadas internacionales
En escenarios internacionales, las operaciones vinculadas pueden generar conflictos entre países por la tributación y la valoración adecuada. Para solucionar estas diferencias, existen mecanismos como el *Convenio de Arbitraje en la Unión Europea* y otros convenios internacionales.
Estos acuerdos ofrecen un espacio donde los países involucrados pueden resolver disputas relacionadas con la valoración de transacciones entre empresas vinculadas sin recurrir a litigios largos y complejos. La finalidad es ofrecer una resolución rápida y justa, evitando doble imposición o evasión fiscal.
El uso de estos mecanismos promueve la transparencia y el cumplimiento de las normativas internacionales, facilitando la cooperación entre autoridades fiscales de diferentes países para una regulación efectiva de las operaciones vinculadas.
Ejemplos prácticos de ajustes en operaciones vinculadas
Para entender mejor cómo afectan las operaciones vinculadas en la práctica, aquí algunos ejemplos:
- Una filial de una empresa en otro país vende mercancía a su matriz en condiciones con un precio muy inferior al del mercado. La autoridad fiscal puede ajustar el precio para que corresponda al valor de mercado y cobrar la diferencia en impuestos.
- Una empresa vinculada presta servicios a otra por un monto menor al que tendría que cobrar en una transacción independiente. La Administración puede requerir que se ajuste el valor y pagar impuestos adicionales por la diferencia.
- Una empresa vinculada realiza un préstamo a otra a una tasa de interés muy baja. La autoridad fiscal puede ajustar la tasa a una equivalente de mercado y aplicar impuestos sobre los beneficios no declarados.
Estos ejemplos muestran cómo un correcto análisis y valoración de las operaciones vinculadas son fundamentales para mantener la equidad fiscal y evitar sanciones.
Impacto de las operaciones vinculadas en la tributación y la justicia fiscal
Las operaciones vinculadas tienen un impacto directo en la tributación, ya que pueden permitir a las empresas reducir artificialmente sus obligaciones fiscales mediante desviaciones de precios. Por ello, regulaciones estrictas buscan proteger la justicia fiscal y que todas las empresas contribuyan en forma proporcional a sus beneficios reales.
Cuando las empresas incumplen las normativas en sus transacciones vinculadas, se generan brechas en el sistema tributario que a largo plazo afectan la financiación de los servicios públicos y el bienestar general. La correcta valoración y declaración de estas operaciones garantizan una competencia leal en el mercado y contribuyen a un sistema fiscal más justo y eficiente.
Por ello, es fundamental que las empresas tengan un control riguroso de sus operaciones vinculadas, cumplan con las normativas de precios de transferencia y colaboren con las autoridades fiscales en la transparencia de sus transacciones.
Recomendaciones para una correcta gestión de las operaciones vinculadas
Para asegurar una gestión adecuada de las operaciones vinculadas y evitar posibles sanciones o ajustes fiscales, las empresas deben seguir algunas recomendaciones básicas:
- Documentar todas las transacciones realizadas entre empresas vinculadas de forma detallada y clara.
- Aplicar métodos de valoración que sean aceptados internacionalmente y ajustados a la normativa local.
- Realizar análisis de comparabilidad para determinar si los precios son de mercado.
- Consultar con especialistas en fiscalidad y precios de transferencia para asegurarse de cumplir con las normativas vigentes.
- Actualizar periódicamente las políticas de precios de transferencia y documentación, especialmente en escenarios de cambios de mercado o estructura empresarial.
Siguiendo estas recomendaciones, las empresas podrán mantener la transparencia en sus operaciones vinculadas, reducir riesgos fiscales y contribuir a una economía más justa.
Conclusión
Conocer y gestionar correctamente las operaciones vinculadas es clave para garantizar la justicia fiscal, evitar sanciones y mantener la transparencia en las relaciones empresariales. La regulación y el control deben ser objetivos prioritarios para un sistema tributario equitativo.