IRNR: CLAVE de la LEY IRNR y su IMPACTO en NO RESIDENTES

El IRNR es un impuesto fundamental para quienes generan rentas en España sin ser residentes habituales del país, afectando tanto a personas físicas como a entidades, y con un marco normativo que regula su aplicación en diferentes situaciones.
¿Qué es el IRNR y quiénes son sus contribuyentes?
El Impuesto sobre la Renta de No Residentes (IRNR) es un tributo que, en esencia, grava las rentas que obtienen en España quienes no poseen su residencia habitual en el territorio nacional. Esto significa que si una persona o una empresa extranjera recibe ingresos provenientes de actividades, bienes o inversiones en España, deben cumplir con la obligación de pagar este impuesto.
Los contribuyentes del IRNR son tanto las personas físicas como las entidades jurídicas que, sin residencia en España, perciben rentas de origen español. Esto incluye a quienes han decidido establecer su residencia fiscal en otro país pero realizan actividades económicas o poseen bienes en España.
Es importante destacar que el concepto de contribuyente no se relaciona necesariamente con la constitución o residencia en España. La clave está en el hecho de obtener rentas en el país, independientemente de si están constituidos en el extranjero o si tienen presencia física en el territorio. En general, cualquier persona o entidad que reciba rentas provenientes de actividades o bienes en España está sometida a la ley irnr.
Marco normativo del Impuesto sobre la Renta de No Residentes (IRNR)
La ley irnr está regulada principalmente por el Real Decreto Legislativo 5/2004, que aprueba el texto refundido de la Ley del Impuesto sobre la Renta de No Residentes. Este marco normativo establece las bases, supuestos de sujeción, tipos impositivos y exenciones aplicables.
El objetivo de la normativa es asegurar que las personas y entidades no residentes contribuyan al sistema fiscal español en proporción a las rentas que obtienen en el país. Además, regula aspectos como las exenciones, deducciones, procedimientos de declaración y el papel de los representantes fiscales en caso de que la legislación así lo requiera.
La ley irnr también contempla la coordinación con la normativa internacional mediante la incorporación de tratados y convenios de doble imposición firmados por España, para evitar la doble tributación y facilitar el cumplimiento fiscal de los contribuyentes extranjeros.
Ámbito territorial y particularidades regionales del IRNR en España
El impuesto IRNR es de carácter nacional y se aplica en todo el territorio español. Sin embargo, existen particularidades regionales que pueden afectar la forma en que se gestiona, especialmente en las comunidades autónomas con diferentes sistemas fiscales o ante legislaciones más específicas.
Por ejemplo, en las Islas Canarias, ciertas rentas pueden estar sujetas a beneficios fiscales específicos, y en regiones con competencias fiscales diferenciadas, los procedimientos pueden variar ligeramente. Es importante que los contribuyentes conozcan estas particularidades para cumplir correctamente con sus obligaciones.
Además, las administraciones regionales pueden colaborar con las autoridades fiscales nacionales en aspectos de control y revisión, garantizando así la correcta aplicación del IRNR en cada territorio, siempre bajo el marco establecido por la ley irnr.
Rentas sujetas al IRNR: tipos y situaciones comunes
El IRNR grava diferentes tipos de rentas, que generalmente incluyen:
- Intereses provenientes de cuentas abiertas en España.
- Arrendamientos o alquileres de bienes inmuebles situados en España.
- Ganancias provenientes de la venta de bienes en el país.
- Dividendos distribuidos por empresas españolas.
- Servicios prestados en territorio español, en determinados casos.
- Rentabilidad de fondos de inversión y otras ganancias patrimoniales.
Además, la ley irnr contempla situaciones específicas, como la existencia de establecimientos permanentes, que modifican la forma de cálculo y declaración de las rentas afectadas. Las rentas derivadas de actividades económicas en España, sin importar si el contribuyente está en el país, también están sujetas a este impuesto.
Es fundamental entender qué rentas están sujetas a IRNR para evitar omisiones que puedan acarrear sanciones o recargos por parte de la administración tributaria española.
La obligación de declarar y el papel del representante en el IRNR
Quienes perciben rentas en España sin ser residentes tienen la obligación de declarar y pagar el IRNR. La declaración suele realizarse mediante modelos específicos, que varían según la situación del contribuyente.
En muchos casos, los no residentes deben nombrar un representante fiscal en España para responsabilizarse de cumplir con las obligaciones tributarias, presentar declaraciones y gestionar el ingreso del impuesto. El representante puede ser un profesional o una entidad autorizada para actuar en nombre del contribuyente.
La responsabilidad de garantizar el ingreso correcto del impuesto recae en estos representantes, quienes deben presentar las declaraciones en nombre del contribuyente y mantener la documentación necesaria para facilitar auditorías o revisiones por parte de la Agencia Tributaria Española.
Modelo 210 vs Modelo 200: cuándo y cómo se declaran las rentas en función del establecimiento permanente
Modelo 210
El modelo 210 se emplea para declaraciones de rentas sin establecimiento permanente, como en el caso de alquileres o intereses obtenidos por un no residente que no cuenta con una presencia estable en España.
Este modelo es un formulario simplificado y sencillo, donde se declaran los ingresos obtenidos, el impuesto retenido y el pago correspondiente. La declaración suele hacerse anualmente y requiere que el contribuyente tenga toda la información de sus rentas en orden.
Modelo 200
Por otro lado, el modelo 200 se utiliza cuando existe un establecimiento permanente en España, como una oficina, sucursal o lugar de trabajo instalado en el país. En estos casos, la tributación es más compleja y requiere un análisis detallado de las rentas netas generadas.
Este modelo incluye una declaración más amplia, con deducciones y ajustes propios de la actividad económica. En estos casos, además, puede ser necesario presentar declaraciones periódicas y gestionar pagos fraccionados.
Tratados internacionales y exenciones aplicables en el IRNR
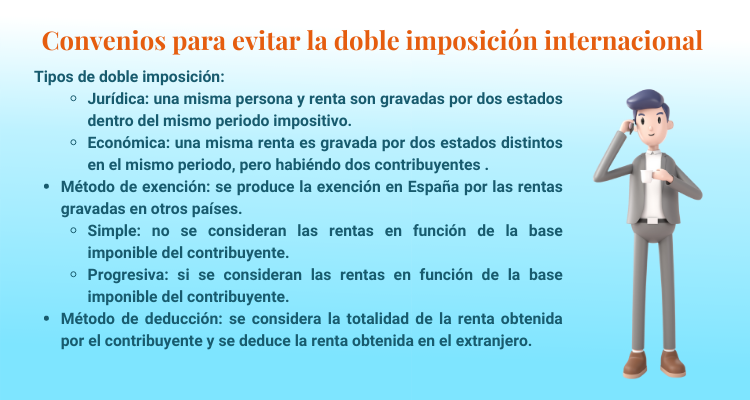
España cuenta con diversos tratados de doble imposición con otros países, que sirven para evitar que un mismo ingreso sea gravado en ambos territorios. Estos convenios establecen reglas específicas y, en muchos casos, permiten aplicar exenciones o reducir las tarifas del IRNR.
Por ejemplo, un residente de un país con convenio con España puede beneficiarse de la exención de ciertos tipos de rentas, como dividendos o intereses, siempre que cumpla con los requisitos establecidos en el tratado. Además, la ley irnr contempla la aplicación de estos acuerdos para garantizar un trato justo y evitar la doble tributación.
Es importante que los contribuyentes consulten los convenios vigentes y asesoren si sus rentas se encuentran amparadas por algún acuerdo internacional, para optimizar su carga tributaria y cumplir con la normativa.
Beneficios para trabajadores desplazados y requisitos para su acceso
Los trabajadores desplazados a España por sus empleadores en otros países pueden acceder a beneficios fiscales específicos. La ley irnr contempla ciertos requisitos para que estos empleados puedan beneficiarse de exenciones o simplificaciones en el pago del IRNR.
En general, los requisitos incluyen que el trabajador permanezca en España por un período limitado, que su trabajo sea temporal y que su residencia fiscal en su país de origen se mantenga. Además, deben cumplir con las condiciones establecidas en los convenios internacionales y en el régimen especial del IRNR.
Este beneficio busca fomentar la movilidad laboral internacional, facilitando el cumplimiento fiscal de quienes trabajan en territorio español en circunstancias temporales o de desplazamiento.
Cómo influye la asistencia mutua internacional en la gestión del IRNR
La asistencia mutua internacional en materia fiscal permite que diferentes países colaboren en el intercambio de información y en la identificación de contribuyentes. Esto resulta esencial para la correcta gestión del IRNR, ya que ayuda a detectar posibles omisiones o incumplimientos.
España, en el marco de sus acuerdos internacionales, participa en sistemas de intercambio de información que facilitan a la autoridad fiscal verificar datos declarados por contribuyentes extranjeros, incluyendo rentas, movimientos bancarios y actividades económicas.
Este intercambio y colaboración internacional fortalece la lucha contra el fraude fiscal, asegura que los contribuyentes no abusivos paguen lo que corresponda y fomenta una mayor transparencia en las operaciones internacionales relacionadas con el IRNR.
Impacto del IRNR en no residentes: consideraciones clave y conclusiones
el IRNR representa una obligación fiscal importante para quienes perciben rentas en España sin residir allí de forma habitual. La correcta comprensión de su marco normativo, los modelos de declaración y las exenciones aplicables permite cumplir con la ley irnr y optimizar la carga tributaria.
El cumplimiento de estas obligaciones afecta directamente a la inversión extranjera y a las actividades económicas internacionales, generando confianza y seguridad jurídica en las relaciones fiscales transfronterizas. Por ello, conocer y gestionar adecuadamente el impacto del IRNR es clave para cualquier contribuyente extranjero que desee operar en España.
El correcto uso de los mecanismos internacionales, la utilización de los convenios de doble imposición y el cumplimiento de las obligaciones formales son pasos esenciales para integrar de forma eficiente la fiscalidad en un entorno globalizado.