Cláusula Suelo Ejemplo 2024: Cómo Reclamar con Éxito
¿Qué es la cláusula suelo y cómo afecta a los hipotecados en 2024?
La cláusula suelo es una disposición contractual que encontramos en algunos préstamos hipotecarios, especialmente en los de tipo variable. Esta cláusula establece un límite mínimo en los intereses que el prestatario debe pagar, independientemente de cómo bajen los tipos de interés del mercado. Como resultado, cuando los tipos de interés bajan por debajo del nivel establecido en la cláusula, el cliente sigue pagando una cantidad fija o superior, sin beneficiarse de la bajada. En 2024, la cláusula suelo continúa impactando a muchos hipotecados, generando sobrecostes que pueden ascender a miles de euros. Esto sucede porque, en muchos casos, estas cláusulas fueron impuestas sin la suficiente transparencia o información clara hacia los consumidores, lo cual ha abierto la puerta a reclamaciones y litigios legales.
Es importante destacar que, aunque en un principio estas cláusulas parecían beneficiar a los bancos, con el paso del tiempo y gracias a las decisiones judiciales, se ha considerado que en muchos casos son abusivas y nulas. Esto significa que los afectados pueden solicitar la devolución de las cantidades pagadas en exceso desde el momento en que se introdujo la cláusula en su contrato.
Marco legal y jurisprudencial sobre la cláusula suelo en España
El marco legal que regula las cláusulas suelo ha evolucionado en los últimos años. Desde 2013, el Tribunal de Justicia de la Unión Europea (TJUE) ha dictado sentencias importantes que cuestionan la legalidad de estas cláusulas cuando no se informaba claramente a los consumidores. En concreto, el auto del TJUE en marzo de 2013 estableció que las cláusulas suelo deben ser transparentes y la inclusión en los contratos debe cumplir con ciertos requisitos para ser válidas.
Por otra parte, en 2017, el Tribunal Supremo de España reiteró que las cláusulas suelo abusivas, aquellas que no cumplen con los requisitos de transparencia y claridad, son nulas de pleno derecho. La jurisprudencia ha establecido que los afectados tienen derecho a reclamar la nullidad de estas cláusulas y a la devolución de las cantidades pagadas en exceso, desde la firma del contrato o desde que se implementó la cláusula.
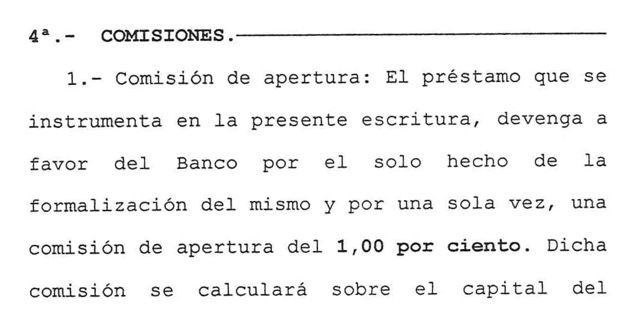
Para ilustrar esto, a continuación se presenta un clausula suelo ejemplo: una cláusula que establece un interés mínimo del 3 % cuando la bajada del Euribor hace que los intereses caigan por debajo de ese nivel. La ley y la jurisprudencia consideran que, si esa cláusula no fue explicada claramente, puede ser considerada abusiva y, por tanto, impugnable.
Cómo reconocer si tu préstamo contiene una cláusula suelo abusiva
Detectar si tu préstamo hipotecario incluye una cláusula suelo abusiva es fundamental para saber si puedes reclamar. Aquí tienes algunos pasos básicos para reconocerla:
- Revisa tu contrato: La cláusula suelo aparece en las condiciones particulares del préstamo, generalmente en las condiciones financieras. Busca términos como “cláusula suelo” o “interés mínimo”.
- Verifica la transparencia: La cláusula debe estar redactada de forma clara y comprensible. Si la explicación parece confusa o está en letra pequeña, puede ser señal de abuso.
- Comprueba la existencia de información previa: La entidad bancaria está obligada a informar de forma expresa y previa sobre la inclusión de esta cláusula, y que ésta pueda perjudicarte en caso de bajadas del mercado.
- Ejemplo cláusula suelo: en un clausula suelo ejemplo, puede decirse que “el interés mínimo será del 3 %, incluso si el Euribor cae por debajo de esa cifra”. Si no estaba claramente informada, puede ser considerada abusiva.
Si tienes dudas, lo recomendable es acudir a un experto en derecho bancario que te ayude a analizar las condiciones de tu préstamo y determinar si la cláusula en cuestión cumple con los requisitos legales o si se puede considerar abusiva.
Pasos para presentar una reclamación extrajudicial con éxito
Una vez identificado que tu cláusula suelo puede ser abusiva, puedes intentar resolver la situación mediante una reclamación extrajudicial. Aquí tienes los pasos fundamentales:
- Preparar tu documentación: Reúne toda la documentación relacionada con tu préstamo hipotecario, incluido el contrato, los recibos de pagos y cualquier comunicación con el banco.
- Redactar una reclamación formal: Dirige una carta o vía telemática a tu entidad bancaria explicando claramente la situación, resaltando que consideras abusiva la cláusula y solicitando la devolución de las cantidades pagadas en exceso.
- Incluir ejemplos y fundamentos legales: Es recomendable citar sentencias del Tribunal Supremo o del TJUE que avalen tu reclamación y agregar un ejemplo cláusula suelo similar a la tuya que ha sido considerada abusiva.
- Esperar respuesta y negociar: La entidad bancaria tiene un plazo establecido (generalmente dos meses) para responder. Si la respuesta es favorable, podrás obtener la devolución. Si no, puedes optar por iniciar un proceso judicial.
Recuerda que en muchos casos, las gestiones extrajudiciales pueden ser suficientes para lograr la devolución de las cantidades pagadas indebidamente.
Guía para iniciar un proceso judicial contra la cláusula suelo
Si la reclamación extrajudicial no prospera, puedes acudir a la vía judicial. Es importante seguir ciertos pasos para aumentar tus posibilidades de éxito:
- Asesoramiento legal: Lo ideal es contar con un abogado experto en derecho bancario que te ayude en la preparación de tu demanda.
- Recopilar toda la evidencia: Incluye copias del contrato, comunicaciones con el banco, recibos de pagos y cualquier documentación que respalde tu reclamación.
- Presentar la demanda: La demanda debe fundamentarse en la nulidad por abuso de la cláusula suelo, citando la legislación y jurisprudencia aplicable.
- Seguimiento del caso: Mantén contacto con tu abogado y sigue la tramitación, aportando toda la información solicitada por el juzgado.
Es recomendable tener en cuenta que los procesos judiciales pueden alargarse, pero en muchas ocasiones, el tribunal acaba dictaminando en favor del consumidor y ordenando la devolución de las cantidades pagadas de más.
Ejemplo práctico de reclamación exitosa en 2024
Imaginemos el caso de Laura, quien en 2024 decidió reclamar contra su banco tras detectar que su préstamo contenía una cláusula suelo ejemplo: un interés mínimo del 3 %, a pesar de que el Euribor bajaba por debajo del 0,5 %. Tras preparar su reclamación extrajudicial con ayuda de un experto, Laura presentó una demanda ante el juzgado. La sentencia fue favorable, anulando la cláusula y ordenando la devolución de todas las cantidades pagadas en exceso desde la firma del préstamo. Este caso ilustra cómo una reclamación bien fundamentada puede ser exitosa y justa.
Consejos para preparar tu reclamación y aumentar las posibilidades de éxito
- Documenta todo cuidadosamente: Incluye copias de contratos, comunicaciones y recibos.
- Cita jurisprudencia relevante: Como el ejemplo cláusula suelo que ha sido rechazado por la justicia por falta de transparencia.
- Solicita asesoramiento legal especializado: Un abogado con experiencia puede marcar la diferencia.
- Sé claro y persuasivo en tu reclamación: Explica cómo se vulneraron tus derechos y respaldalo con fundamentos legales.
La constancia y una buena preparación aumentan significativamente tus probabilidades de éxito en la reclamación.
Beneficios de reclamar la devolución de cantidades pagadas indebidamente
Reclamar la devolución de las cantidades pagadas indebidamente no solo te ayuda a recuperar tu dinero, sino también a limpiar prácticas abusivas del sector bancario. Además, el éxito en casos de cláusula suelo puede generar un impacto positivo en la justicia y en la protección de otros consumidores, promoviendo un sistema financiero más transparente y justo.
Asimismo, recuperar estos importes puede suponer un alivio económico importante, permitiendo mejorar tu situación financiera y planificar mejor tus gastos futuros.
Recomendaciones jurídicas para estudiantes de derecho sobre la cláusula suelo
Para quienes estudian derecho, entender la cláusula suelo y sus implicaciones es esencial en el ámbito del derecho del consumo y financiero. Algunas recomendaciones son:
- Analizar casos prácticos y ejemplo cláusula suelo para comprender cómo se aplican las normas y jurisprudencia en la práctica.
- Estudiar los antecedentes legislativos y las sentencias relevantes del Tribunal Supremo y del TJUE.
- Fomentar el análisis crítico sobre la transparencia y legalidad de las cláusulas en contratos bancarios.
- Practicar la redacción de reclamaciones y demandas para adquirir habilidades en la defensa del consumidor.
En resumen, dominar estos conceptos será fundamental para afrontar futuros casos y defender los derechos de los afectados.
Conclusión: claves para reclamar con éxito en 2024
Para tener éxito en tu reclamación por cláusula suelo en 2024, es fundamental conocer el marco legal, detectar abusos, preparar bien tu caso y seguir los procedimientos adecuados. La persistencia y un buen asesoramiento son clave para recuperar lo que por derecho te corresponde.