IRPH BANCO DE ESPAÑA: Qué es y cómo afecta tus hipotecas
El IRPH Banco de España es una referencia importante en las hipotecas españolas, pero su uso y cálculo han generado debate y dudas entre los consumidores y expertos financieros.
¿Qué es el IRPH BANCO DE ESPAÑA y cómo se calcula?
El IRPH Banco de España es el acrónimo de Índice de Referencia de Préstamos Hipotecarios, un índice que se utiliza para determinar los intereses en muchas hipotecas en España. Se empezó a utilizar en 1994 para facilitar la fijación del interés en préstamos hipotecarios, especialmente en contratos de duración superior a tres años.
Este índice se calcula a partir de la media de los tipos de interés aplicados por las entidades bancarias en la otorgación de préstamos hipotecarios a consumidores. En concreto, recoge los intereses que las entidades cobran por los préstamos, incluyendo no solo la tasa base sino también comisiones y gastos asociados. Esto significa que, a diferencia del Euribor, que solo considera las tasas interbancarias, el IRPH Banco de España refleja la media de los intereses de las propias entidades crediticias.
El cálculo del IRPH Banco de España se realiza de forma mensual y se publica oficialmente en el sitio web del Banco de España. La fórmula utilizada para el IRPH varía según la categoría de la entidad financiera, y se dividen en varias variantes, como el IRPH de bancos, el IRPH de cajas y el IRPH de entidades, cada uno con su propia fórmula de cálculo.
Una característica importante del índice de referencia de préstamos hipotecarios es que su valor tiende a ser más alto que otros índices como el Euribor, ya que incluye costes y comisiones. Además, suele ser menos volátil en comparación, lo que puede influir en las cuotas de las hipotecas a largo plazo.
Historia y evolución del IRPH en el mercado hipotecario español
El IRPH surgió en 1994, en un contexto en el que el mercado hipotecario en España buscaba un índice que reflejara las condiciones reales de financiación de las entidades. Por aquel entonces, el Euribor aún no era la referencia predominante, y muchas entidades preferían un índice que les permitiera trasladar más costes a los consumidores.
Durante años, el IRPH fue una opción popular para muchos clientes, sobre todo en contratos de larga duración. Sin embargo, en los últimos años, su uso empezó a ser controvertido debido a que era menos transparente y más difícil de entender para los usuarios. La crisis financiera de 2008 y las crisis económicas posteriores pusieron en evidencia las posibles diferencias entre el interés real que pagaban los deudores y las fluctuaciones del mercado.
En la década de 2010, comenzaron las reclamaciones de consumidores y asociaciones de afectados, cuestionando la transparencia en la contratación del IRPH y acusando a algunas entidades de abusos. La Unión Europea también analizó la legalidad de los índices utilizados en las hipotecas, lo que llevó a una mayor vigilancia y regulación en torno a estos instrumentos.
Hoy en día, el IRPH Banco de España continúa utilizándose en muchas hipotecas, aunque su rol en la política de referencia de préstamos hipotecarios ha sido objeto de revisión, con una tendencia a sustituirlo por otros índices como el Euribor, especialmente tras decisiones judiciales y regulatorias.
Diferencias entre IRPH y otros índices de referencia como el Euribor
El IRPH banco de españa y el Euribor son índices de referencia utilizados para determinar el interés en las hipotecas, pero tienen diferencias clave. El Euribor refleja el tipo de interés en el mercado interbancario europeo, es decir, el coste al que los bancos se prestan dinero entre ellos. Por otro lado, el IRPH conjunto de entidades mide la media de los intereses que las entidades financieras aplican en sus préstamos hipotecarios, incluyendo costes y comisiones.
Una de las principales diferencias radica en la fluctuación y transparencia: el Euribor es más transparente, ya que se basa en datos públicos y en un mercado interbancario, mientras que el IRPH Banco de España puede variar menos en el corto plazo y tiende a mantenerse en niveles más altos y con menos fluctuaciones debido a sus componentes internos.
Otra diferencia importante es su impacto en el coste del préstamo. Como el IRPH suele ser más alto que el Euribor, las hipotecas referenciadas a este índice tienden a tener cuotas mensuales más elevadas, incrementando así el coste total del préstamo a largo plazo.
Por último, el IRPH ha sido criticado por su menor transparencia y por contener elementos de comisión, lo que ha llevado a cuestionamientos sobre su legalidad y la posible existencia de cláusulas abusivas.
Variantes del IRPH: Banco, Cajas y Entidades, y Cómo afectan a tu hipoteca
Existen distintas variante del IRPH según el tipo de entidad que oferta el préstamo. Las principales son el IRPH de Banco, el IRPH de Cajas y el IRPH de Entidades. Cada uno tiene su propia fórmula y características específicas que afectan directamente a las condiciones de la hipoteca.
El IRPH Banco se refiere a los bancos comerciales, mientras que el IRPH Cajas se aplica a las cajas de ahorro, y el IRPH Entidades agrupa a un conjunto de entidades financieras no bancarias. La diferencia principal está en cómo se calcula cada índice: cada variante se obtiene de una media con datos específicos del sector correspondiente.
El impacto en la hipoteca se nota en la cuota mensual y en el coste total del préstamo. Por ejemplo, si tu hipoteca está referenciada a IRPH conjunto de entidades, la variación de este índice afectará directamente a cuánto pagas cada mes y en qué cantidad total pagarás al final del contrato.
Es importante saber qué variante de IRPH tienes en tu contrato ya que esto puede determinar si tienes margen para reclamar o renegociar tu interés. Además, los cambios en las fórmulas o en el valor del índice pueden facilitar o dificultar una posible reclamación o modificación del contrato.
¿Por qué ha generado controversia el uso del IRPH? Cuestiones de transparencia y cláusulas abusivas
El uso del IRPH en las hipotecas ha sido motivo de controversia por varias razones. En primer lugar, se cuestiona la transparencia en su contratación. Muchos consumidores no entendían exactamente cómo se calculaba el índice ni qué componentes incluía, lo que dificultaba la comprensión del coste real de su préstamo.
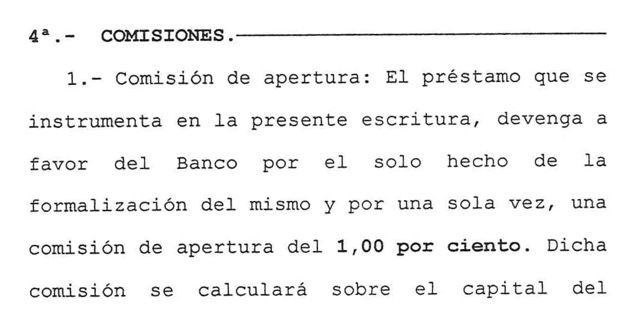
Otra fuente de controversia son las cláusulas abusivas. Algunas entidades financieras incluyen en sus contratos cláusulas que referencian el IRPH sin explicar claramente su funcionamiento o sin informar adecuadamente al cliente. Esto ha llevado a que muchos afectados consideren que estas cláusulas deben ser anuladas o revisadas judicialmente.
Además, en algunos casos, el IRPH se ha utilizado en condiciones que favorecían a las entidades, manteniendo tasas altas sin la suficiente competencia por parte del consumidor. La falta de transparencia y de información clara ha generado un fuerte debate social y judicial.
Por estas razones, las asociaciones de consumidores y los tribunales españoles han considerado en múltiples sentencias que algunos cláusulas referidas al IRPH pueden ser consideradas abusivas y, por tanto, nulas.
Cómo saber si tu hipoteca está referenciada al IRPH y qué consecuencias tiene
Para saber si tu hipoteca está referenciada al IRPH banco de españa, debes revisar el contrato de préstamo y buscar la cláusula que indique la referencia del interés. Normalmente, en la documentación bancaria, esta referencia aparece como “Tipo de interés variable según el IRPH”.
También puedes consultar en tu extracto mensual si la cuota de interés está basada en un índice que te sea familiar—si aparece el término IRPH u otra denominación relacionada, es probable que estés referenciado a este índice. Otra opción es solicitar información directamente a tu banco, que debería tener un registro actualizado del índice referenciado en tu hipoteca.
Las consecuencias de estar referenciado al IRPH son importantes: si el índice sube, tu cuota mensual también aumentará, incrementando el coste total del préstamo. Además, si el índice disminuye, las cuotas también bajarán, pero en general, este índice ha tenido tendencias a mantenerse más altas que otros índices como el Euribor.
Por ello, conocer si tu hipoteca está referenciada al IRPH es fundamental para gestionar tus finanzas, entender la evolución de tus pagos y decidir si quieres hacer reclamaciones o buscar opciones de renegociación.
Impacto del IRPH en las cuotas hipotecarias y en el coste total del préstamo
El IRPH tiene un impacto directo en las cuotas que pagas mensualmente por tu hipoteca. Dado que en muchas ocasiones este índice suele ser más alto que otros como el Euribor, las cuotas mensuales suelen ser mayores, lo que incrementa el coste de la vivienda a largo plazo.
El impacto en el coste total del préstamo es aún más relevante. Aunque el interés pueda parecer bajo en un primer momento, si el índice mantiene niveles elevados o se incrementa, el pago total que realizarás al final del préstamo será mucho mayor que si te hubieras referido a índices más bajos o más estables.
Debido a su menor volatilidad, el IRPH suele ofrecer cierta seguridad en cuanto a fluctuaciones, pero esta estabilidad también puede traducirse en un precio más alto en comparación con otros índices. Por tanto, los afectados por el IRPH deben considerar cómo esta referencia afecta a su capacidad de pago y al coste total de su compra de vivienda.
Conocer el impacto del IRPH banco de españa en tu hipoteca te ayudará a valorar si las condiciones siguen siendo justas o si vale la pena explorar vías para renegociar, reclamar o cambiar de índice.
¿Se puede reclamar o cambiar tu IRPH por otro índice? Opciones y procedimientos disponibles
Si tu hipoteca está referenciada al IRPH y consideras que las condiciones son abusivas o te generan un coste excesivo, tienes varias opciones. La primera es intentar negociar directamente con la entidad bancaria para cambiar el índice por otro, como el Euribor, en un proceso de renegociación.
Otra opción es la subrogación, que consiste en trasladar tu hipoteca a otra entidad financiera que ofrezca mejores condiciones o tenga condiciones más favorables en cuanto a índices de referencia.
Finalmente, si estas vías no prosperan o consideras que hubo engaño o abusos en la contratación, puedes acudir a la vía judicial para reclamar. La reclamación judicial puede solicitar la nulidad de las cláusulas que referencian el IRPH si se demuestra que son abusivas o no transparentes. Sin embargo, debes tener en cuenta que la jurisprudencia sobre esta materia aún no es unánime.
Es recomendable contar con asesoramiento legal especializado antes de emprender cualquier reclamación o cambio, para valorar qué opciones tienes según tu caso particular y qué procedimientos debes seguir.
Casos judiciales relevantes y la postura de los tribunales españoles frente al IRPH
Las sentencias judiciales han sido variadas en relación con el IRPH, pero se han producido avances importantes. Algunos tribunales han declarado la nulidad de cláusulas referidas al IRPH por considerar que su contratación no fue transparente o que se ocultaron condiciones al consumidor.
Por ejemplo, en varias sentencias, los tribunales han considerado que las cláusulas de IRPH son abusivas si no cumplen con los requisitos de transparencia y si no se informaba claramente al cliente sobre cómo se calcula y cuál es su impacto. Sin embargo, en otros casos, los tribunales han rechazado las reclamaciones, manteniendo la validez del índice.
La postura de los tribunales españoles, en general, ha sido de exigir mayor transparencia en la contratación y de proteger a los consumidores frente a cláusulas que puedan considerarse abusivas. La Comisión Europea también ha instado a aplicar directrices más estrictas en la contratación de estos índices.
Es importante seguir la evolución de los casos judiciales, ya que las decisiones pueden influir en futuras reclamaciones y en la posible sustitución del IRPH por otros índices como el Euribor en muchos contratos.
Recomendaciones para afectados por IRPH: pasos a seguir y asesoramiento legal
- Revisa tu contrato: consulta si tu hipoteca está referenciada al IRPH y qué variante utilizas.
- Solicita información a tu banco: pide detalles sobre el índice de referencia y su cálculo.
- Consulta con un experto: busca asesoramiento legal especializado en reclamaciones hipotecarias.
- Evalúa tus opciones: considera negociaciones, subrogación o reclamaciones judiciales.
- Documenta todo: recopila contratos, extractos, comunicaciones y cualquier información relevante que pueda apoyar tu reclamación.
- Estar atento a cambios y sentencias: las decisiones judiciales pueden abrir nuevas vías para reclamar o renegociar.
Ante la complejidad del tema, lo recomendable siempre es buscar asesoramiento legal y financiero, para tomar decisiones informadas y proteger tus derechos como consumidor.
Conclusión: Importancia de entender cómo el IRPH afecta a tus hipotecas
Comprender el funcionamiento y el impacto del IRPH Banco de España en tu hipoteca es clave para gestionar mejor tus finanzas y tomar decisiones acertadas. La transparencia y la información adecuada son fundamentales para evitar sorpresas en tus pagos.
Estar informado y conocer tus derechos te permitirá actuar en caso de detectar cláusulas abusivas o querer renegociar tu interés. En un escenario donde las decisiones judiciales evolucionan, la información actualizada es tu mejor aliada para garantizar condiciones justas y adecuadas en tus préstamos hipotecarios.
Recuerda siempre consultar con expertos y estar atento a tus derechos. La protección de los consumidores en materia de hipotecas depende en buena medida de su conocimiento y vigilancia.