Qué es la comisión de apertura en préstamos y hipotecas
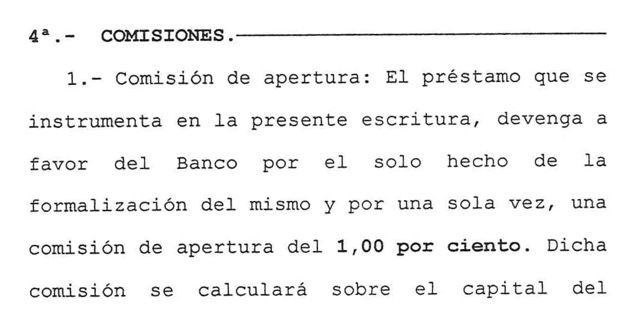
Las comisiones de apertura son cargos que los bancos aplican al contratar un préstamo o hipoteca, y que sirven para cubrir los costos administrativos y otros gastos relacionados con la formalización del acuerdo entre la entidad financiera y el cliente.
¿Qué es la comisión de apertura en préstamos y hipotecas?
La comisión de apertura en préstamos y hipotecas representa un porcentaje o una cantidad fija que el banco cobra en el momento de firmar el contrato. Es una de las muchas tarifas que pueden incluirse en la contratación de un crédito.
En concreto, cuando una persona solicita un préstamo o una hipoteca, el banco realiza diferentes gestiones, como analizar la situación financiera del cliente, preparar documentación y establecer las condiciones del acuerdo. La comisión de apertura es la retribución por estos servicios administrativos y la formalización del préstamo.
Es importante destacar que no todos los préstamos o hipotecas llevan comisión de apertura, pero aquella que sí tiene suele estar señalada claramente en el contrato. La comisión de apertura puede variar desde un porcentaje fijo, típicamente entre 0% y 2%, hasta una cantidad específica.
Función y propósito de la comisión de apertura
El principal objetivo de la comisión de apertura es compensar los gastos que asume el banco durante la puesta en marcha del préstamo. Estos gastos incluyen procesos internos, análisis de riesgo, y la preparación de documentación legal, entre otros.
La comisión de apertura también ayuda a las entidades financieras a distribuir los costes asociados a nuevos créditos y puede considerarse como un cargo por la disponibilidad del dinero y los servicios relacionados con la formalización del préstamo.
Por otra parte, algunos bancos usan esta comisión para incentivar o desincentivar ciertos productos o condiciones, ofreciéndolos sin comisiones de apertura o con tarifas reducidas si el cliente negocia mejor las condiciones del préstamo.
La comisión de apertura funciona como un pago por la puesta en marcha del préstamo, ayudando a las entidades a cubrir ciertos costes iniciales y administrativos.
Regulación legal de la comisión en España
Ley 5/2019 y normativa aplicable
En España, la comisión de apertura en hipotecas y préstamos está regulada principalmente por la Ley 5/2019, que transpone la Directiva Europea 2014/17 y establece normas de transparencia y protección para los consumidores.
Esta ley obliga a las entidades financieras a informar claramente sobre la existencia, la cuantía y el motivo de las comisiones de apertura en los contratos, de modo que el cliente pueda comprender exactamente cuáles son los cargos y en qué condiciones se aplican.
Además, la normativa vigente prohíbe prácticas abusivas, como la imposición de comisiones sin negociación previa o sin transparencia en la información, promoviendo la protección del consumidor frente a posibles abusos financieros.
Requisitos para la transparencia y justificación
Para que la comisión de apertura sea válida, debe cumplir con ciertos requisitos de transparencia. Esto significa que los bancos deben ofrecer información clara, comprensible y previa a la firma del contrato.
Asimismo, deben justificar el importe de la comisión de apertura mostrando que está relacionada con los costes administrativos o gastos derivados de la formalización del préstamo.
El principio de transparencia también implica que el cliente tenga la oportunidad de negociar o consultar distintas ofertas y tarifas, y que la información sea fácilmente comparada entre diferentes entidades bancarias.
Por ello, las comisiones de apertura que no respeten estos requisitos pueden ser consideradas abusivas y, en consecuencia, nulables en un juicio.
Normativa europea y decisiones judiciales relevantes
El Tribunal de Justicia de la Unión Europea (TJUE) ha dictado varias sentencias que afectan a la regulación de las comisiones de apertura. En ellas, se establecen criterios importantes sobre la transparencia y la negociación previa.
Entre las decisiones más relevantes, el TJUE ha señalado que las comisiones de apertura pueden ser consideradas abusivas si se imponen sin que exista negociación, sin información clara, o si no guardan proporcionalidad con los servicios prestados.
Por ejemplo, en algunos casos, sentencias recientes han declarado la nulidad de comisiones de apertura que se impusieron automáticamente y sin justificación suficiente, exigiendo además la devolución de las cantidades cobradas indebidamente.
De igual forma, el Tribunal Supremo en España ha ratificado que las comisiones deben estar claramente justificadas y no pueden ser impuestas de forma unilateral ni sin transparencia, reforzando la protección al consumidor.
¿Cuándo se considera abusiva una comisión de apertura?
Una comisión de apertura puede ser considerada abusiva si incumple ciertos requisitos de transparencia, proporcionalidad y negociación. Principalmente, si se impone sin acuerdo previo o sin la información adecuada, se puede declarar nula.
Además, si la tarifa es excesiva en relación con los costes reales del banco o si provoca un desequilibrio importante en los derechos del consumidor, también puede considerarse abusiva.
Otra circunstancia que puede hacer que la comisión de apertura sea abusiva es la imposición automática sin posibilidad de negociación. La sentencia del TJUE ha destacado la importancia de que exista una negociación previa para que la comisión sea válida.
Por tanto, la abusividad de una comisión de apertura se valora según su justificación, transparencia, proporcionalidad y si se ha negociado previamente.
Ejemplos prácticos y casos de sentencias recientes
Un caso ilustrativo es el de una sentencia reciente en la que un cliente reclamó la devolución de una comisión de apertura que el banco había cargado sin ofrecer información clara ni negociarla previamente. La sentencia dictaminó que dicha comisión era nula por violar los derechos del consumidor.
En otro ejemplo, un cliente consiguió que se anulara una comisión de apertura porque el banco no pudo justificar sus costes administrativos relacionados con la formalización del préstamo. La sentencia estableció que la comisión debía ser proporcional y transparente.
Estos casos muestran cómo la legislación y las decisiones judiciales favorecen a los consumidores cuando las comisiones de apertura se imponen de forma abusiva o sin seguir los requisitos legales.
Consejos para consumidores: cómo evitar comisiones abusivas
- Informarse bien antes de firmar: leer con atención las condiciones y tarifas del préstamo o hipoteca.
- Comparar ofertas entre distintas entidades para detectar diferencias significativas en las comisiones de apertura.
- Negociar: solicitar reducir o eliminar la comisión de apertura si la tarifa es elevada o si existen otras condiciones beneficiosas.
- Rechazar cláusulas abusivas: si la comisión no está justificada o se impone sin transparencia, considerar la posibilidad de rechazarla o reclamar.
- Consultar la legalidad: en caso de duda, asesorarse con un abogado o institución especializada para verificar si la comisión es abusiva y qué acciones son posibles.
El conocimiento y la negociación son herramientas clave para evitar pagar comisiones de apertura hipoteca excesivas o abusivas.
Impacto de las comisiones de apertura en la contratación de préstamos
Las comisiones de apertura afectan significativamente en la decisión del consumidor a la hora de contratar préstamos o hipotecas, ya que aumentan el coste total del crédito.
Unas tarifas elevadas pueden hacer que un préstamo resulte demasiado caro a largo plazo, reduciendo su accesibilidad o afectando la rentabilidad del proyecto financiado. Por otro lado, una comisión baja o nula puede atraer más clientes.
La inclusión de estas tarifas en las ofertas también influye en la comparativa entre productos de diferentes bancos, ya que algunos pueden ofrecer condiciones más favorables en términos de comisiones o costes totales.
Por ello, tanto bancos como consumidores deben tener claro qué es la comisión de apertura y considerar su impacto en la decisión final, buscando siempre claridad y justicia.
Conclusión: importancia de la transparencia y derechos del cliente
En resumen, la comisión de apertura es un concepto clave en la contratación de préstamos y hipotecas, cuya correcta regulación y transparencia benefician a los consumidores.
La normativa vigente y las decisiones judiciales refuerzan el derecho del cliente a recibir información clara y negociar estas tarifas, evitando prácticas abusivas y costes injustificados.
Es fundamental que los consumidores exijan transparencia y justificación en las comisiones de apertura, para proteger sus derechos y tomar decisiones financieras responsables.
Conocer qué es la comisión de apertura y cómo funciona ayuda a evitar abusos y a contratar productos financieros con mayor confianza y seguridad.