Cuáles son las claves y requisitos para un contrato de apertura de crédito
La apertura de crédito en cuenta corriente es un acuerdo fundamental en las relaciones financieras, que requiere cumplir con ciertas condiciones y requisitos para garantizar transparencia y seguridad para ambas partes.
Importancia de los contratos de apertura de crédito en cuenta corriente
El contrato de apertura de crédito en cuenta corriente es un documento que establece las reglas y condiciones bajo las cuales el cliente puede disponer de una línea de financiamiento. Este contrato es esencial porque define las obligaciones de ambas partes, los derechos y las limitaciones. Además, protege tanto la integridad del sistema financiero como los intereses del cliente.
La importancia de estos contratos radica en que proporcionan claridad en cuanto a las condiciones económicas, las formas de amortización y la resolución en caso de incumplimiento. Sin una estructura clara, pueden generarse conflictos y situaciones de vulnerabilidad para ambas partes. Por ello, es fundamental que los requisitos para un contrato de apertura de crédito sean claros y estén respaldados por la legislación vigente.
Condiciones generales esenciales en un contrato de apertura de crédito
Sistema de amortización y liquidación de intereses
Uno de los aspectos más importantes en un contrato de apertura de crédito es definir el sistema de amortización del principal, es decir, cómo y cuándo se devolverá el dinero prestado. Puede ser mediante pagos mensuales, trimestrales o al final del período acordado. Además, es fundamental establecer cómo se liquidarán los intereses, que generalmente se calculan sobre el saldo pendiente y pueden ser de tasa fija o variable.
La «liquidación de intereses» debe especificar si se aplican intereses ordinarios o morosos en caso de retrasos, así como el periodo de cálculo y pago. Tener claridad en estos aspectos ayuda a evitar sorpresas y facilita la planificación financiera del cliente.
Causas de resolución por incumplimiento y derechos del cliente a cancelación anticipada
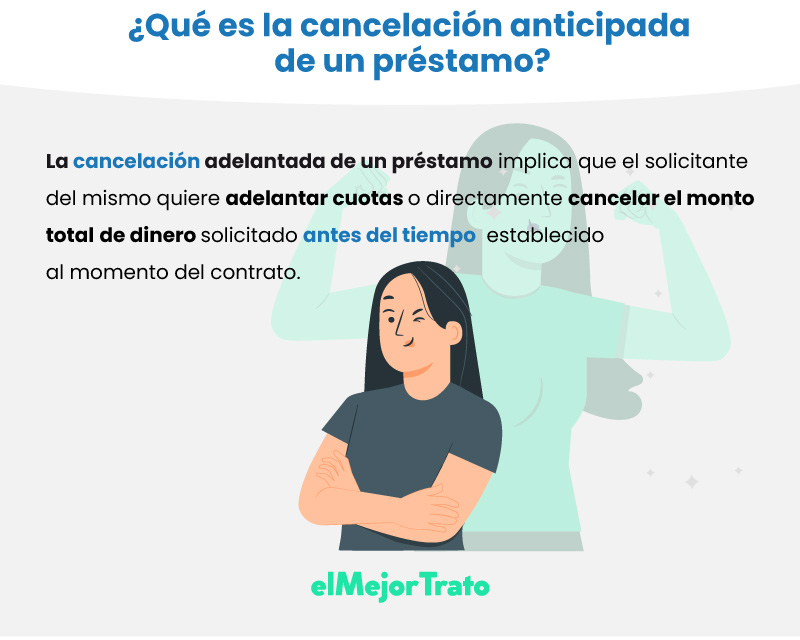
El contrato debe detallar las causas por las cuales se puede resolver el acuerdo, como incumplimiento en los pagos, fraude o manipulación de la información. Asimismo, el cliente debe tener el derecho de solicitar la cancelación anticipada del crédito, en cualquier momento y sin penalización, siempre que cumpla con las condiciones establecidas.
Este derecho de cancelación anticipada proporciona flexibilidad y seguridad al cliente, permitiéndole reducir sus obligaciones y evitar sobrecostos derivados de intereses futuros o comisiones relacionadas con la prolongación del contrato.
Repercusiones de gastos judiciales y cláusula de prórroga automática
- Gastos judiciales: Es importante aclarar en el contrato que, en caso de reclamaciones o procedimientos judiciales, los costes económicos serán asumidos según lo pactado o conforme a la ley, evitando así malentendidos.
- Cláusula de prórroga automática: Muchas veces, los contratos incluyen una cláusula mediante la cual la vigencia se prorroga automáticamente, a menos que alguna de las partes comunique lo contrario. Esto garantiza la continuidad del acuerdo sin necesidad de renegociar constantemente, siempre que se respeten los límites establecidos.
La permanencia de garantías y la naturaleza solidaria de los fiadores
Para garantizar el apertura de crédito, puede exigirse la constitución de garantías reales o personales. La permanencia de garantías será necesaria durante toda la vigencia del contrato, asegurando el cumplimiento de las obligaciones por parte del cliente.
Además, si hay fiadores, estos asumirán la naturaleza solidaria de la deuda, lo cual implica que podrán ser requeridos para pagar en igualdad de condiciones con el cliente principal en caso de incumplimiento. Esta solidaridad añade una capa de seguridad al prestamista pero también representa un compromiso fuerte para los fiadores.
Renuncia a derechos y validez de cláusulas en contratos de adhesión
Es habitual que en los contratos de adhesión se encuentren cláusulas que renuncian a ciertos derechos, como la posibilidad de reclamar en tribunales específicos o la aceptación de términos predispuestos por una sola parte. Sin embargo, en algunos casos, estas cláusulas pueden ser inválidas, como la cláusula de sumisión a tribunales exclusivos, que no tiene validez si está incluida en contratos de adhesión, según el marco legal vigente.
La legislación busca proteger a los consumidores y usuarios frente a cláusulas abusivas o que limiten sus derechos, garantizando que los contratos sean justos y equilibrados.
Condiciones económicas y detalles clave del contrato
- Plazo del contrato: Especificar claramente la duración del contrato de apertura de crédito, ya sea en meses o años, para que ambas partes conozcan los límites temporales.
- Modalidad aplicable: Indicar el módulo o método que se utiliza para la actualización del crédito, considerando factores como el año o periodos económicos específicos.
- TAE: La Tasa Anual Equivalente es fundamental para que el cliente entienda el coste total del crédito, incluyendo intereses, comisiones y gastos asociados.
- Cantidad máxima disponible: Definir el límite de la línea de crédito concedida, así como las condiciones para su utilización y posibles límites en cuanto a retiros o disposición de fondos.
Estos detalles económicos deben quedar claros en el contrato para evitar conflictos posteriores y garantizar transparencia en las condiciones ofrecidas.
Normativa legal que respalda los requisitos de apertura de crédito
La legislación vigente en materia de contratos de crédito en España está respaldada por artículos específicos del Código Civil y la Ley 1/2000 de Enjuiciamiento Civil. En particular, los artículos 1830 y 1837 del Código Civil regulan las obligaciones y derechos en contratos de préstamo y crédito. Además, el artículo 54.2 de la Ley 1/2000 establece las directrices en materia de procedimientos civiles.
Estos marcos legales aseguran que los contratos de apertura de crédito cumplan con requisitos mínimos de transparencia, igualdad y protección para las partes, garantizando su validez y ejecución en caso de disputa.
Respectar estos requisitos garantiza la validez, transparencia y protección en la «apertura de crédito», beneficiando tanto a prestadores como a clientes en sus relaciones financieras.