Requisitos y valores de la jubilación para autónomos en 2024
A continuación, abordaremos los requisitos y valores de la jubilación para autónomos en 2024, explicando los aspectos más relevantes y las novedades que afectan a este colectivo en el próximo año.
Requisitos generales de cotización y edad para la jubilación en 2024
Para acceder a la jubilación autónomos en 2024, es fundamental cumplir con ciertos requisitos de cotización y edad establecidos por la legislación vigente. En general, las condiciones son similares a las del régimen general, pero con particularidades específicas para los trabajadores por cuenta propia.
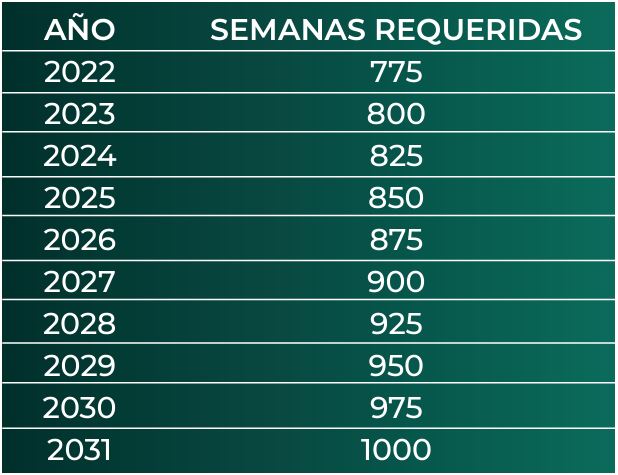
Uno de los requisitos básicos es haber cotizado al menos 15 años, de los cuales 2 deben estar comprendidos en los 15 años inmediatamente anteriores a la solicitud de jubilación. Esto significa que, aunque el mínimo de cotización requerido puede variar, en 2024 el escenario estándar exige 15 años para poder acceder a la pensión de jubilación.
En cuanto a la edad, en 2024 la edad legal de jubilación para autónomos será de 65 años, si se han cotizado al menos 38 años. Sin embargo, si la cotización es inferior a ese período, la edad de jubilación se incrementa gradualmente y será de 66 años y 6 meses para quienes hayan cotizado menos de 38 años. Estas condiciones buscan incentivar a los autónomos a prolongar su carrera laboral y cotizar durante más tiempo.
Además, hay un plazo de aviso y requisitos administrativos específicos que las personas deben cumplir para solicitar la pensión, como acreditar la cotización mediante la documentación correspondiente y cumplir con los períodos mínimos de cotización exigidos en cada caso.
Particularidades de la cotización y exenciones para autónomos
A diferencia del régimen general, los autónomos en 2024 accederán a la jubilación con ciertas ventajas, como la exención de cotización a la Seguridad Social durante la etapa de jubilación, salvo en casos específicos. En concreto, después de jubilarse, los autónomos no estarán obligados a cotizar por contingencias comunes ni por contingencias profesionales, exceptuando las cotizaciones por incapacidad temporal o por accidentes laborales, que seguirán siendo obligatorias si se mantienen en sus bases de cotización previas.
Otra particularidad importante es que la cotización durante la etapa laboral ha sido optimizada para garantizar que los autónomos puedan llegar en mejores condiciones a la jubilación, aunque todavía existe cierta controversia sobre si las bases mínimas de cotización son suficientes para lograr una pensión adecuada.
Respecto a las exenciones, en algunos casos los autónomos que transicionan a la jubilación pueden beneficiarse de exenciones en las cuotas, siempre que cumplan ciertos requisitos específicos y no continúen con actividades que generen beneficios que puedan afectar su pensión.
Es importante señalar que estas exenciones y particularidades están sujetas a cambios normativos, por lo cual es recomendable consultar la legislación vigente y las actualizaciones oficiales para tener una visión clara y precisa en cada momento.
Modalidades de jubilación anticipada y sus condiciones
La jubilación anticipada para autónomos en 2024 presenta diferentes modalidades, cada una con requisitos específicos y condiciones particulares. La finalidad de estas modalidades es permitir a los autónomos que desean retirarse antes de la edad legal hacerlo en condiciones favorables.
Una de ellas es la jubilación anticipada voluntaria, que permite a los autónomos jubilarse hasta 2 años antes de la edad legal, siempre que hayan cotizado un mínimo de 35 años y cumplan ciertos requisitos adicionales, como tener una edad máxima de 63 años. Sin embargo, esta modalidad requiere una reducción en la pensión proporcional al tiempo anticipado, lo que puede afectar el importe final recibido.
Otra alternativa es la jubilación anticipada forzosa, que se produce en casos de cese involuntario, como cierre del negocio o incapacidad, y suele tener condiciones específicas distintas. Sin embargo, en 2024, la regulación respecto a esta modalidad puede variar, y no siempre está plenamente desarrollada para autónomos, dependiendo de las circunstancias particulares.
Es importante destacar que en España, las jubilaciones anticipadas forzosas no permiten jubilarse de forma «forzosa» en todas las situaciones, ya que la normativa para autónomos todavía tiene ciertos vacíos en este aspecto, y requiere una regulación más clara en adelante.
La jubilación parcial y su situación regulatoria actual
La jubilación parcial es una modalidad que permite a los autónomos reducir su jornada laboral y compatibilizarla con el cobro de una pensión, ahorrando en la cotización y facilitando la transición hacia el retiro completo. Aunque en principio está reconocida, en 2024 todavía no cuenta con un desarrollo reglamentario completo para los autónomos, por lo que su aplicación práctica es limitada.
Este régimen busca facilitar la continuidad laboral en condiciones menores y adaptadas a las necesidades del autónomo, permitiendo reducir la actividad progresivamente. Sin embargo, todavía no existen normativas específicas que regulen todos los requisitos y beneficios de la jubilación parcial para este colectivo, por lo que su implementación efectiva puede variar según las comunidades autónomas o la normativa vigente en cada momento.
Respecto a la compatibilidad con la actividad laboral, la jubilación parcial puede ser una opción útil para quienes desean comenzar a jubilarse, pero aún quieren seguir trabajando un menor número de horas o días. En estos casos, la pensión se recibe de forma proporcional a la reducción de la jornada laboral, y en 2024, las reglas detalladas todavía están en proceso de regulación.
Compatibilidad de la jubilación con la actividad laboral y límites de ingresos
Una de las ventajas de la jubilación autónomos en 2024 es la posibilidad de compatibilizar la pensión con la actividad laboral en ciertos casos. La jubilación activa permite a los autónomos seguir trabajando part-time y mantener su pensión, siempre que se cumplan determinadas condiciones de ingresos y actividad.
En concreto, la normativa establece que los jubilados pueden trabajar y cobrar la pensión si sus ingresos no superan el salario mínimo interprofesional (SMI). Esto se aplica en modalidades específicas como la jubilación activa, que está diseñada para facilitar la incorporación de mayores a la actividad laboral sin desmotivarlos ni perjudicar su pensión.
Por otra parte, los límites de ingresos son establecidos claramente para evitar que la pensión se vea afectada por actividades laborales excesivas. En 2024, estos límites se mantienen en torno al SMI y se revisan periódicamente para ajustarse a la inflación y las condiciones económicas.
Es importante destacar que la compatibilidad entre trabajo y jubilación puede variar dependiendo de si la actividad es por cuenta propia o ajena, y de las modalidades específicas que existan en cada circunstancia.
La jubilación activa y sus beneficios para autónomos
La jubilación activa en 2024 se presenta como una opción muy interesante para los autónomos que desean seguir trabajando en activo después de jubilarse. La principal ventaja de esta modalidad es que permite compatibilizar la percepción de la pensión con la continuidad en la actividad laboral, siempre bajo condiciones específicas.
Los autónomos que opten por la jubilación activa podrán seguir trabajando y recibiendo el 50% de su pensión si cumplen ciertos requisitos, como que la actividad laboral sea por cuenta propia y que los ingresos no superen el SMI. En algunos casos, el porcentaje puede reducirse o ajustarse según las circunstancias.
Esta modalidad tiene el objetivo de favorecer la continuidad laboral, evitar la exclusión del mercado de trabajo y facilitar una transición más suave hacia el retiro completo. Además, permite a los jubilados mantenerse activos, seguir generando ingresos y beneficiarse de las ventajas fiscales y sociales que puedan existir.
Para los autónomos, la jubilación activa puede ser una estrategia útil para complementar ingresos, mantener la actividad económica y planificar una jubilación más flexible y adaptada a sus necesidades.
La jubilación demorada: potencial y estado regulatorio actual
Otra opción cada vez más considerada es la jubilación demorada, que consiste en retrasar la edad de jubilación para incrementar la pensión futura mediante bonificaciones por cotización adicional. En 2024, este mecanismo está pendiente de regulación oficial, pero se espera que ofrezca ventajas sustanciales a largo plazo.
Retrasar la jubilación puede conllevar un incremento considerable en el importe de la pensión, ya que aumenta en un porcentaje determinado por cada año adicional de cotización o retraso en la edad de jubilación. Sin embargo, todavía faltar por definir los detalles específicos para autónomos en materia de bonificaciones y condiciones particulares.
Desde el punto de vista del futuro, la jubilación demorada representa una tendencia en auge, ya que fomenta la prolongación de la vida laboral y permite a los autónomos planificar una retirada más beneficiada económicamente.
La regulación relativa a esta modalidad está en proceso de definición, y en 2024 se mantiene como una opción potencial para quienes puedan y deseen retrasar su jubilación en beneficio de su pensión final.
Conclusión: claves y tendencias para la jubilación de autónomos en 2024
En 2024, los requisitos y valores de la jubilación para autónomos muestran avances en la flexibilidad, con nuevas modalidades y mejoras en la compatibilidad laboral. La tendencia apunta hacia una jubilación más personalizada y adaptada a la realidad del autónomo.
Es fundamental que los autónomos estén atentos a los cambios normativos para aprovechar al máximo las ventajas y opciones disponibles, como la jubilación activa, la anticipada o la demorada, para planificar su retiro de manera efectiva.
En resumen, la evolución regulatoria en materia de jubilacion autonomos 2024 busca ofrecer mayor flexibilidad, protección y nuevas oportunidades para un retiro digno y ajustado a las circunstancias laborales de cada profesional autónomo.